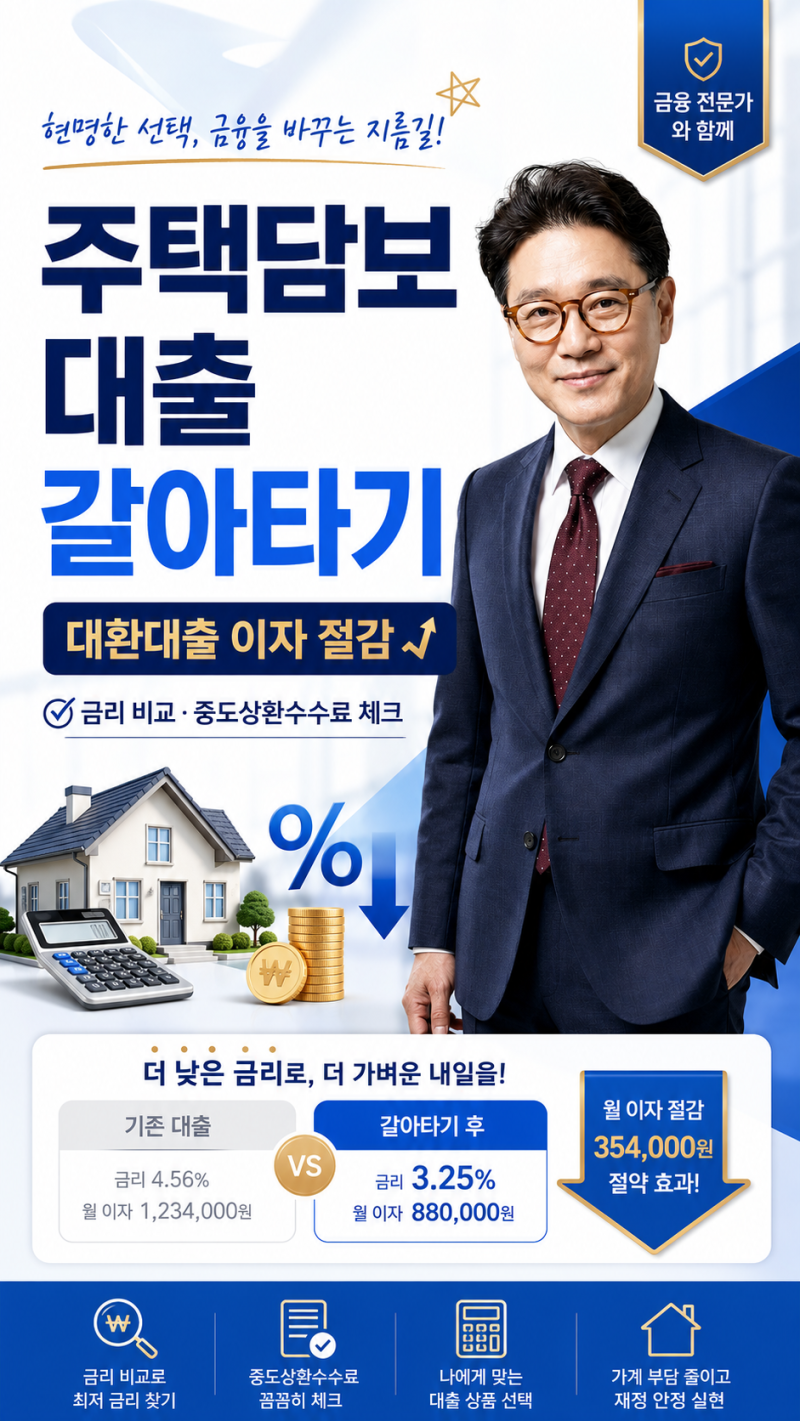

최근 주택담보대출 금리가 변동하면서 많은 차주들이 이자 부담을 줄이기 위해 집담보대출 갈아타기 방법을 모색하고 있습니다. 온라인 대환대출 인프라를 통해 집에서 간편하게 금리를 낮춘 사례가 늘어나면서, 기존 대출을 더 낮은 금리의 상품으로 전환하는 정부 주도 금융 서비스에 대한 관심이 높아지고 있습니다. 하지만 단순히 최저금리만 보고 갈아타기를 결정하기보다는, 실제 적용금리와 우대조건, 금리 유지 기간 등을 면밀히 확인하는 것이 중요합니다.
실제로 블로그 후기들을 살펴보면, 금리 인하 효과를 크게 본 사용자들은 중도상환수수료와 부대비용, 대출한도, 남은 상환 기간까지 종합적으로 고려했습니다. 특히 대출 비교 화면의 최저금리와 실제 심사 후 적용되는 금리가 다를 수 있다는 점을 강조하며, 급여이체나 카드 이용 실적 등 우대조건 충족 여부에 따른 금리 변화를 확인해야 한다고 조언합니다. 또한, 고정금리 상품이라도 전체 대출 기간이 아닌 일정 기간만 고정되는 경우가 있어 상품설명서 확인이 필수적입니다.
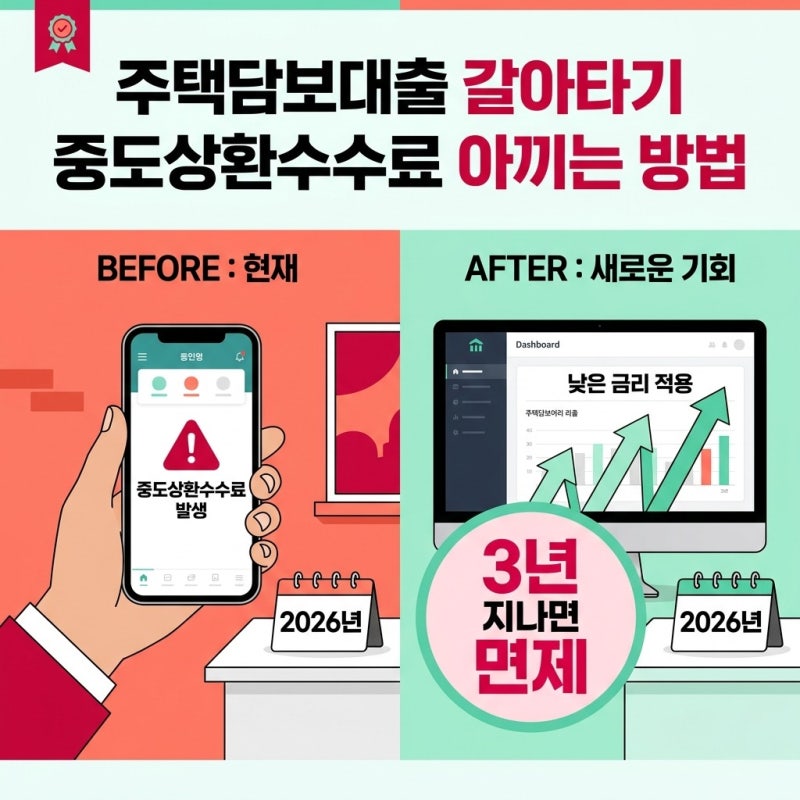
블로거들은 대출 갈아타기 전 기존 대출을 받은 지 6개월이 경과해야 하며, 연체 기록이 없어야 원활한 대환 심사를 통과할 수 있다고 전합니다. 중도상환수수료가 발생할 수 있으므로, 이를 내고도 이익인지 계산하는 것이 중요하며, 2026년 상호금융권으로 개편된 중도상환수수료 제도를 본인의 기존 계약에 바로 적용된다고 가정하지 말고 실제 납부액을 조회해야 합니다. 한국주택금융공사 홈페이지에서 현재 진행 중인 정책 대출 공고를 직접 확인하는 것도 좋은 방법입니다.