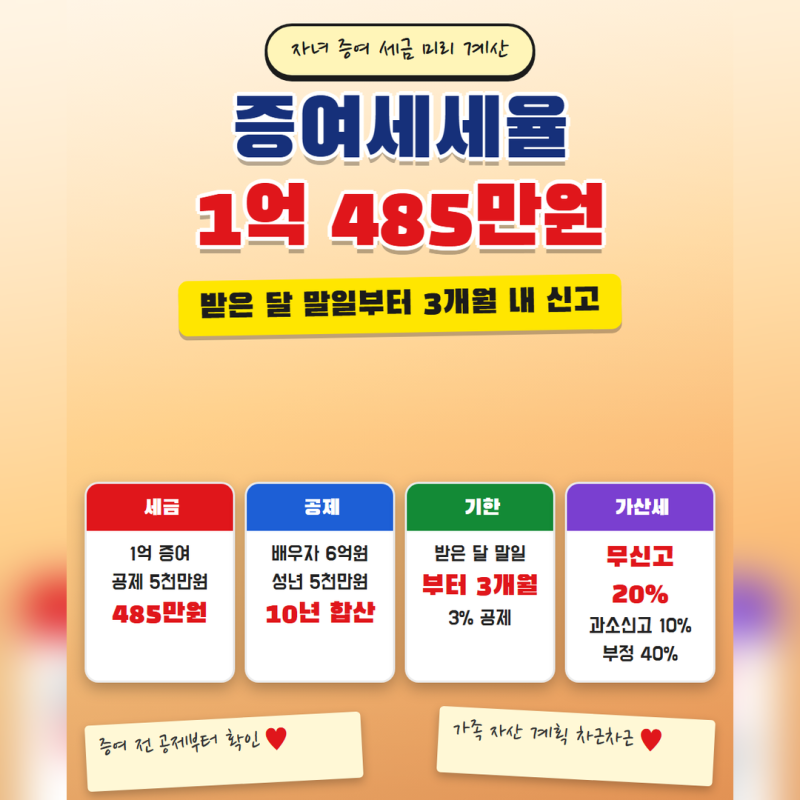

증여세는 재산을 증여받은 수증자가 납부하는 세금으로, 과세표준에 따라 10%에서 50%까지 5단계 누진세율이 적용됩니다. 특히 성년 자녀에게 1억 원을 증여할 경우, 증여재산공제 5천만 원을 제외한 과세표준 5천만 원에 대해 10% 세율이 적용되어 485만 원의 증여세가 발생합니다. 증여세 신고는 증여받은 날이 속하는 달의 말일부터 3개월 이내에 마쳐야 하며, 기한 내 신고 시 산출세액의 3%를 공제받을 수 있습니다.
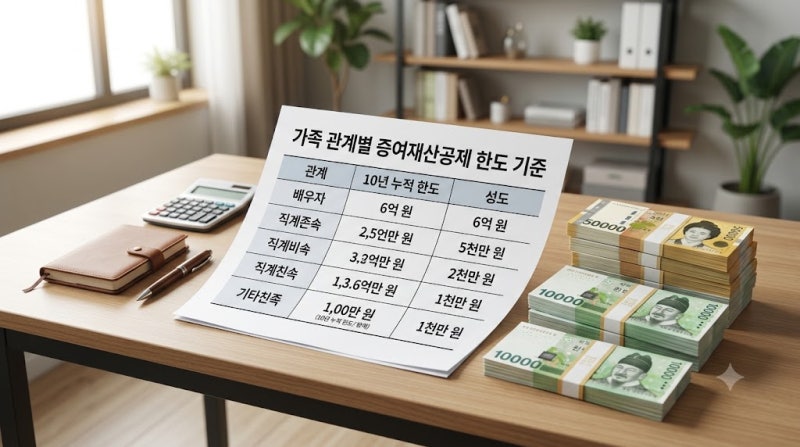
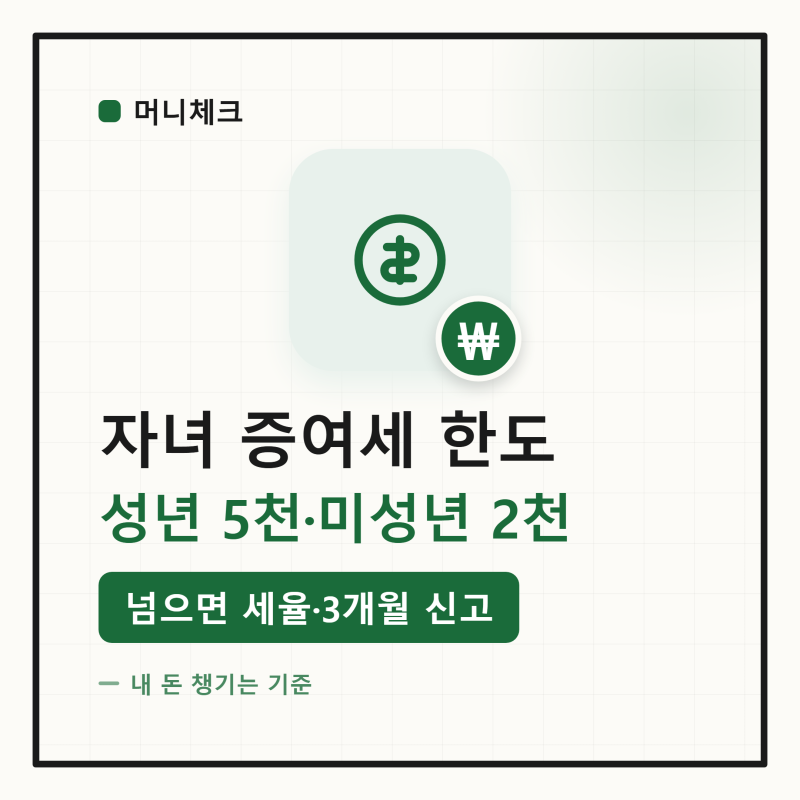
실제 블로그 후기들을 살펴보면, 증여세 신고기한을 놓칠 경우 무신고 가산세 20%와 납부지연 가산세가 추가로 부과되어 세금 부담이 크게 늘어나는 점을 강조하고 있습니다. 반면, 기한 내 자진 신고를 통해 3%의 세액공제를 받을 수 있어 절세 효과를 누릴 수 있습니다. 증여재산공제 한도는 배우자 6억 원, 성년 직계존속 5천만 원, 미성년 직계존속 2천만 원으로, 10년간 합산하여 적용됩니다.
증여세 계산 시에는 과세표준에 세율을 곱하고 누진공제액을 차감하는 방식으로 산출세액을 구합니다. 특히 직계존속에게 증여받을 경우, 부모와 조부모는 별도 증여자로 판단될 수 있으므로 과거 증여 합산 시 주의가 필요합니다. 증여를 계획하고 있다면 공제 한도와 신고기한을 미리 확인하고, 세무 전문가와 상담하여 불필요한 가산세 부담을 피하는 것이 현명한 절세 방법입니다.