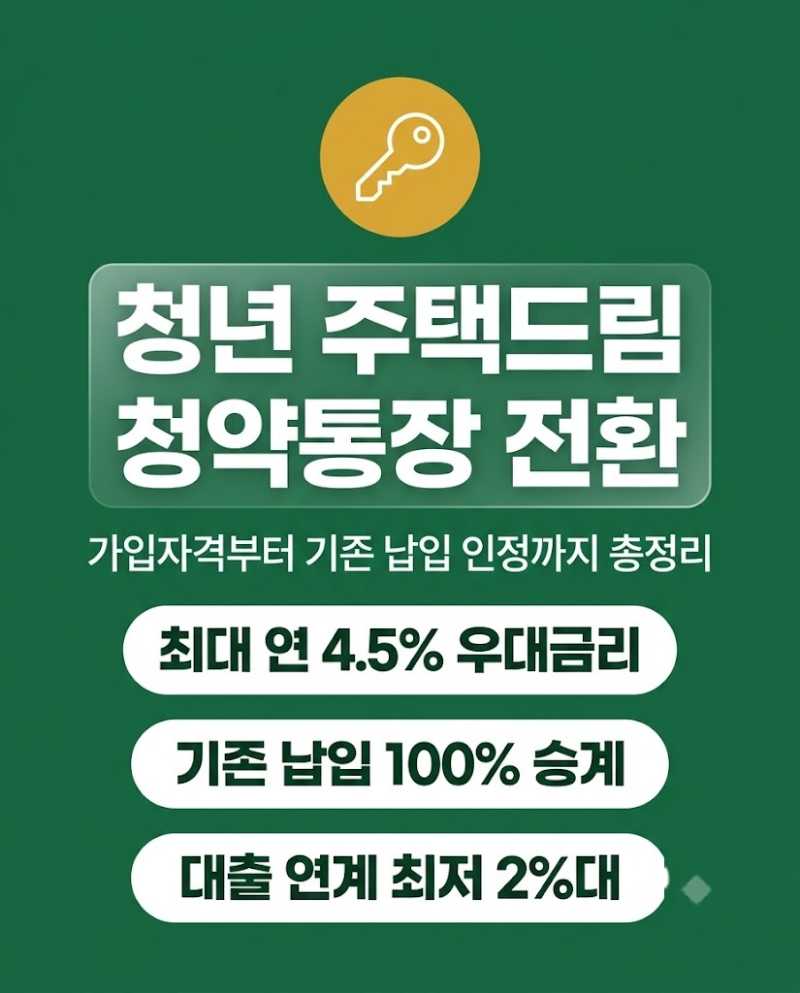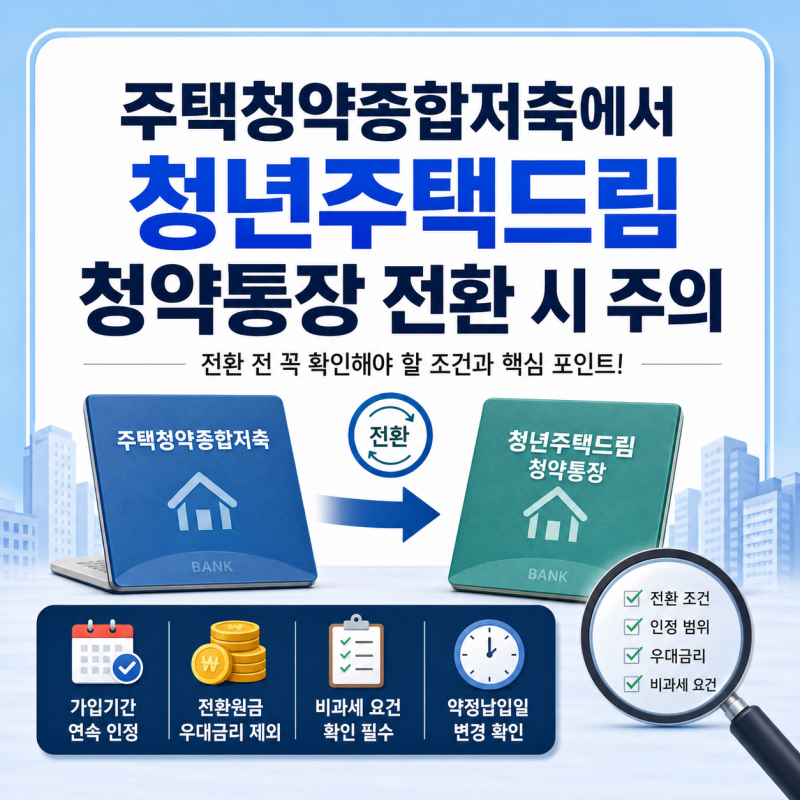

주택청약종합저축을 청년 주택드림 청약통장으로 전환할 때에는 전환 조건, 기존 가입기간과 납입회차 인정 여부, 전환원금의 우대금리 적용 여부, 비과세 요건 등을 반드시 확인해야 합니다. 특히 기존 통장을 단순히 해지하고 새로 가입하는 방식과 다르므로, 전환 과정에서 무엇이 그대로 인정되고 제외되는지 파악하는 것이 중요합니다. 청년 주택드림 청약통장은 기존 청년우대형 주택청약종합저축이 통합되어 2024년 2월 21일부터 시행되었으며, 가입 연령과 소득 기준이 확대되고 월 납입 한도도 100만 원으로 늘어났습니다.
실제 블로그 후기들을 살펴보면, 기존 주택청약종합저축의 가입기간, 납입인정회차, 납입원금은 연속 인정된다는 점이 큰 장점으로 꼽힙니다. 그러나 전환원금은 청년 주택드림 청약통장의 우대금리 적용 및 납입인정에서 제외된다는 중요한 주의사항이 있습니다. 즉, 기존 통장에 있던 금액과 전환 후 새롭게 납입하는 금액을 구분하여 생각해야 하며, 전환 후 새로 납입하는 금액에 대해서만 우대금리가 적용됩니다. 기존 청년우대형 가입자는 은행 전산을 통해 자동으로 전환되었으므로 별도 신청이 필요 없습니다.
청약통장 전환을 고려한다면, 국민은행의 경우 2028년 12월 31일까지 청년 주택드림으로 전환할 수 있으며, 기존 통장의 가입 기간을 합산하여 요건을 충족하면 전환 직후부터 최고 연 3.1%의 금리를 받을 수 있습니다. 전환 시에는 신분증을 지참하고 영업점을 방문하거나 KB스타뱅킹 앱을 통해 진행할 수 있습니다. 특히 청약저축은 입주자모집공고일 전날까지, 청약예금·부금은 최초 청약접수일 전날까지 전환해야 새 통장으로 청약이 가능하므로 전환 시점을 미리 확인하는 것이 좋습니다.