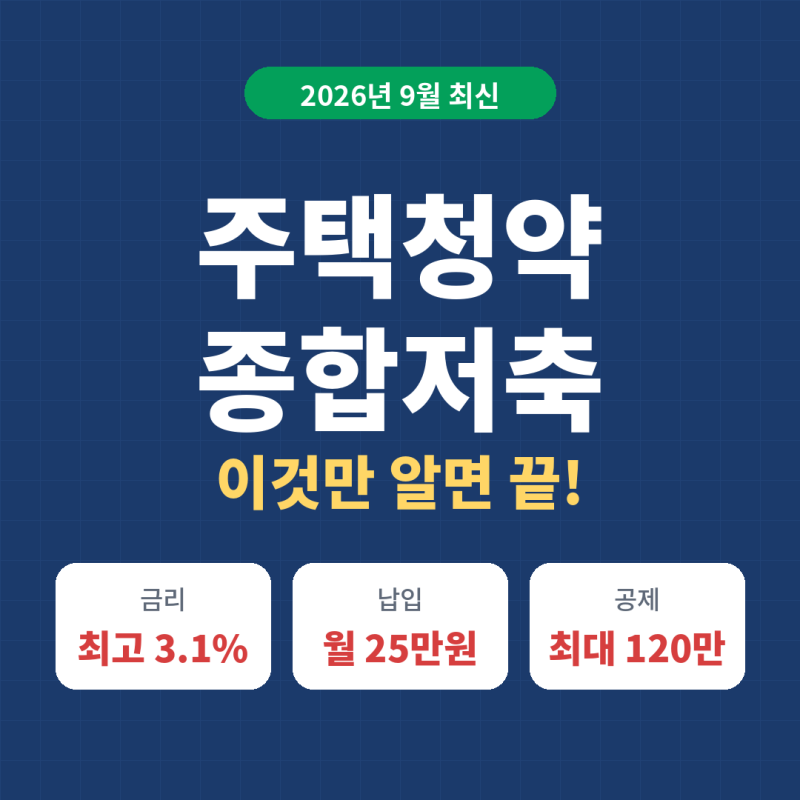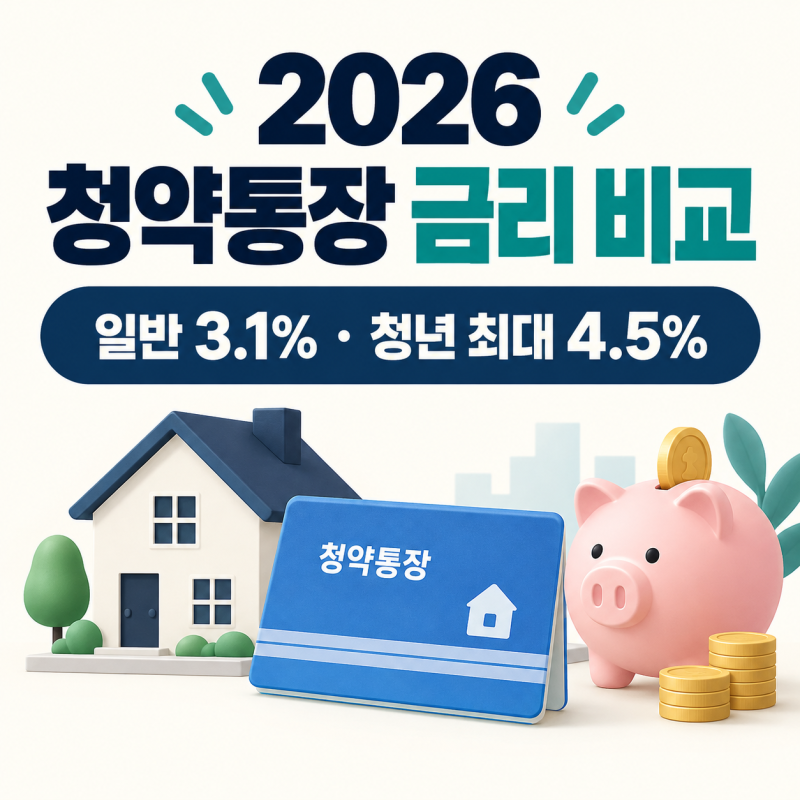
주택청약종합저축은 아파트 청약 자격뿐만 아니라 가입기간, 납입실적, 이자, 연말정산 소득공제까지 함께 고려해야 하는 중요한 금융 상품입니다. 특히 현재 금리가 최고 연 3.1%까지 상향되었으며, 소득공제 한도도 연 300만원으로 확대되어 많은 이들의 관심을 받고 있습니다. 단순한 적금 상품이 아닌 청약 자격 관리와 세제 혜택을 동시에 누릴 수 있는 점이 큰 특징입니다.
실제 블로그 후기들을 살펴보면, 주택청약종합저축의 2년 이상 가입 시 연 3.1%의 이자율이 적용되는 점을 긍정적으로 평가하고 있습니다. 하지만 이자는 매월 통장에 지급되는 방식이 아니라 해지 시 원금과 함께 일괄 지급되는 단리 방식이라는 점을 인지해야 합니다. 또한, 청년 주택드림 청약통장으로 전환 시 최대 연 4.5%의 금리와 비과세, 소득공제 혜택까지 받을 수 있어 일반 청약통장과의 비교를 통해 자신에게 맞는 상품을 선택하는 것이 중요합니다.
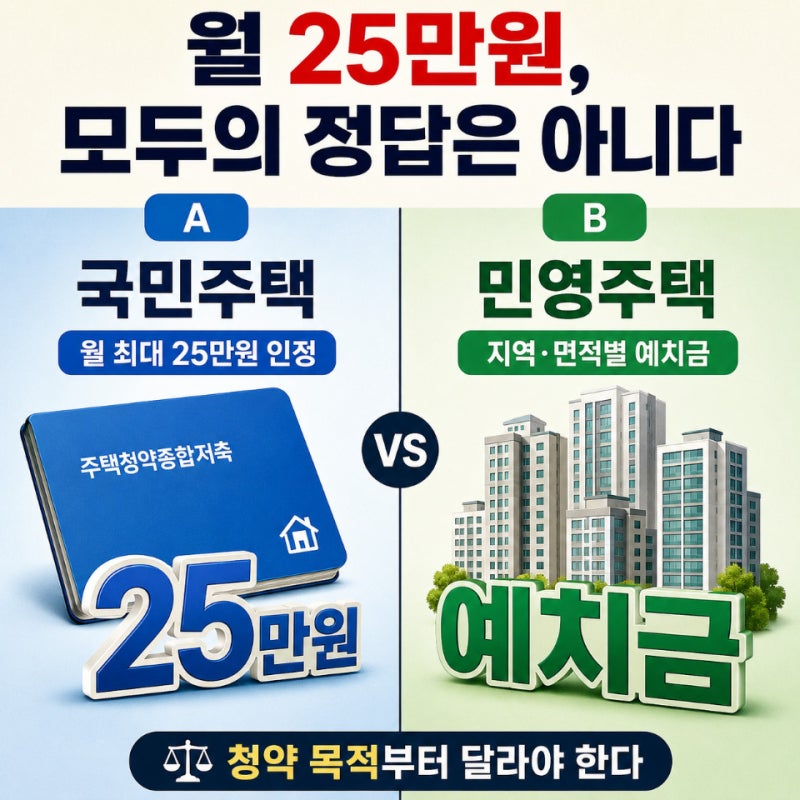
블로거들은 소득공제를 최대한 활용하기 위해서는 월 25만원 납입이 유리하며, 총급여 7,000만원 이하의 무주택 세대주 근로자가 소득공제 대상이 된다고 조언합니다. 청약통장은 변동금리 상품이므로 금리 변동 가능성을 염두에 두어야 하며, 단순히 금리만 보고 해지하기보다는 가입기간, 무주택 여부, 청약 계획 등을 종합적으로 고려하여 신중하게 결정하는 것이 현명합니다.