
주택담보대출은 내 집 마련이나 생활 안정 자금 마련에 필수적인 금융 상품입니다. 그러나 금융기관과 정부의 부동산 대출 규제가 수시로 변경되어 신청 자격과 서류 준비에 많은 혼란이 발생하고 있습니다. 특히 대출금액이 크기 때문에 사전 준비가 부족하면 승인이 지연되거나 원하는 한도를 받지 못할 수 있습니다. 본문에서는 주택담보대출의 주요 신청 자격 요건과 LTV, DTI, DSR 등 대출 규제 비율을 상세히 분석합니다.
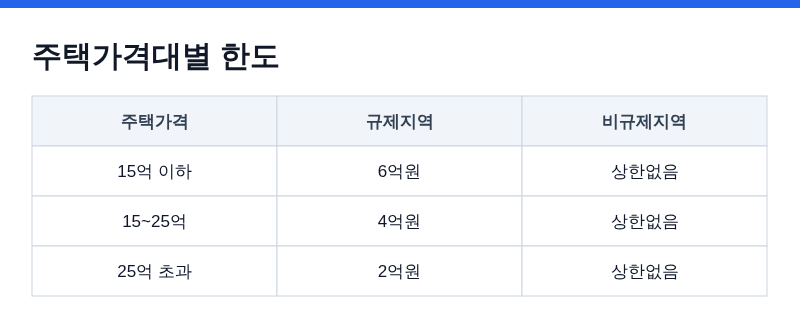
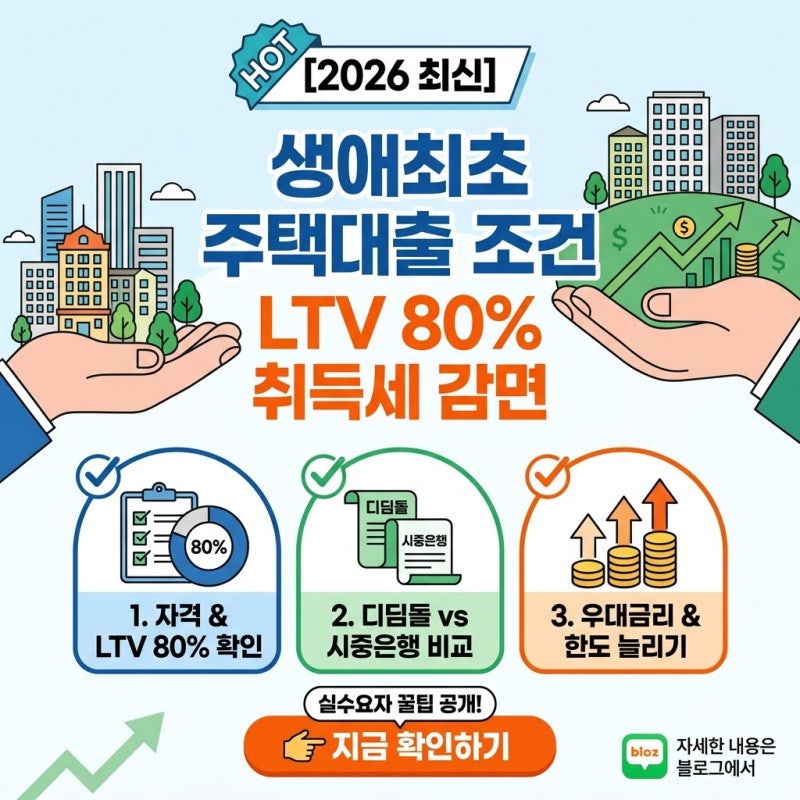
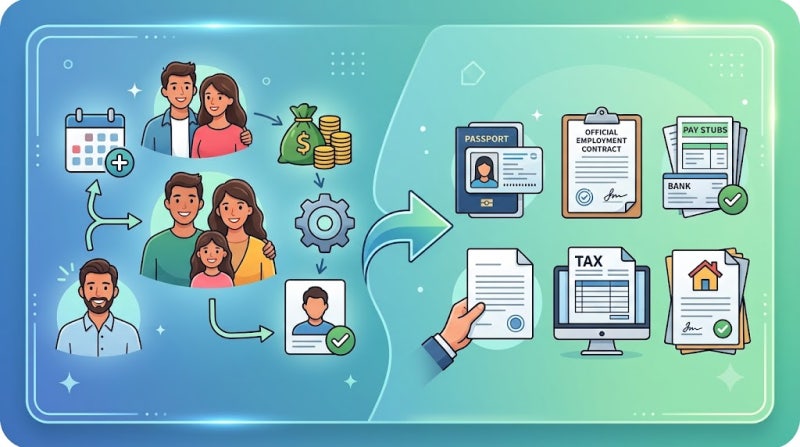
실제 블로그 후기들을 살펴보면, 주택담보대출 신청 시 연령, 소득 증빙 능력, 신용점수 및 연체 기록, 주택 보유 수 및 대상 주택 조건이 중요하게 작용합니다. 특히 생애 최초 주택 구입자의 경우 LTV가 최대 80%까지 적용될 수 있어 높은 한도를 기대할 수 있습니다. 하지만 시중은행 일반 주담대는 소득 제한이 없는 반면, 디딤돌대출은 부부합산 연 소득 7,000만 원 이하 등의 소득 및 자산 요건을 충족해야 합니다.
대출 한도 결정에 있어 LTV 80%가 적용되더라도 DSR 규제(1금융권 40%)는 동일하게 적용된다는 점을 유의해야 합니다. 따라서 본인의 연 소득이나 기존 신용대출, 자동차 할부 등 다른 대출이 많다면 LTV 한도를 모두 활용하기 어려울 수 있습니다. 정책금융 상품인 디딤돌대출과 보금자리론은 저금리 고정금리 상품으로 무주택 서민 및 실수요자에게 유리하며, 시중은행 대출은 다양한 상환 방식을 선택할 수 있으나 금리 변동성이 크다는 점을 고려하여 신중하게 선택해야 합니다.