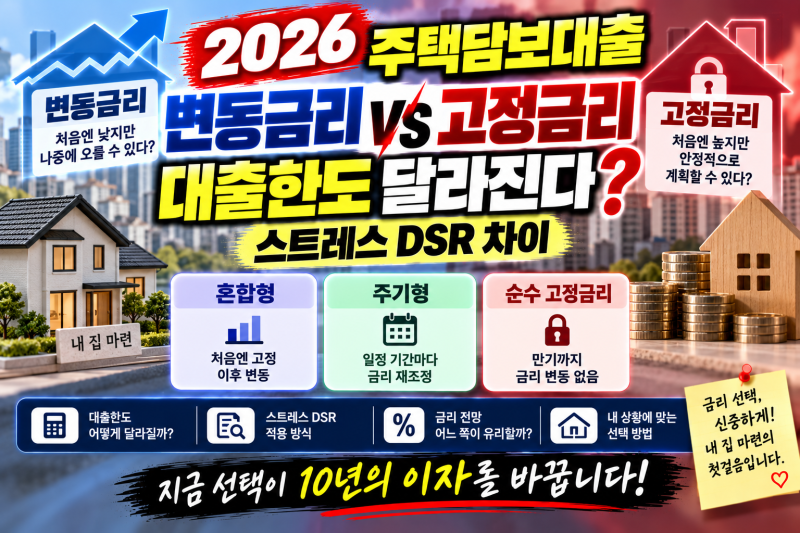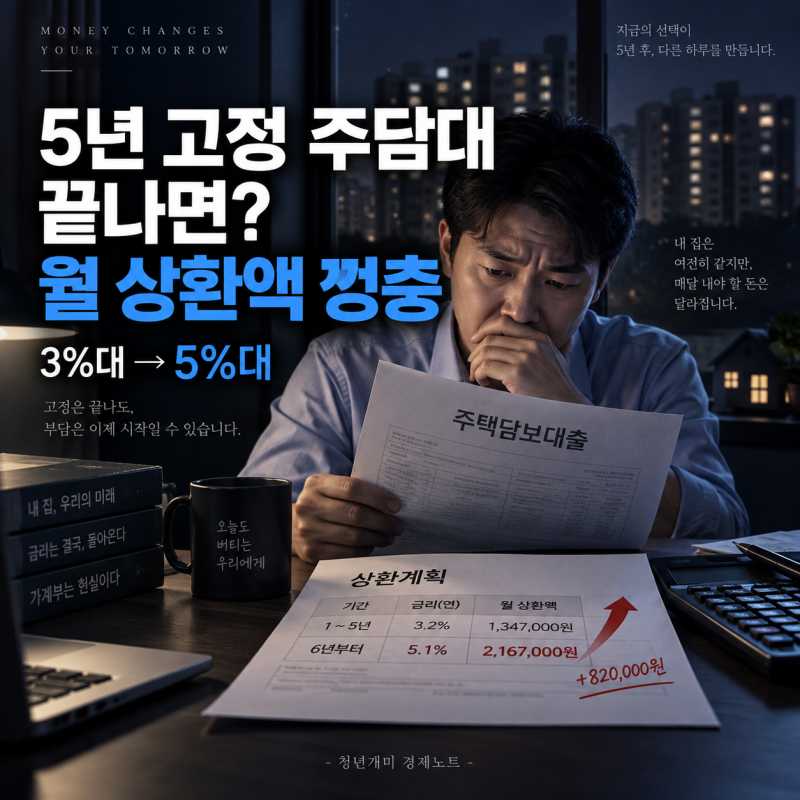

주택담보대출은 고정금리, 변동금리, 혼합형 등 다양한 금리 유형으로 제공되어 대출자의 선택을 요구합니다. 특히 최근에는 스트레스 DSR 규제 강화로 금리 유형에 따른 대출 한도 차이가 커지면서, 어떤 금리를 선택하느냐가 내 집 마련의 중요한 변수로 작용하고 있습니다. 5년 고정 후 변동되는 혼합형 주담대의 경우, 고정 기간 종료 후 금리 재산정 시 월 상환액이 크게 증가할 수 있어 주의가 필요합니다.
실제 블로그 후기들을 살펴보면, 5년 고정금리 주담대가 끝난 후 3%대 금리가 5%대로 오르면서 월 상환액이 42만원가량 늘어난 사례가 보고되었습니다. 또한, 10년 주기형 상품은 순수 고정형과 달리 10년 후 금리가 재산정되는 구조이며, 최근에는 변동형보다 금리가 높아 선택 비중이 낮아지는 경향을 보였습니다. 대출 한도를 최대로 늘려야 하는 경우, 스트레스 DSR 규제 완화가 적용되는 5년 주기형 대출을 고려하는 전략도 제시되고 있습니다.
대출을 선택하기 전에는 약정서에서 금리 유형, 고정금리 적용 종료일, 이후 적용되는 기준금리 및 가산금리 등을 반드시 확인해야 합니다. 특히 중도상환수수료가 면제되는 시점을 활용하여 시장 금리 변동에 따라 대환을 고려하는 전략은 이자 부담을 줄이는 데 도움이 될 수 있습니다. 대출 만기까지 금리가 고정되는 순수 고정형 상품은 정책모기지에서 찾아볼 수 있으니, 자신의 상황에 맞는 최적의 선택을 위해 꼼꼼한 비교 분석이 중요합니다.