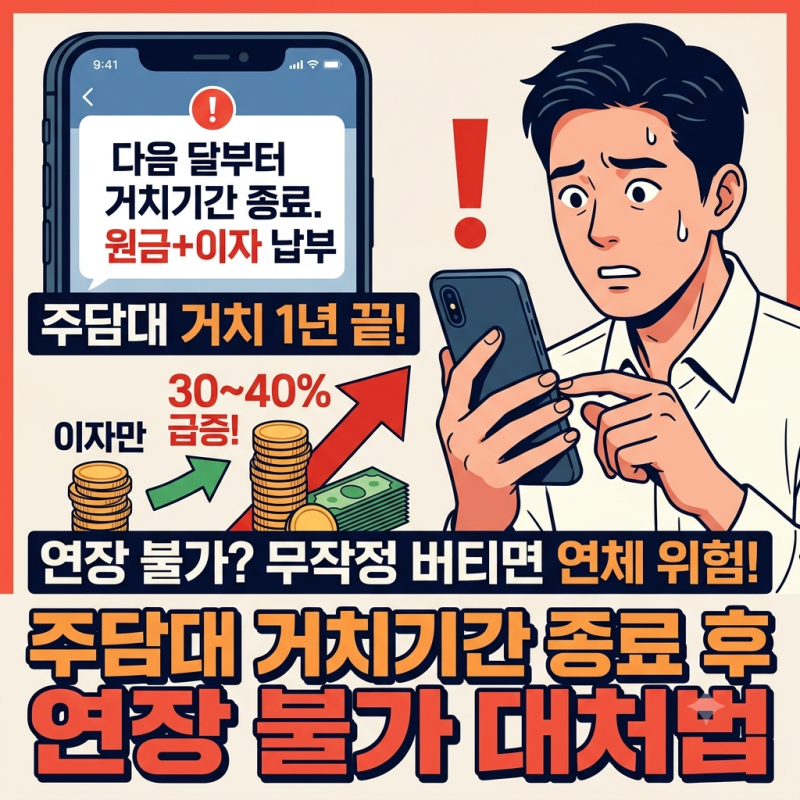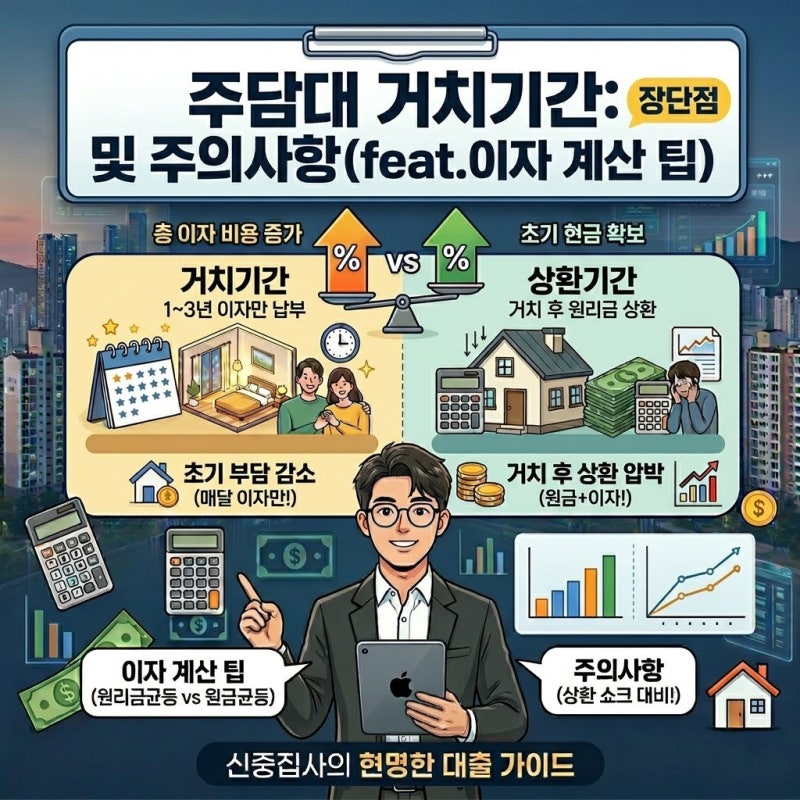

주택담보대출 거치기간은 대출 초기 원금 상환 부담을 덜기 위해 이자만 납부하는 유예 기간을 의미합니다. 과거에는 3년에서 길게는 5년까지 거치기간 설정이 가능했으나, 2016년 금융당국의 가계부채 관리 지침에 따라 현재 1금융권 시중은행에서는 최장 1년 이내로 엄격하게 제한하고 있습니다. 이는 처음부터 원리금 분할상환을 대원칙으로 삼는 정책 기조가 반영된 결과입니다.
실제 블로그 후기들을 살펴보면, 4억 원 대출(연 4.0%, 30년 만기) 기준으로 1년 거치를 적용하면 초기 1년간 월 납입액이 약 133만 원으로 낮아지지만, 거치 종료 직후 월 납입액이 약 194만 원으로 60만 원 이상 급증하는 것으로 나타났습니다. 또한, 거치기간이 길어질수록 원금이 줄어드는 시점이 늦어져 전체 이자 부담이 커질 수 있으며, 1년 거치 시 총 이자가 약 500만 원가량 늘어나는 구체적인 사례도 확인됩니다.
따라서 주택담보대출 거치기간을 고려한다면 단순히 초기 월 납입액 감소만을 볼 것이 아니라, 거치 종료 후 급증하는 월 상환액과 총 이자 증가분을 면밀히 계산해야 합니다. 특히, 거치기간 연장은 원금 상환 유예와는 다른 개념이므로, 대출 약정서 확인 및 금융기관과의 정확한 상담을 통해 자신의 상환 계획에 맞는 최적의 조건을 선택하는 것이 중요합니다.