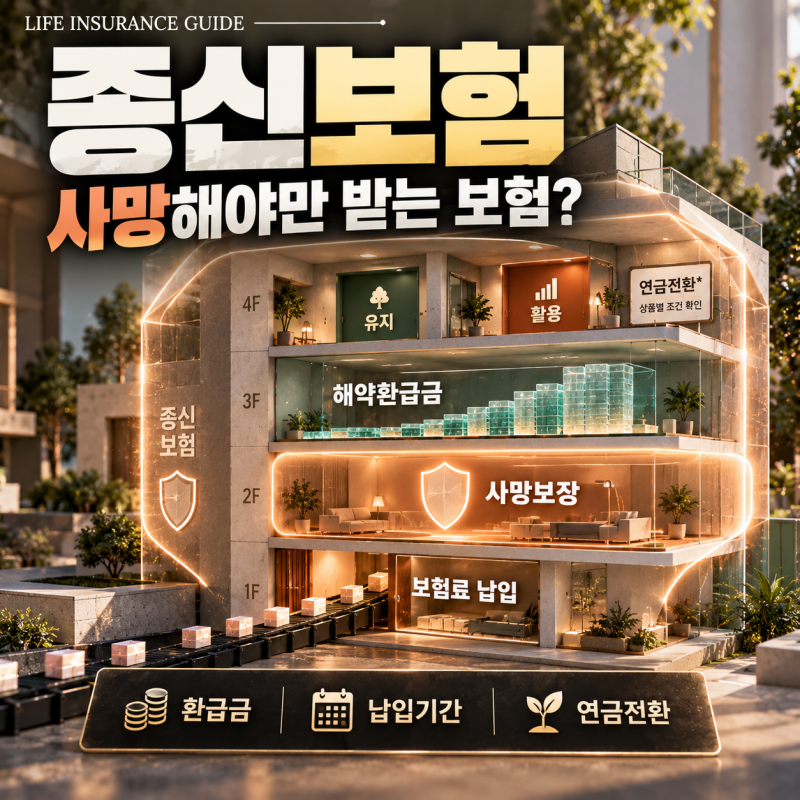
종신보험은 피보험자가 사망했을 때 유가족에게 사망보험금을 지급하는 보장성 보험입니다. 최근 물가 상승과 대출 금리 인상으로 고정 지출을 줄이려는 움직임이 커지면서, 많은 분들이 종신보험 해지를 고려하고 있습니다. 하지만 종신보험은 그 구조를 제대로 이해하지 못하고 섣불리 해지하면 납입했던 보험료의 상당 부분을 손해 볼 수 있어 주의가 필요합니다.
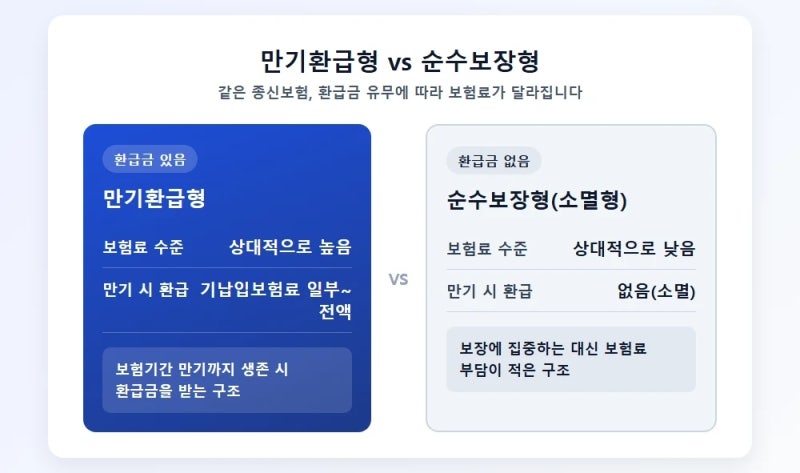
실제 블로그 후기들을 보면, 매달 수십만 원씩 수년간 납입했음에도 해지 환급금이 납입 원금의 절반에도 미치지 못하는 경우가 많습니다. 이는 종신보험이 일반 저축성 상품과 달리 사망 보장에 초점이 맞춰져 있기 때문입니다. 보험료 납입이 완료되었다고 해서 만기 환급금이 자동으로 지급되는 것이 아니며, 해지 시에는 해지 환급금을 받거나 연금 전환, 사망보험금 유동화 제도 등을 활용할 수 있습니다.
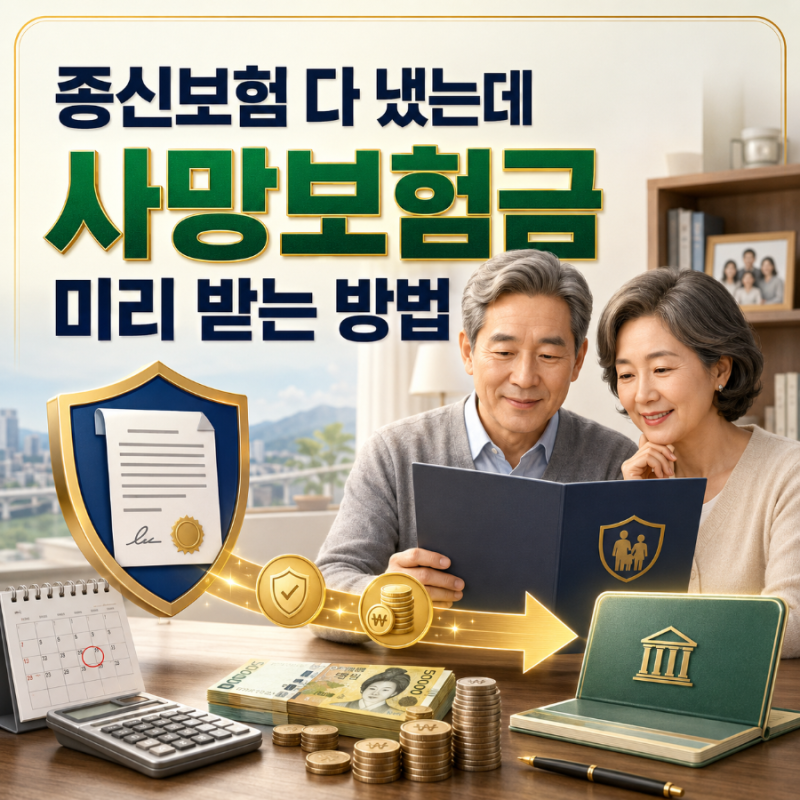
특히 2026년 1월 2일부터 생명보험사로 확대된 사망보험금 유동화 제도를 활용하면, 만 55세 이상 계약자가 사망보험금의 일부를 생전에 노후 자금으로 받을 수 있습니다. 그러나 금리확정형 종신보험 등 특정 조건에만 해당하며, 변액종신보험이나 금리연동형 종신보험은 대상에서 제외될 수 있습니다. 따라서 종신보험 해지나 유동화 신청 전에 자신의 보험 상품 조건을 꼼꼼히 확인하고 전문가와 상담하는 것이 중요합니다.