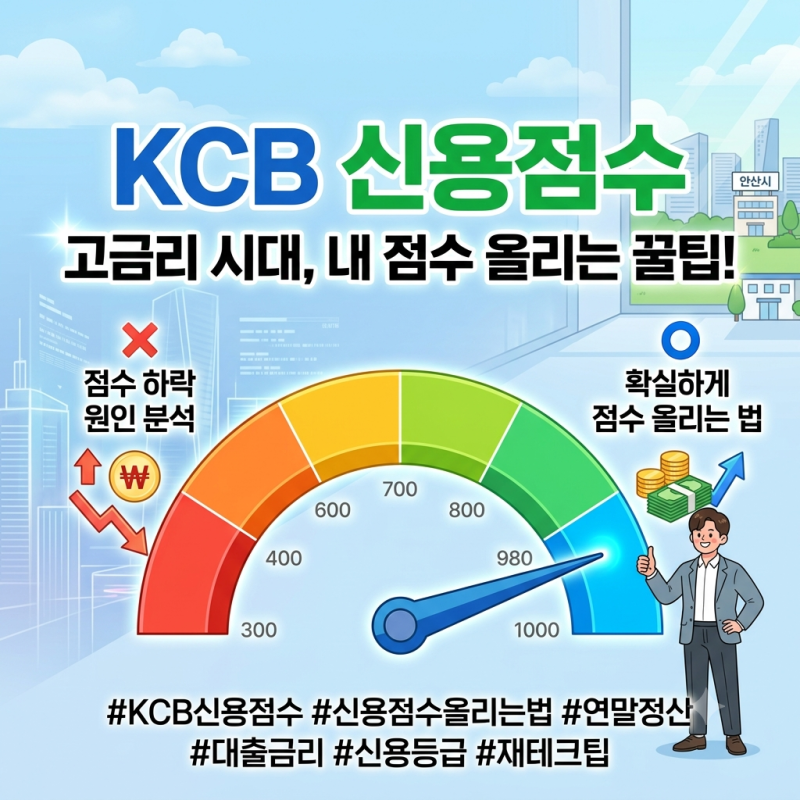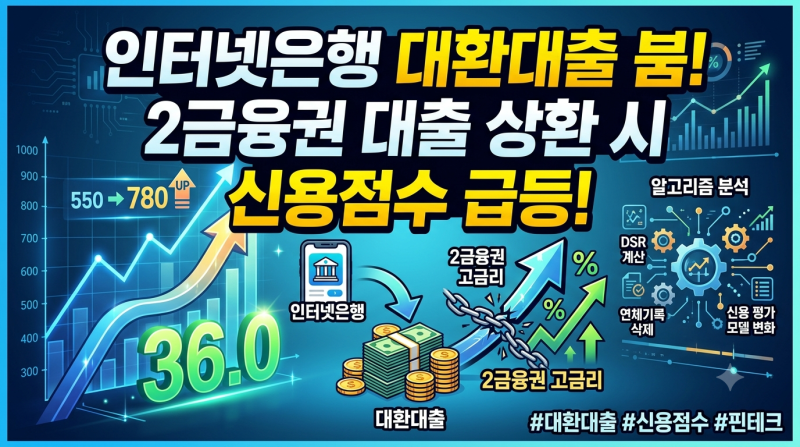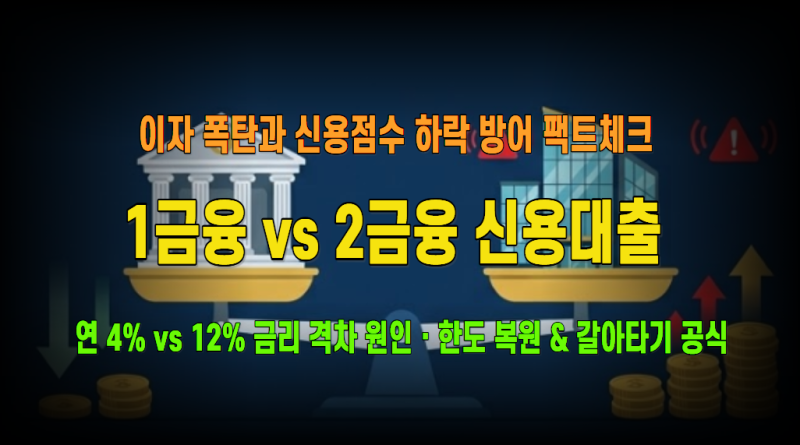


2026년 금융 환경에서 저축은행 대출은 1금융권 대비 금리 및 한도, 신용점수 영향 등에서 구조적 격차를 보이고 있습니다. 특히 스트레스 DSR 3단계 전면 가동과 2금융권 건전성 관리 강화로 인해 신용대출 금리 스프레드가 최대 10%p 이상 벌어지는 현상이 나타나고 있습니다. 이는 자금 조달 원가와 리스크 프리미엄 차이에서 기인하며, 대출 실행 시 신용점수 하락 폭 또한 1금융권보다 큰 경향을 보입니다.
실제 블로그 후기들을 살펴보면, 2금융권 주택담보대출을 받았다고 해서 신용점수가 무조건 폭락하는 것은 아니라는 의견이 많습니다. 신용점수는 대출금액, 부채 수준, 상환 이력 등을 종합적으로 평가하며, 담보대출은 신용대출과 성격이 다르기 때문입니다. 다만, 대출 실행으로 전체 부채가 증가하면 일시적인 신용점수 변동은 나타날 수 있으며, 특히 카드론이나 현금서비스를 함께 이용할 경우 부채 부담이 커져 신용점수에 부정적인 영향을 줄 수 있습니다.
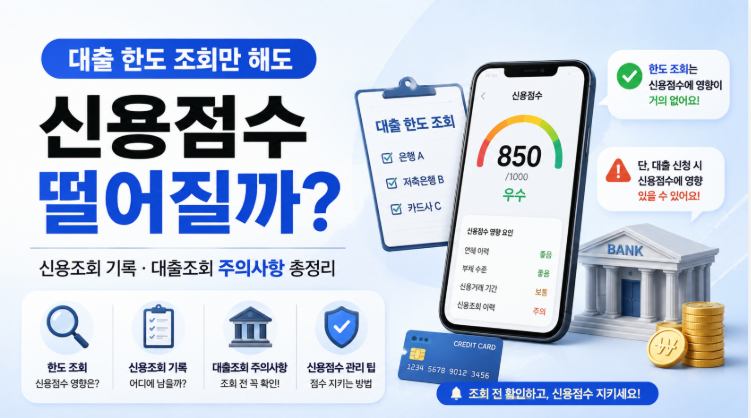
대출 한도 조회만으로는 신용점수가 하락하지 않는다는 점을 기억하는 것이 중요합니다. 과거와 달리 단순 신용조회는 신용평가에 불이익을 주지 않으므로, 여러 금융사의 조건을 비교하기 위한 한도 조회는 걱정 없이 진행할 수 있습니다. 그러나 실제 대출이 실행되면 새로운 부채가 발생하여 신용평가에 영향을 미치므로, 대출 실행 전에는 자신의 상환 능력과 신용점수 관리 방안을 면밀히 검토하는 것이 필요합니다.