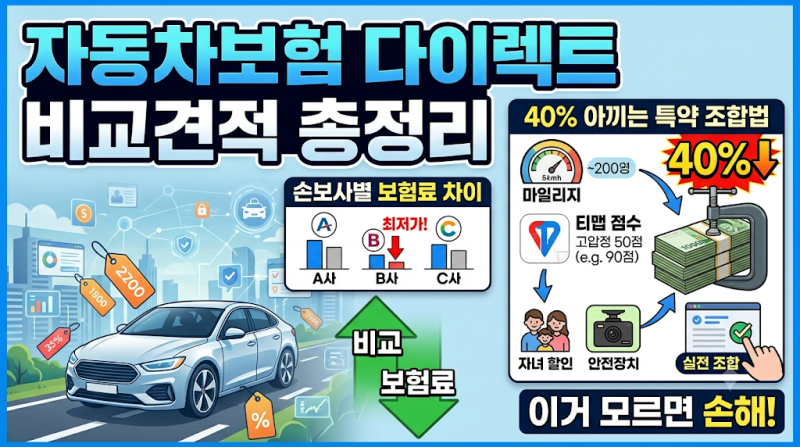

자동차보험 갱신 시기가 다가오면 많은 운전자가 보험료 인상에 대한 고민과 함께 가장 저렴한 다이렉트 보험사를 찾게 됩니다. 모든 사람에게 일률적으로 가장 저렴한 보험사는 없으며, 차종, 연식, 운전자 나이, 사고 이력, 운전자 범위, 주행거리, 자녀 유무, 안전운전 점수 등 다양한 요인에 따라 보험사별 가격이 달라지는 특징이 있습니다. 따라서 보장 조건을 동일하게 설정한 후 여러 회사의 최종 보험료를 비교하는 것이 중요합니다.
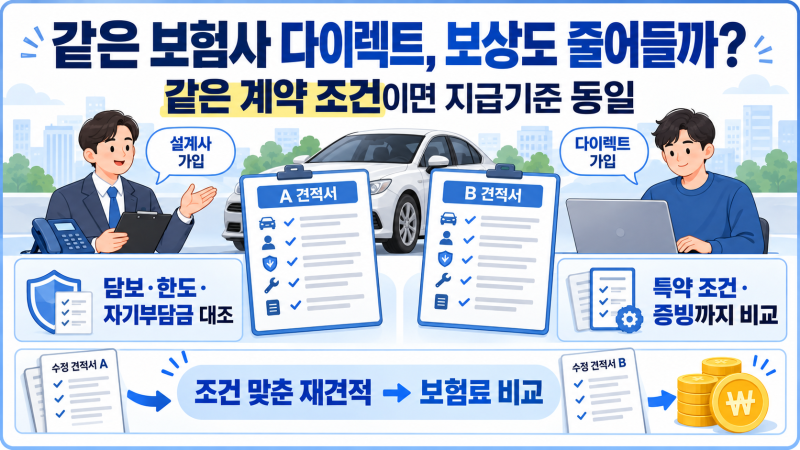
다이렉트 자동차보험은 직접 비교하고 가입 과정이 빠르다는 장점이 있지만, 보험료가 저렴해진 이유를 명확히 아는 것이 중요합니다. 단순히 보험료 숫자만 보고 선택할 경우, 자기차량손해나 운전자 범위, 대물배상 한도 등 핵심 보장이 누락될 수 있습니다. 다이렉트 가입과 설계사 가입의 차이는 보험금 지급 기준 자체를 바꾸지는 않지만, 가입 전 놓친 부분이 없는지 한 번 더 살펴보고 계약 내용 변경 시 문의할 창구가 있다는 점에서 차이가 있습니다.
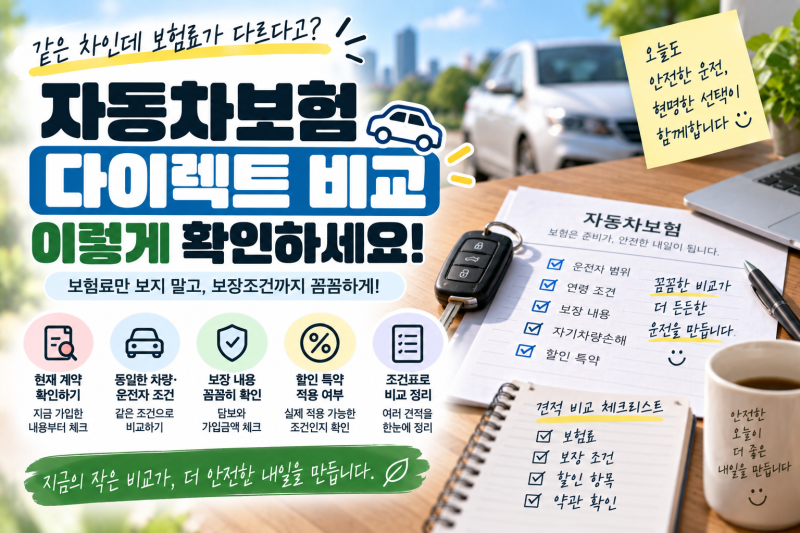
다이렉트 자동차보험 가입 시에는 운전자 범위 및 연령 한정 축소, 임시운전자 특약 활용 등 보험료를 최적화할 수 있는 전략을 고려해야 합니다. 특히 필요한 보장을 먼저 정하고, 그 안에서 가격을 비교하는 것이 현명합니다. 보험다모아와 같은 공식 비교 사이트를 활용하여 초기 보험료 범위를 확인하고, 최종 후보 보험사의 다이렉트 홈페이지에서 할인 특약까지 꼼꼼하게 확인하는 것이 실용적인 방법입니다.