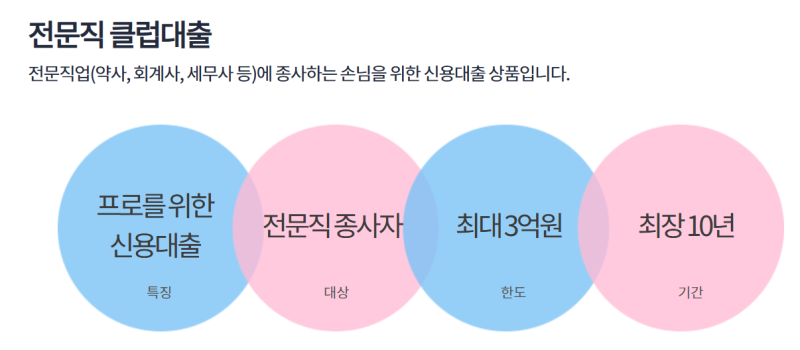


의사 신용대출은 전문직 대출의 일환으로, 일반 신용대출보다 높은 한도와 우대 금리를 제공하는 경우가 많아 의사들에게 중요한 자금 조달 수단으로 활용됩니다. 특히 개원 자금이나 병원 운영 자금 마련 시 필수적으로 고려되며, 2026년 7월 기준으로 주요 은행들은 다양한 조건의 의사 대출 상품을 운영하고 있습니다. 각 은행별로 대상 직군, 금리 범위, 최대 한도 및 우대 조건이 상이하여 개인의 상황에 맞는 최적의 상품을 선택하는 것이 중요합니다.
실제 블로그 후기들을 살펴보면, 의사 신용대출 한도는 단순히 의사라는 직업만으로 결정되는 것이 아니라, 개인의 신용상태, 기존 금융채무, 병원의 운영 기간 및 매출, 상환 여력 등 복합적인 요소를 통해 산정됩니다. 봉직의와 개원의는 금융을 바라보는 관점이 다르며, 개원의의 경우 병원 사업실적을 기준으로 추가 자금 조달 가능성을 검토할 수 있습니다. 필요한 자금이 현금이 아닌 의료기기 구매 등 특정 목적이라면, 리스나 렌탈 형태로 자금을 확보하는 방법도 고려할 수 있습니다.
의사 신용대출을 고려할 때는 겉으로 보이는 최저 금리보다는 중도상환수수료와 실제 승인 가능한 한도를 면밀히 확인해야 합니다. 또한, 의사전용 신용대출 한도가 부족하거나 거절된 경우에도 병원 사업자금, 의료기기 리스/렌탈, 기존 금융의 대환 등 다양한 자금 조달 방법을 함께 검토하는 것이 현명합니다. 모든 자금을 개인 신용대출 하나로 해결하려 하기보다는, 자금의 목적과 현재 금융 현황을 정확히 파악하여 다각적인 접근을 하는 것이 중요합니다.