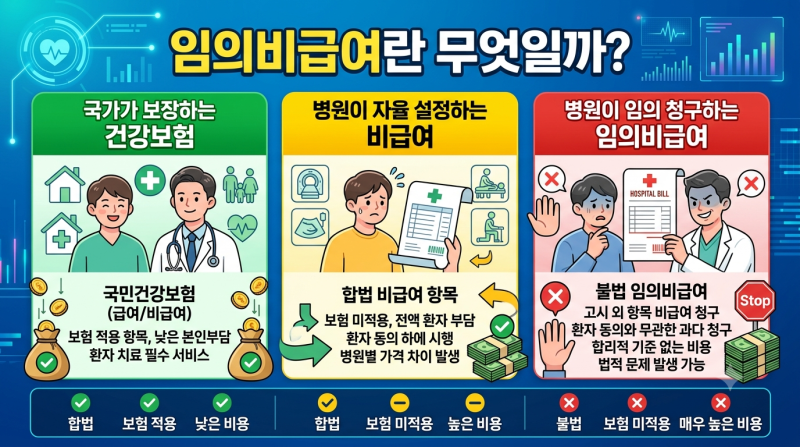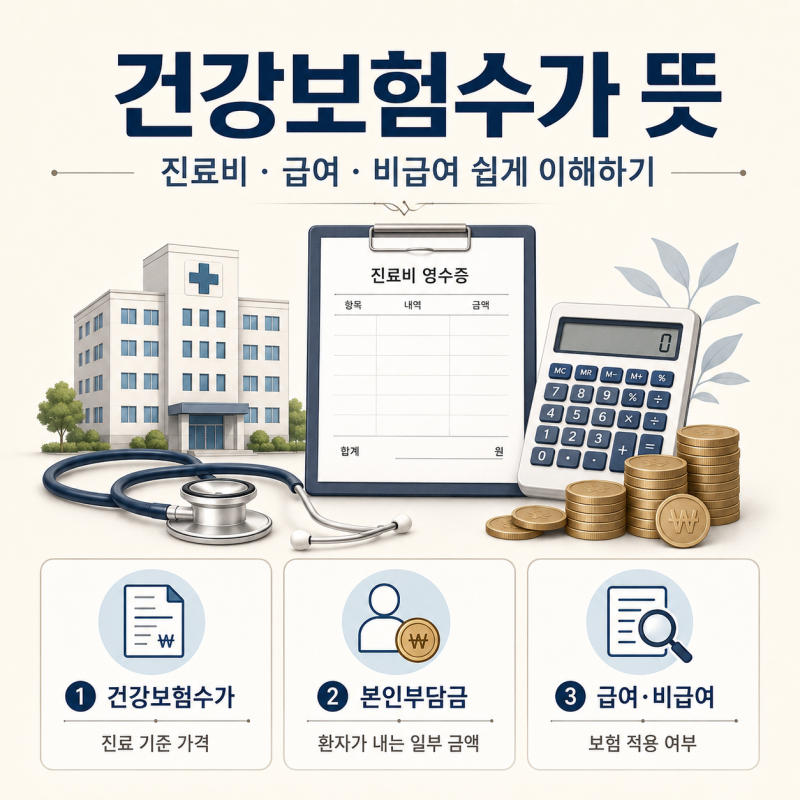
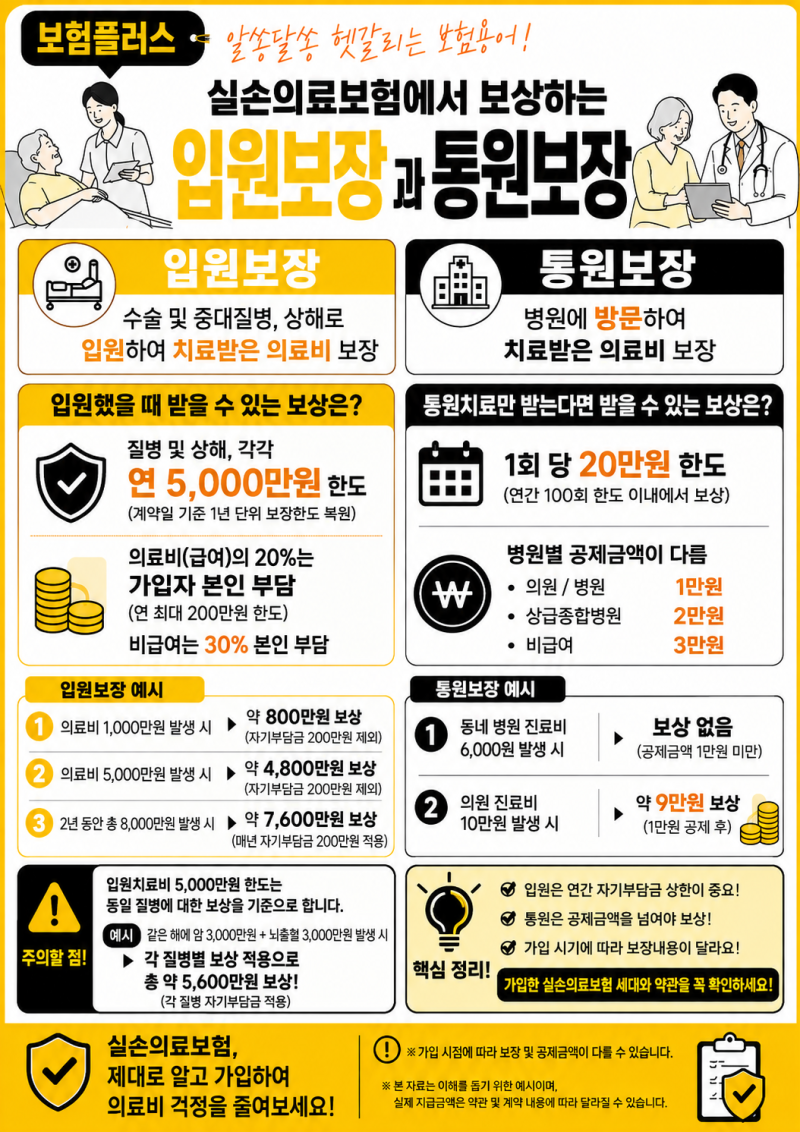
의료보험 급여와 비급여는 병원비 결제 시 국민건강보험 적용 여부에 따라 구분되는 진료 항목입니다. 급여 진료는 건강보험이 적용되어 공단과 환자가 비용을 나누어 부담하며, 주로 치료 목적의 필수적인 진료에 해당합니다. 반면 비급여 진료는 건강보험이 적용되지 않아 환자가 비용을 전액 부담하며, 미용이나 기능 개선 목적의 선택적 진료가 많습니다. 이러한 구분을 이해하는 것은 합리적인 의료비 지출에 중요합니다.
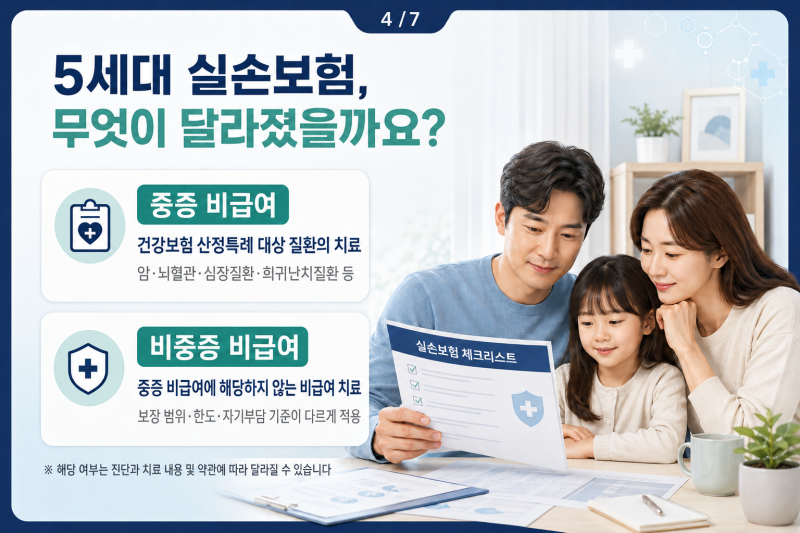
실제 블로그 후기들을 살펴보면, 급여 진료는 건강보험이 적용되더라도 환자 본인 부담금이 발생한다는 점을 많은 분들이 의외로 생각합니다. 이는 공단과 환자가 정해진 비율로 진료비를 나누어 부담하기 때문입니다. 비급여 진료의 경우 병원마다 가격 차이가 크므로, 사전에 진료비를 확인하는 것이 중요하다고 강조됩니다. 실손보험은 급여 진료의 본인 부담금을 보장하며, 비급여 진료는 상품 약관에 따라 보장 여부와 비율이 달라집니다.
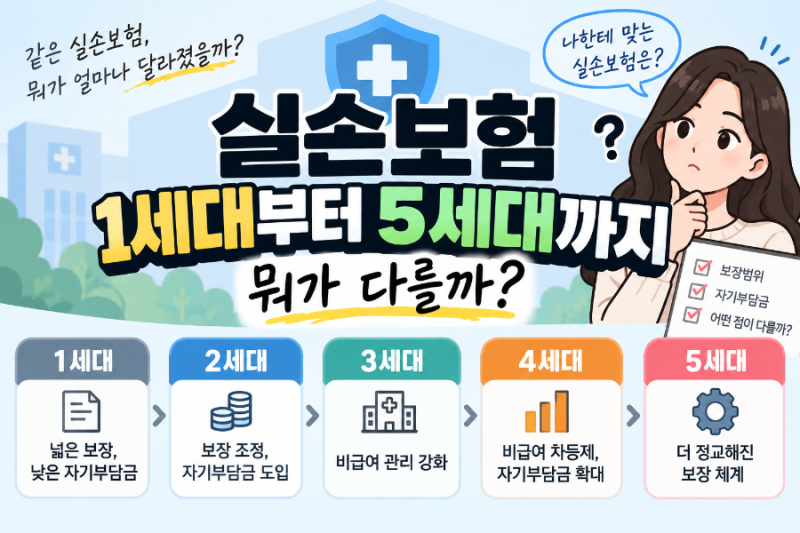
블로거들은 급여 진료의 본인부담률이 입원/외래 여부, 병원 규모, 환자 나이 등 다양한 조건에 따라 달라질 수 있다고 조언합니다. 특히 실손보험 가입 시기에 따라 보장 범위와 자기부담금이 크게 달라지므로, 본인의 보험증권과 약관을 꼼꼼히 확인하는 것이 필요합니다. 병원 진료 전 급여 및 비급여 항목에 대한 정보를 미리 파악하고 실손보험 적용 여부를 확인하면 불필요한 지출을 줄일 수 있습니다.