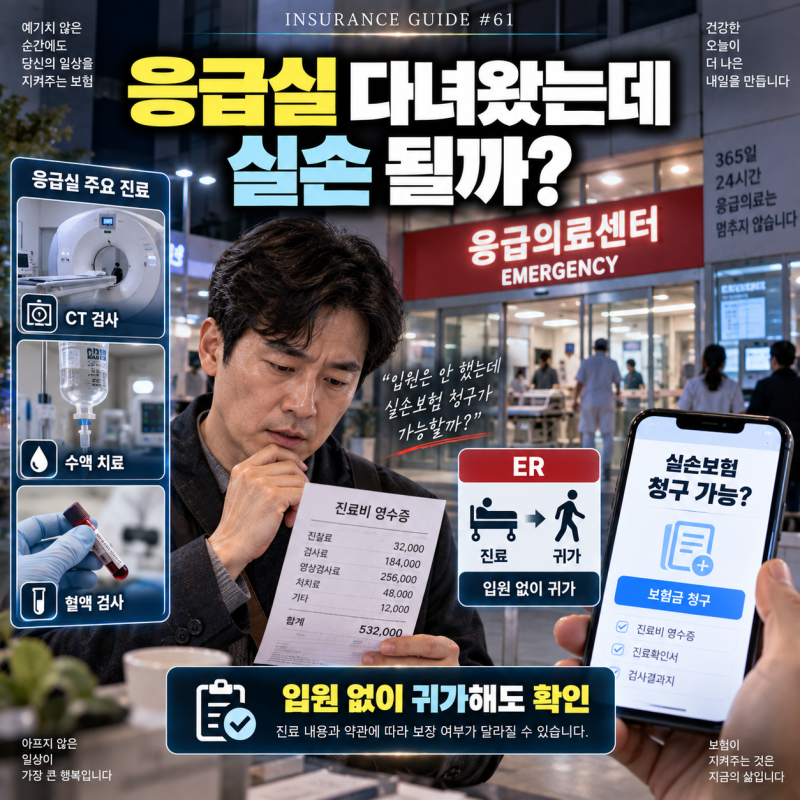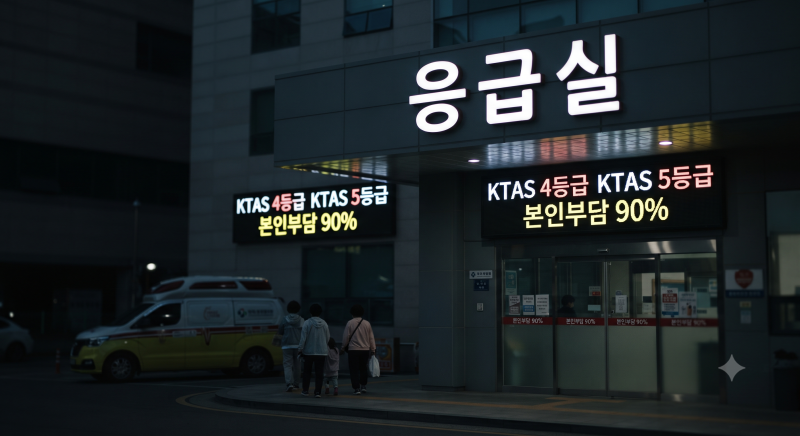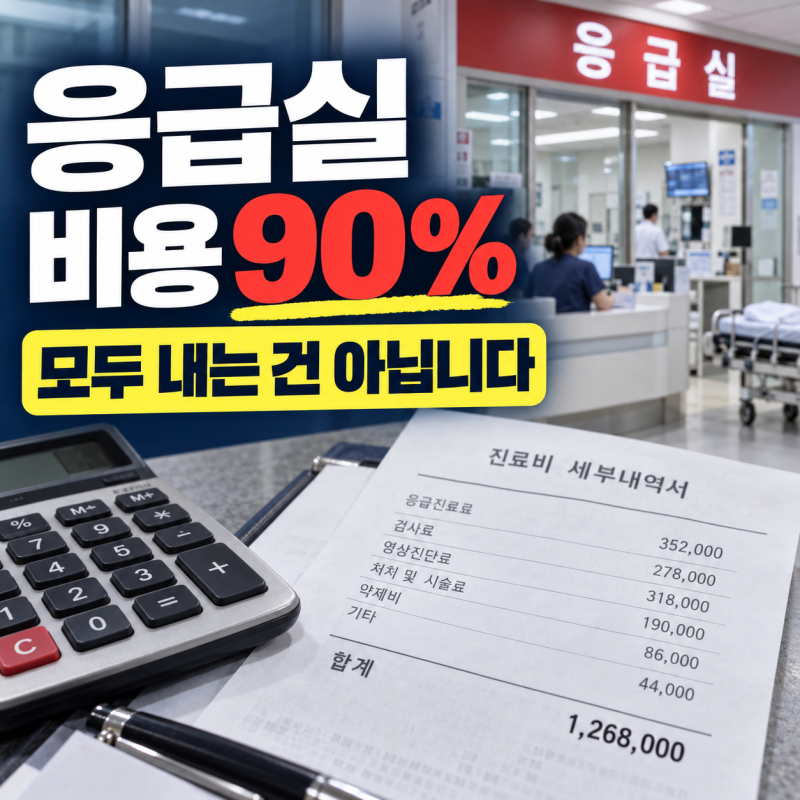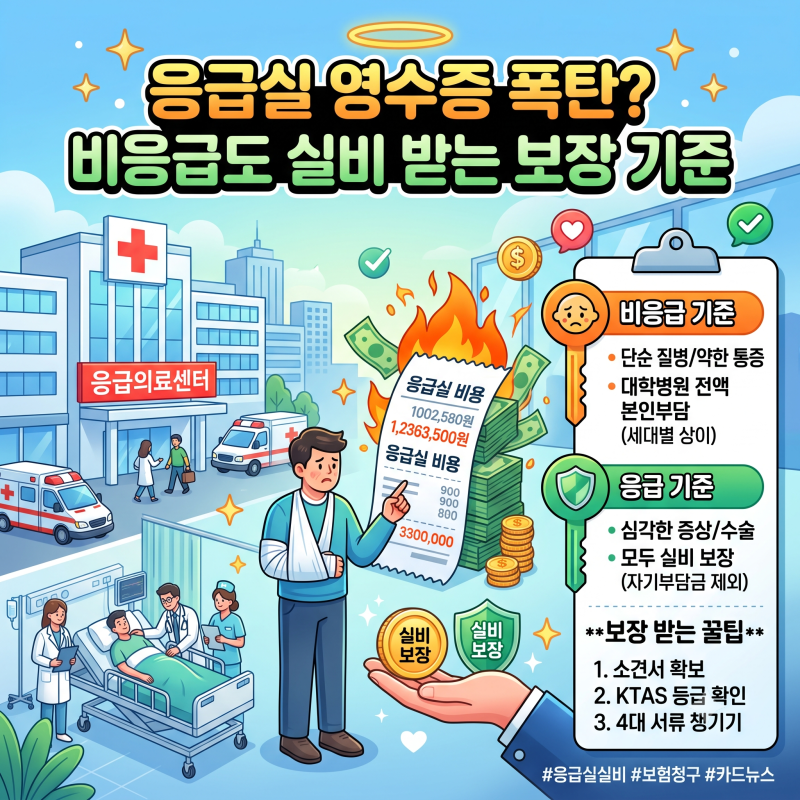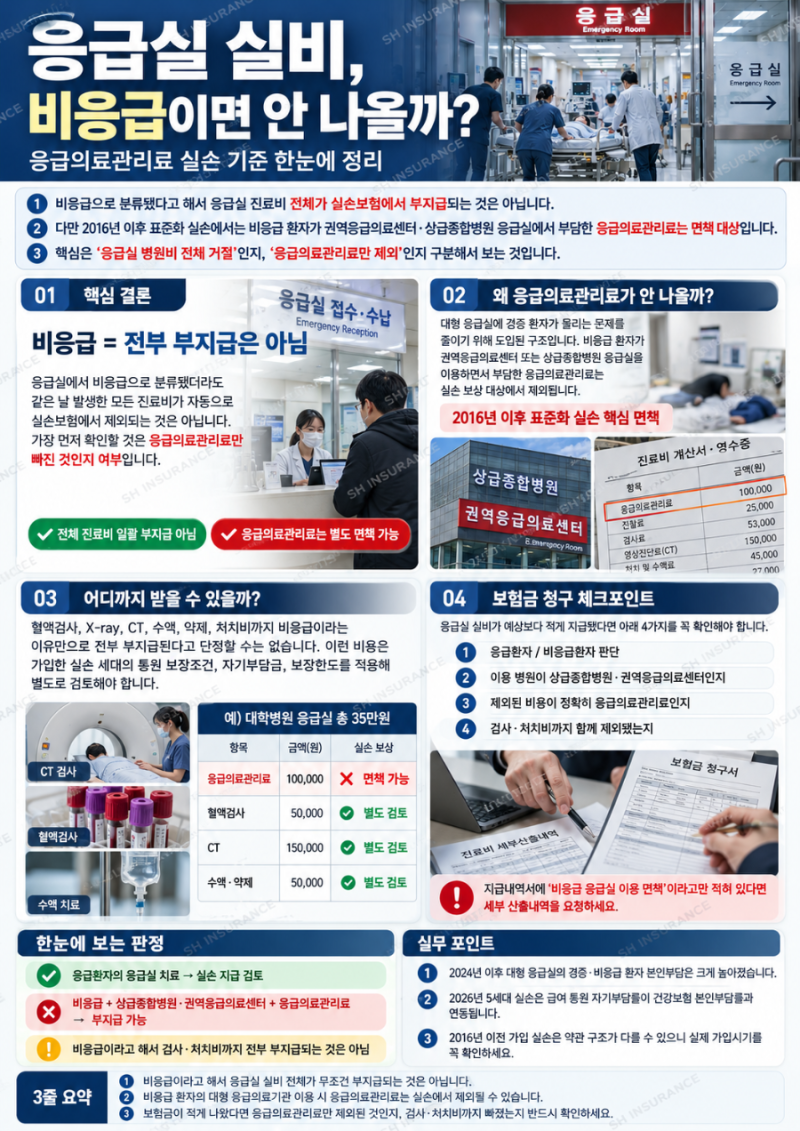
응급실 방문 시 발생하는 진료비는 예상보다 높아 당황스러운 경우가 많습니다. 특히 비응급 환자로 분류될 경우 실손보험 청구가 어려울 것이라는 오해가 있으나, 실제로는 가입한 실손보험의 세대와 방문한 병원 규모에 따라 최대 80~90%까지 보장받을 수 있습니다. 2016년 1월 이전 가입자(1, 2세대)는 비응급 증상으로 상급종합병원 응급실을 이용했더라도 실비 보장이 가능하며, 2024년 9월 13일부터는 일부 대형 응급의료기관의 경증·비응급 환자(KTAS 4, 5등급)에게 건강보험 본인부담률 90%가 적용됩니다. 이는 모든 응급실 방문자에게 일률적으로 적용되는 것이 아니며, 응급의료기관의 종류와 의료진이 분류한 KTAS 등급에 따라 적용 기준이 달라집니다.
실제 블로그 후기들을 살펴보면, 응급실 진료비는 응급의료관리료, 중증도 분류 비용, 진찰료, 각종 검사비, 주사, 수액, 약제 비용 등 다양한 항목이 합산되어 결정됩니다. 같은 복통이라도 검사 종류와 치료 내용에 따라 비용이 크게 달라질 수 있으며, 야간이나 공휴일에는 진찰 및 일부 응급 처치에 가산이 적용되기도 합니다. 실손보험 청구 시에는 영수증 총액만 볼 것이 아니라 항목별 급여와 비급여 구분을 확인하는 것이 중요하며, 수액 비용 또한 탈수 치료 목적과 영양 보충 목적에 따라 보장 여부가 달라질 수 있습니다.
응급실 진료 후 실손보험 청구를 위해서는 본인이 가입한 실손보험의 가입 시기(세대)를 보험 증권에서 반드시 확인해야 합니다. 또한, 응급실 영수증에 기재된 항목들을 면밀히 살펴보고, 응급의료관리료 등의 보장 조건은 가입 시기와 해당 약관을 기준으로 판단해야 합니다. 단순히 수액을 맞았다는 사실만으로 모든 비용이 보장되는 것은 아니므로, 처방 이유와 사용한 약제, 가입한 특약의 조건을 함께 확인하는 것이 현명한 실비 청구의 핵심입니다.