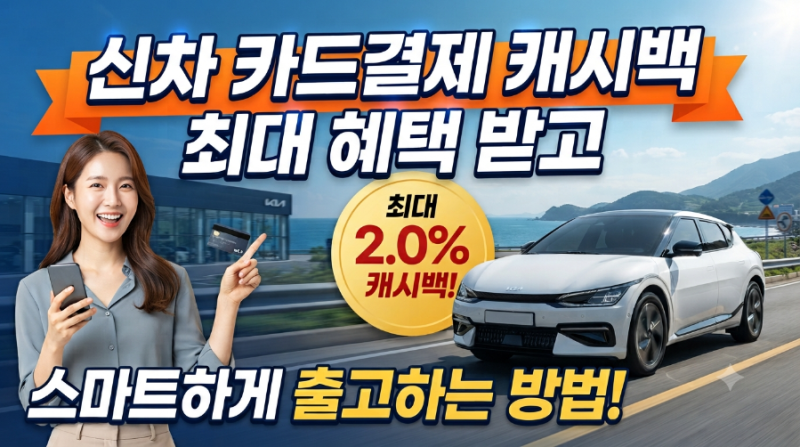

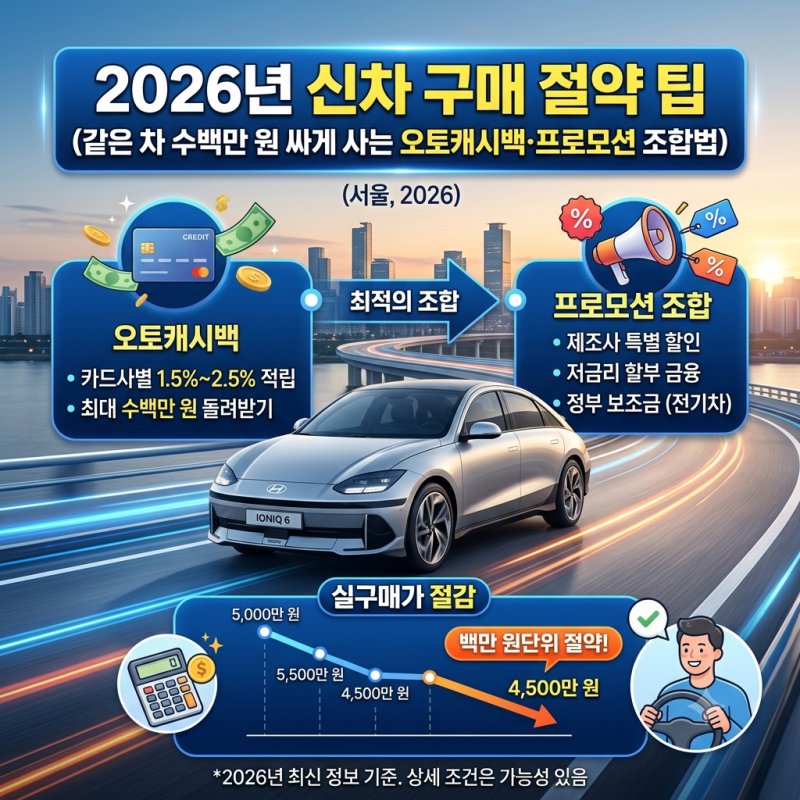
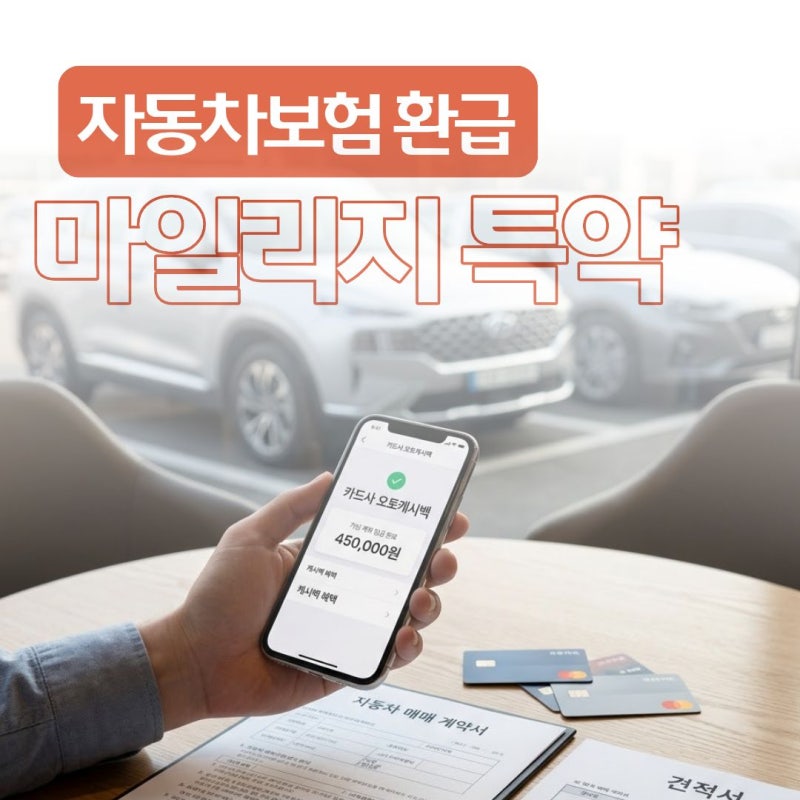
신차 구매 시 차량 대금을 현금으로 계좌이체하는 대신 신용카드나 체크카드로 일시불 결제하면 카드사로부터 일정 비율의 현금을 돌려받는 오토캐시백 제도가 주목받고 있습니다. 이는 카드사가 가맹점으로부터 받는 수수료의 일부를 소비자에게 환원하는 방식으로, 최신 기준으로도 4천만 원 결제 시 최대 120만 원 이상의 현금을 돌려받을 수 있어 많은 신차 구매자들이 필수적으로 챙기는 혜택입니다. 딜러의 현금 할인이나 캐피탈 할부 유도와는 별개로 소비자가 직접 챙길 수 있는 금융 혜택으로, 차량 대금 결제 방식만 바꿔도 상당한 금액을 절약할 수 있습니다.
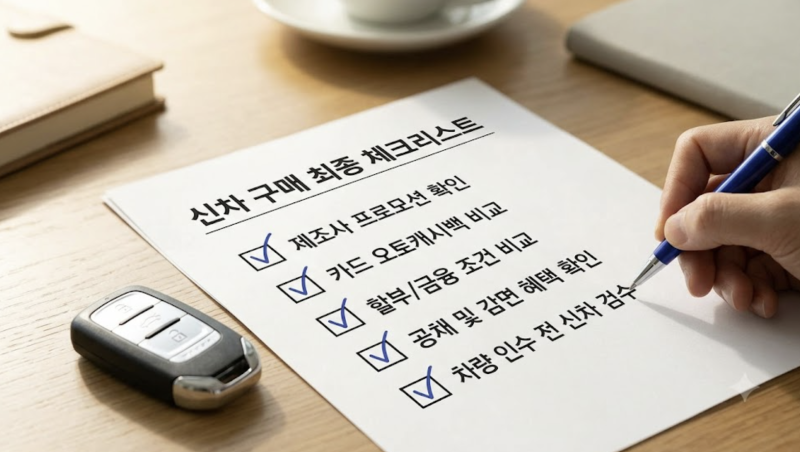
실제 사용자들은 오토캐시백을 통해 차량 구매 비용을 크게 절감했다고 입을 모읍니다. 특히 현금 자금이 충분하다면 신용카드 일시불보다 체크카드 캐시백률이 0.1~0.2%p 더 높은 경우가 있어 유리하며, 분할 납부가 필요할 경우 카드사 다이렉트 오토할부를 활용하여 선수금을 카드로 결제하고 잔여금을 저금리 할부로 묶는 복합할부 설계도 가능합니다. 카드사별 정책은 매월 미세하게 조정되므로, 결제 전 최신 캐시백률과 조건을 꼼꼼히 비교하는 것이 중요합니다.
오토캐시백을 최대한 활용하려면 카드사 다이렉트 앱이나 제휴 플랫폼 프로모션을 통해 더 높은 환급률을 확인하는 것이 좋습니다. 또한, 고액 결제 시 필요한 특별한도 상향 신청 절차와 캐시백 입금 일정, 결제 직후 신용점수 일시 하락 방어 팁 등 실무적인 정보들을 미리 숙지하는 것이 현명합니다. 단순히 계좌이체로 끝낼 경우 놓칠 수 있는 수십만 원에서 1백만 원 이상의 혜택을 챙겨 블랙박스나 틴팅 등 신차 출고 부대비용을 상쇄할 수 있습니다.