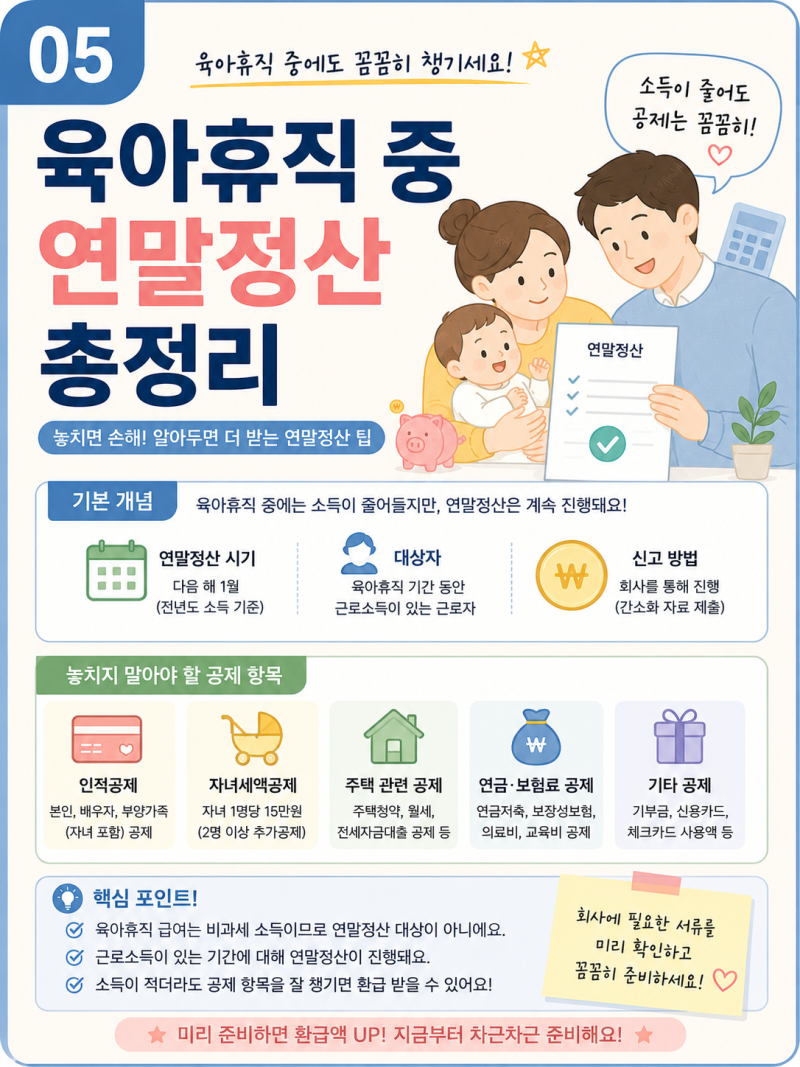
육아휴직 중 연말정산은 많은 부부가 궁금해하는 중요한 세무 이슈입니다. 고용보험법에 따라 지급되는 육아휴직 급여는 전액 비과세 소득으로, 연말정산 시 총소득 금액에서 제외됩니다. 하지만 육아휴직자도 퇴직자가 아닌 계속근로자로 분류되어, 휴직 기간과 상관없이 1월부터 12월까지 1년 전체의 지출 내역을 공제받을 수 있습니다.
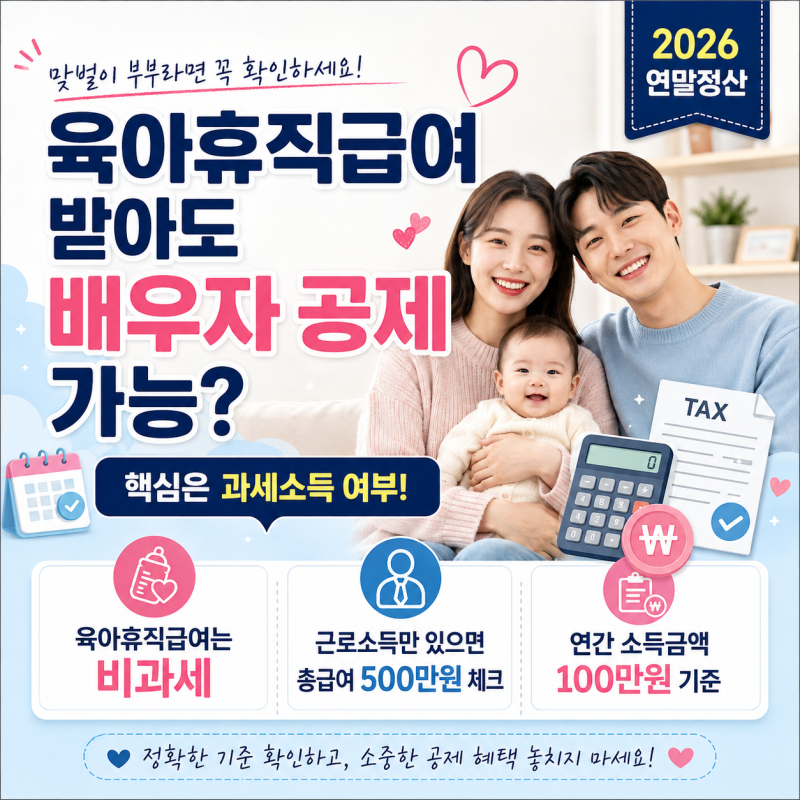
실제 블로그 후기들을 살펴보면, 육아휴직 중인 배우자를 인적공제 대상자로 올릴 수 있는지에 대한 관심이 높습니다. 연간 소득금액 100만 원(근로소득만 있는 경우 총급여액 500만 원) 이하인 경우 배우자의 인적공제 대상이 될 수 있으며, 연도 전체를 휴직하여 회사로부터 받은 급여가 없다면 150만 원 공제가 가능합니다. 그러나 연도 도중에 휴직하여 회사에서 받은 총급여가 500만 원을 초과했다면 인적공제 대상에서 제외됩니다.
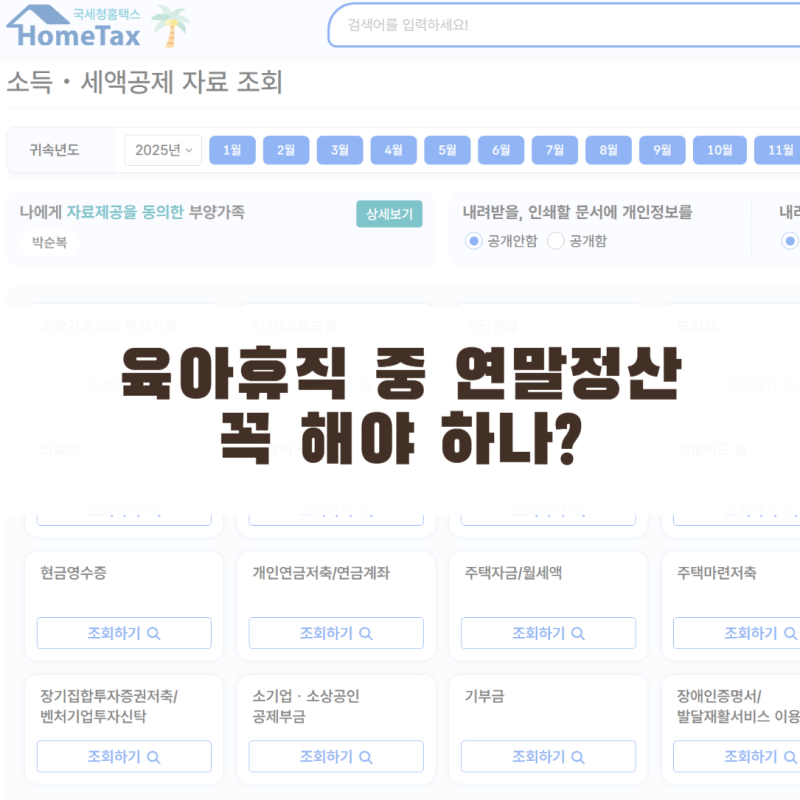
맞벌이 부부의 경우, 소득이 높은 배우자에게 자녀 인적공제 및 자녀세액공제를 몰아주는 것이 세금 환급에 유리합니다. 또한, 회사에서 통상임금과의 차액을 보전해주는 '회사 지급분(보전수당)'은 고용보험 육아휴직급여와 달리 과세 대상 근로소득에 해당하므로, 연말정산 시 이 부분을 명확히 구분하여 확인하는 것이 중요합니다. 국세청 홈택스 간소화 서비스 동의와 회사 제출 기한을 놓치지 않고 챙기는 것이 핵심입니다.