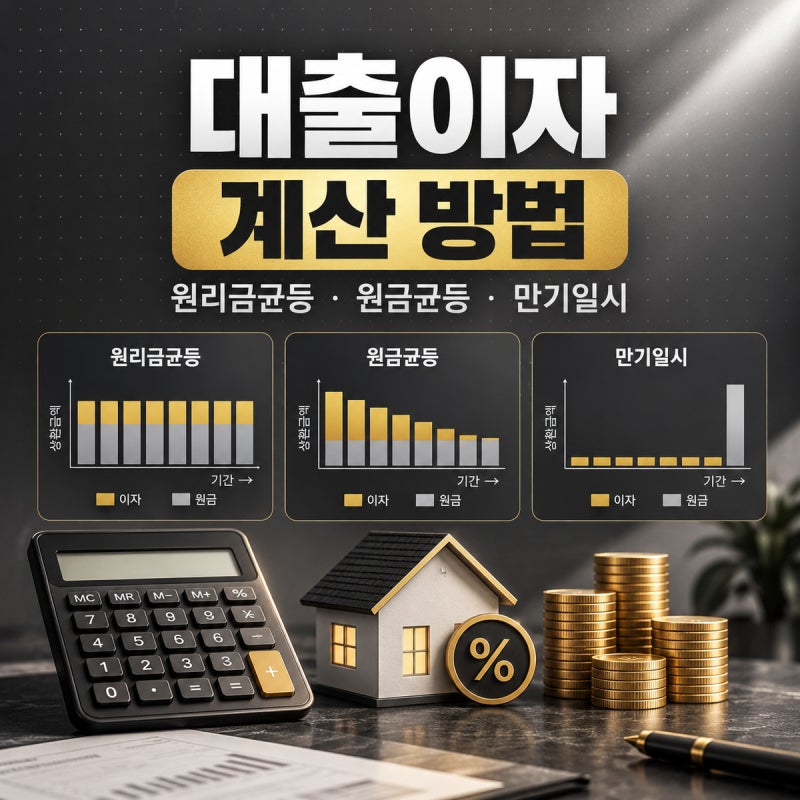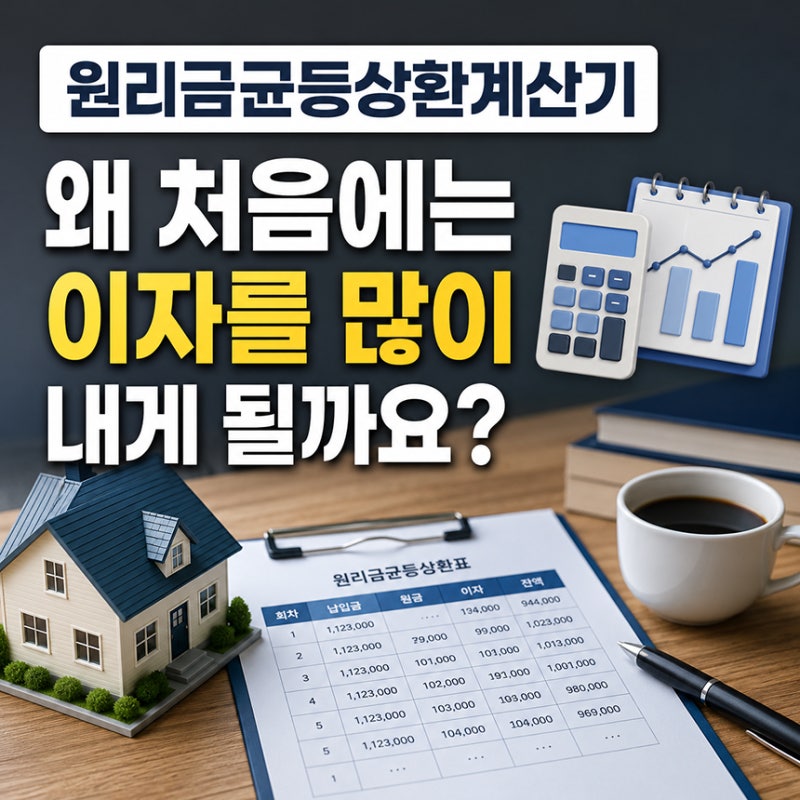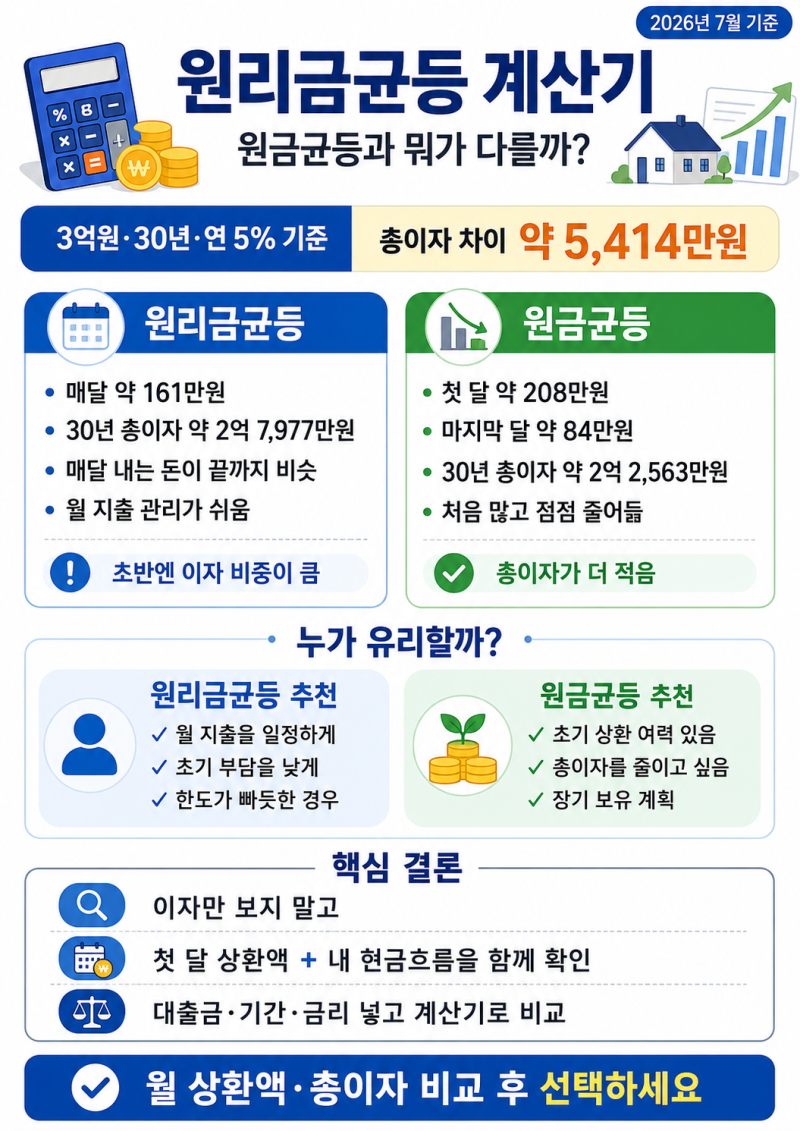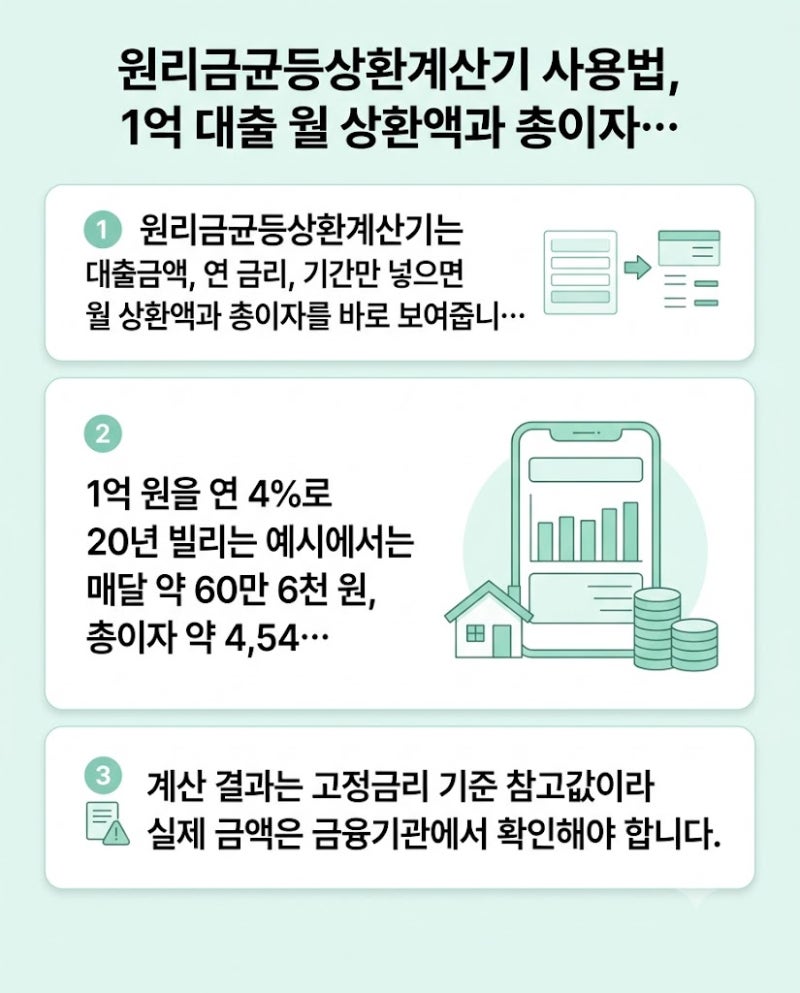
원리균등 계산기는 대출 상환 방식 중 하나인 원리금균등상환의 월 상환액과 총이자를 계산하는 데 사용됩니다. 이 방식은 매달 갚는 원금과 이자의 합계가 일정하여 가계 자금 계획을 세우기 용이하다는 장점이 있습니다. 특히 고정 수입이 있는 직장인에게 매달 나가는 돈을 예측 가능하게 하여 자금 관리에 도움을 줍니다. 하지만 초기에는 이자 비중이 높고 원금 비중이 낮아 중도 상환 시 원금이 생각보다 덜 줄어들 수 있다는 점을 인지해야 합니다.
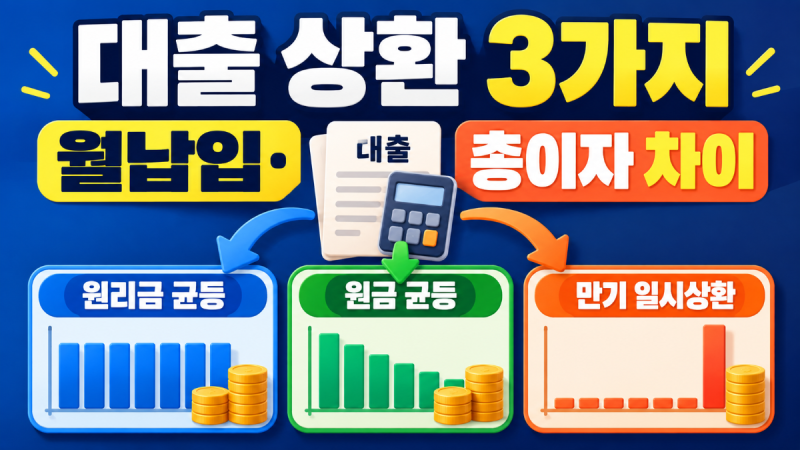
실제 사용자들은 원리금균등상환이 월 상환액이 일정하여 자금 관리에 편리하다고 평가합니다. 그러나 원금균등상환 방식과 비교했을 때 총이자가 더 많을 수 있다는 점을 지적합니다. 예를 들어, 3억 원을 연 4.5%로 30년간 빌릴 경우 원리금균등은 총이자가 약 2억 2,816만 원인 반면, 원금균등은 약 2억 306만 원으로 약 2,510만 원의 이자 차이가 발생할 수 있습니다. 따라서 단순히 월 상환액만 보기보다는 총이자를 함께 고려하는 것이 중요합니다.
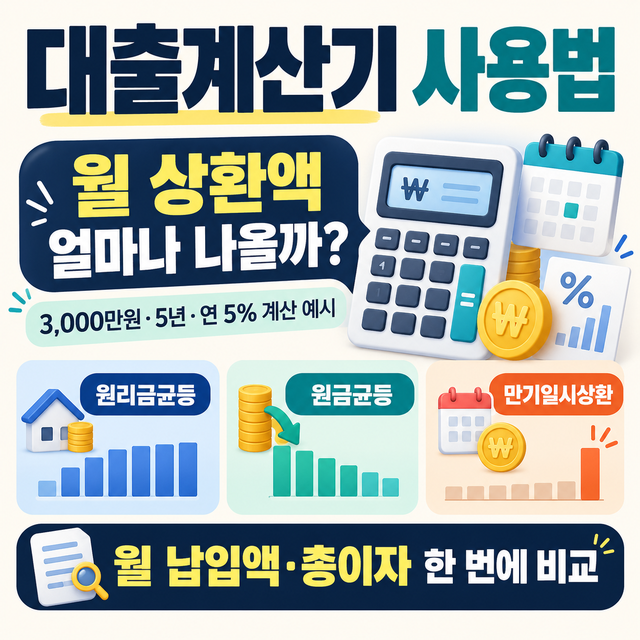
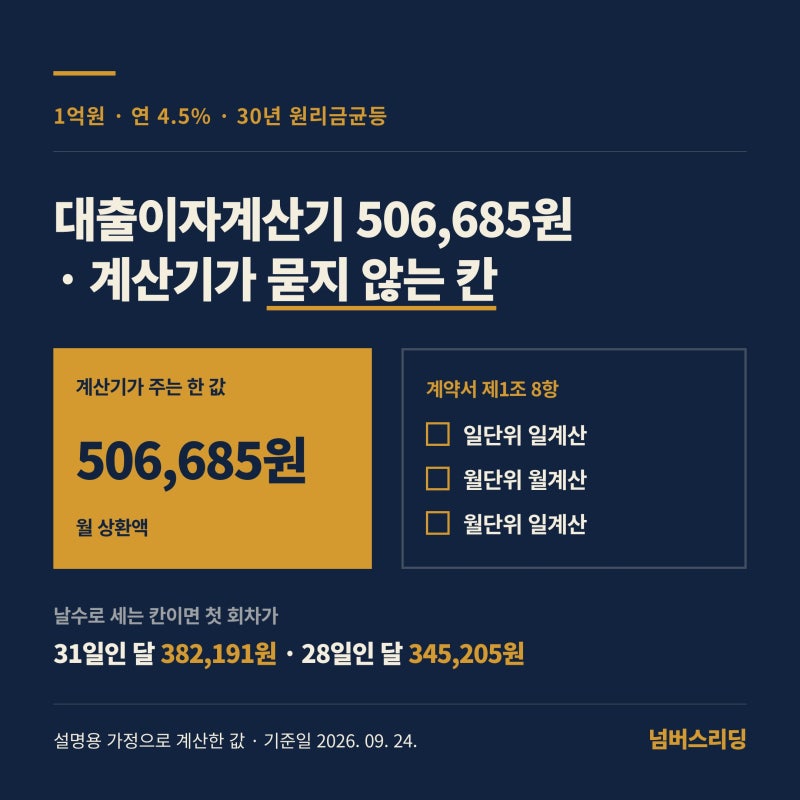
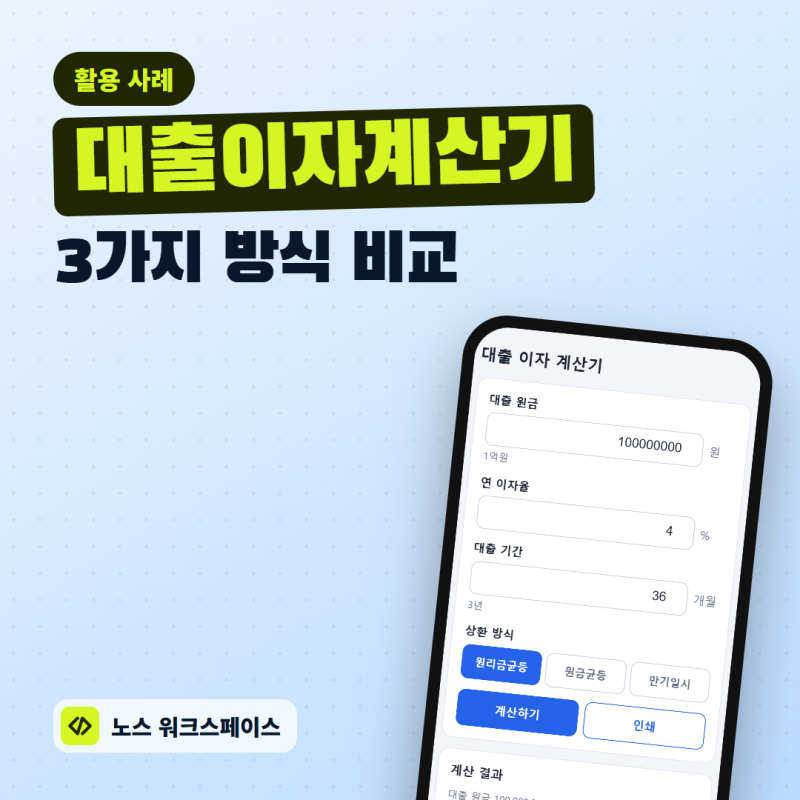
대출이자 계산기를 활용할 때는 상환 방식을 세 가지(원리금균등, 원금균등, 만기일시) 모두 돌려보고 월 상환액이 자신의 소득 수준에 감당 가능한지 확인해야 합니다. 또한, 총이자를 비교하여 차액을 파악하고, 5년 또는 10년 뒤 남은 원금을 확인하는 것이 좋습니다. 실제 이자는 날짜 수로 계산되어 계산기 값과 차이가 발생할 수 있으며, 중도상환수수료, 인지세 등은 계산기에 포함되지 않으므로 약정서나 상담을 통해 최종 확인해야 합니다.