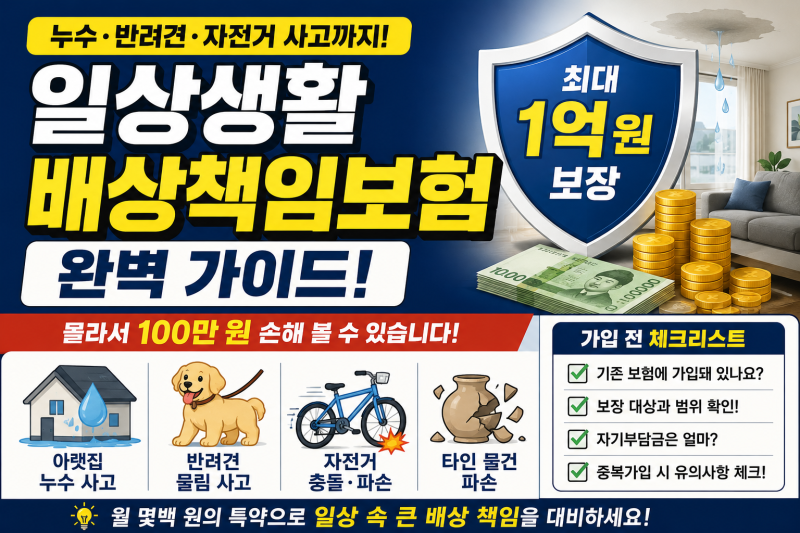

운전자보험과 일상생활배상책임보험을 각각 가입하는 대신, 운전자보험에 가족일상생활배상책임 특약을 함께 구성하여 월 1만원 초반의 합리적인 비용으로 도로 위 위험과 일상 속 법률상 배상책임을 동시에 대비할 수 있습니다. 자동차보험이 타인의 피해를 보상하는 민사적 책임에 집중한다면, 운전자보험은 운전자 본인에게 발생하는 형사적, 행정적 법적 비용과 본인의 신체 상해를 지켜주는 역할을 합니다. 여기에 일상생활 중 실수로 남에게 입힌 재물, 신체 손해를 최대 1억원까지 보상하는 가족일상생활배상책임을 특약으로 함께 넣으면 불필요한 기본계약 중복 지출 없이 가성비를 극대화할 수 있습니다.
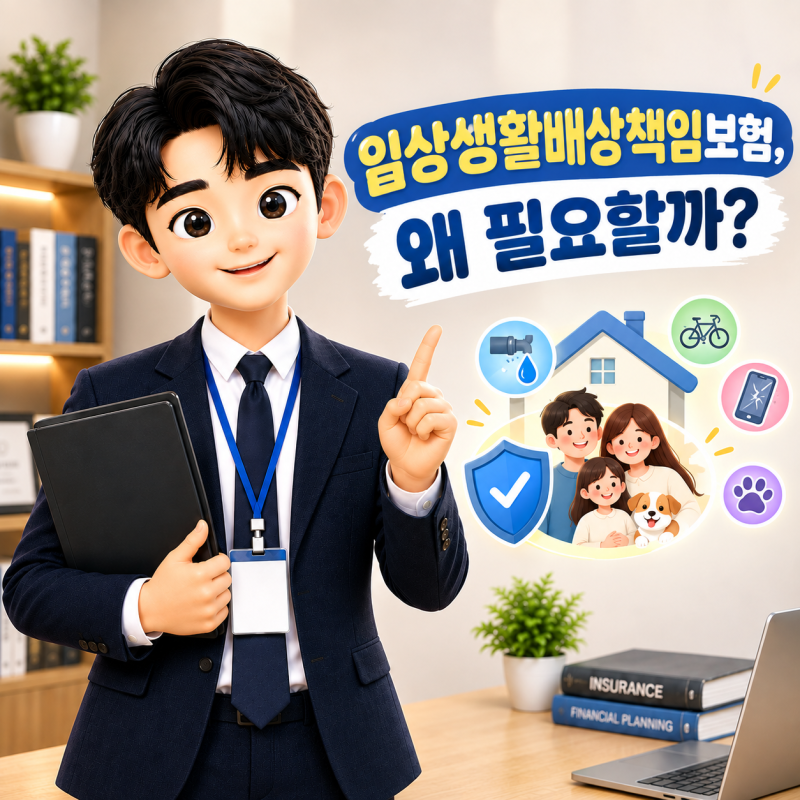
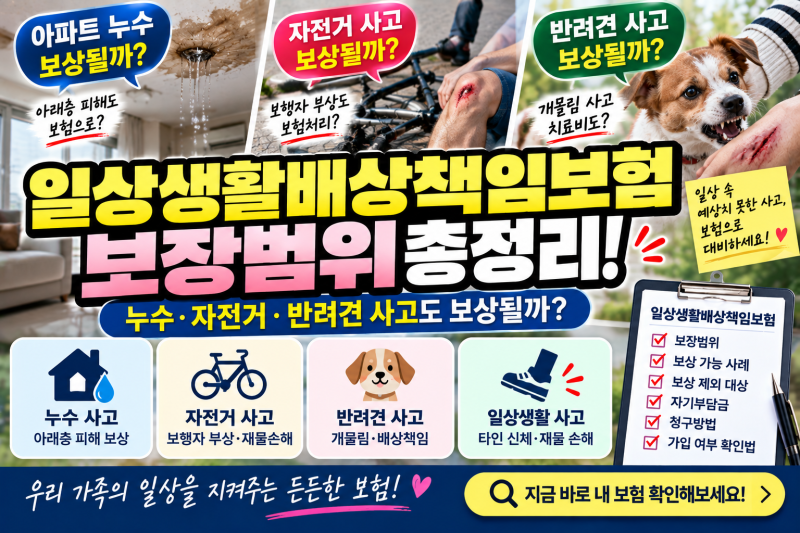
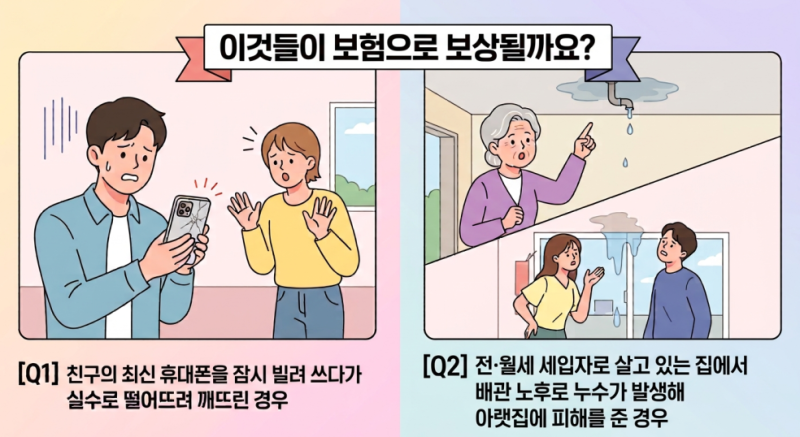
실제 블로그 후기들을 살펴보면, 많은 가입자들이 본인이 일상배상책임보험에 가입되어 있는지 모르는 경우가 흔합니다. 특히 운전자보험이나 실손보험, 상해보험, 주택화재보험에 특약으로 포함된 경우가 많아 확인이 필요합니다. 일상생활배상책임보험은 누수 사고, 반려견 물림 사고, 자전거 충돌 등 다양한 일상생활 속 위험을 보장하지만, 고의 사고, 직무 수행 중 사고, 차량 운행 중 사고, 동거 친족 간 사고는 보장에서 제외되므로 주의해야 합니다.
블로거들은 일상배상책임보험을 운전자보험에 포함할 경우 20년 만기 시 특약이 사라질 수 있다는 점을 중요한 체크포인트로 강조합니다. 또한, 전동킥보드나 전동자전거 사고는 차량으로 분류되어 보장되지 않는다는 점을 많은 사람이 모르고 있어 가입 전 약관을 꼼꼼히 확인하는 것이 중요합니다. 가족일상배상책임 특약의 경우, 본인이 가입하지 않아도 배우자나 생계를 같이하는 친족의 보험으로 보상받을 수 있는 조건도 있으니 확인해 보시길 바랍니다.