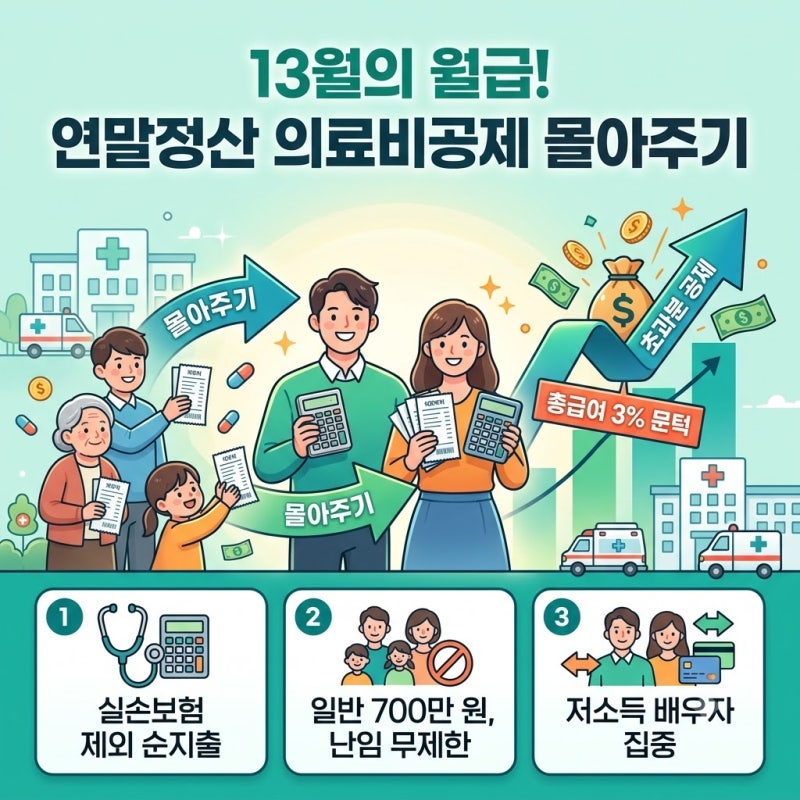

연말정산 의료비 공제는 직장인들이 매년 주목하는 강력한 절세 혜택 중 하나입니다. 본인 및 부양가족을 위해 지출한 의료비 중 일정 금액을 세금에서 직접 공제받을 수 있기 때문입니다.
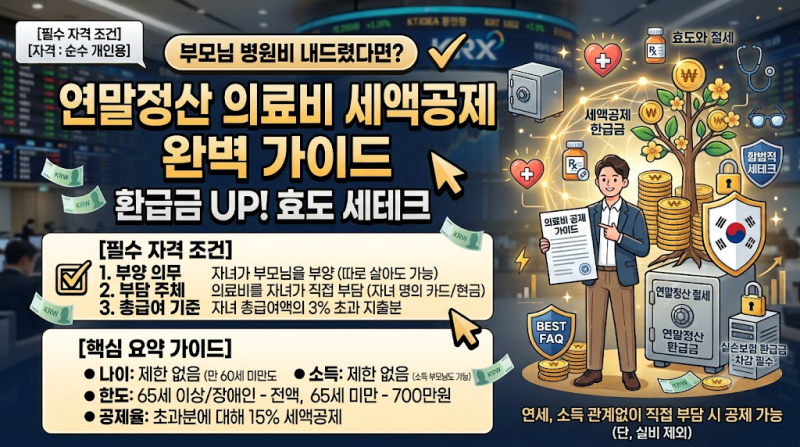
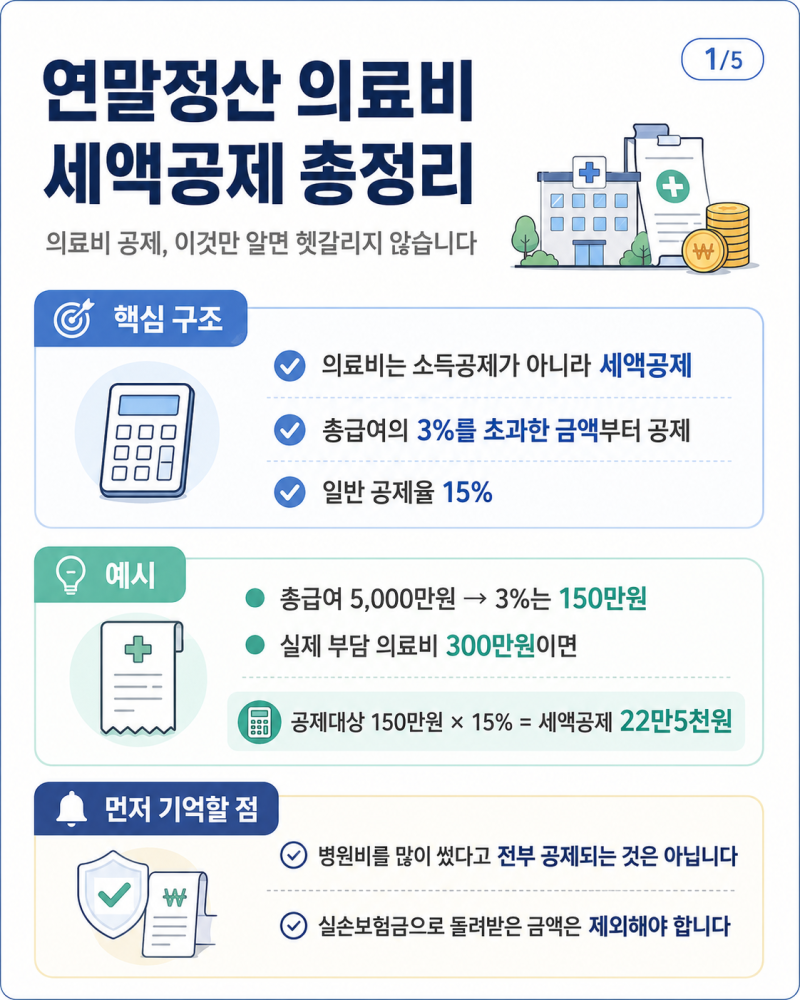
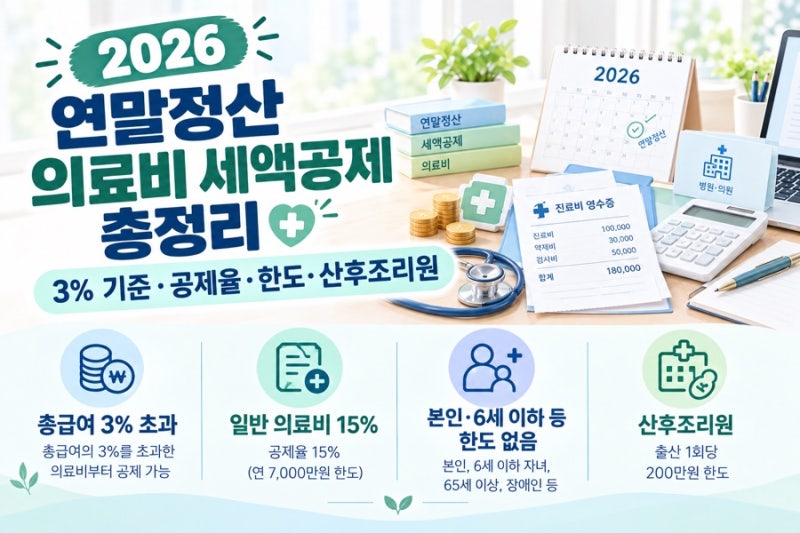
하지만 단순히 병원비를 썼다고 모두 공제되는 것이 아니며, 총급여액의 3%를 초과하는 지출분부터 공제 대상이 되는 까다로운 조건이 존재합니다. 실제 블로그 후기들을 보면, 의료비 세액공제는 총급여의 3%라는 문턱을 넘어야만 혜택이 시작된다는 점을 강조합니다.
특히 본인, 65세 이상, 장애인 등 특정 대상은 공제 한도가 없어 초과분 전액에 대해 공제율이 적용되는 큰 장점이 있습니다. 반면, 실손보험금으로 돌려받은 금액은 반드시 차감해야 하며, 이를 누락하면 가산세가 부과될 수 있어 주의가 필요합니다.
연말정산 의료비 공제를 극대화하려면 부부 간 '의료비 몰아주기' 전략을 고려해야 합니다. 또한 미용·성형 수술비나 건강기능식품 구입비 등은 공제 대상에서 제외되지만, 시력교정용 안경·콘택트렌즈는 1인당 연 50만 원까지 인정됩니다.
난임시술비는 30%의 높은 공제율이 적용되므로, 놓치기 쉬운 항목들을 꼼꼼히 확인하여 절세 혜택을 온전히 누리시길 바랍니다.