
근로장려금은 저소득 가구의 생활 안정을 지원하는 중요한 제도입니다. 2026년 신청을 앞두고 재산 요건에 대한 관심이 높습니다. 소득은 충족해도 재산 평가 방식 오해로 지급 대상에서 제외되거나 감액되는 경우가 많습니다.
특히 대출금이 재산에서 차감될 것이라는 잘못된 인식이 혼란을 가중시킵니다. 실제 블로그 후기들을 보면, 주택담보대출 등 부채가 재산 합산 시 전혀 차감되지 않는다는 사실에 많은 신청자들이 당혹감을 표합니다.
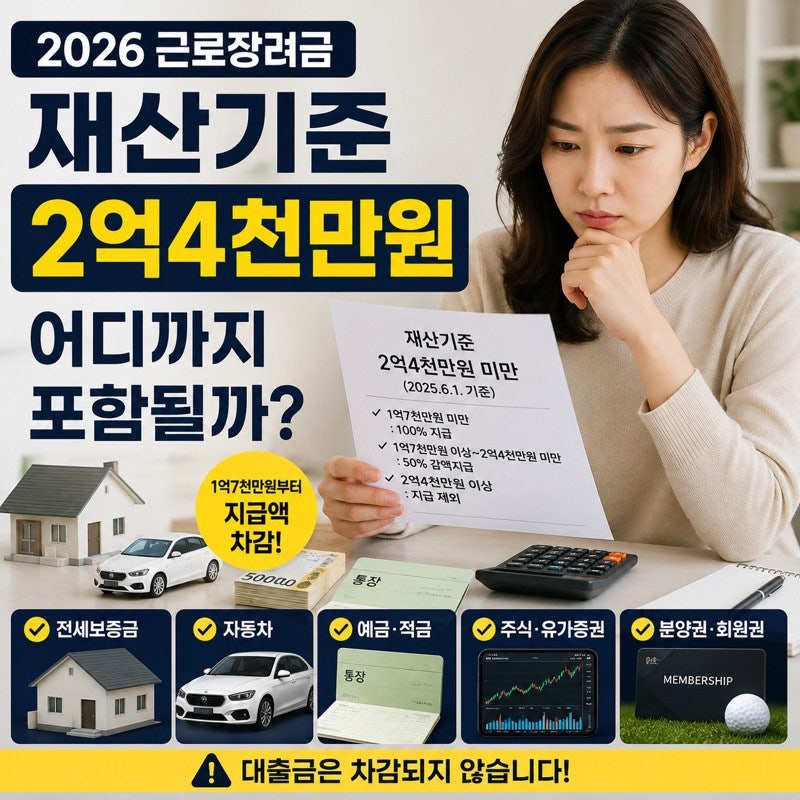
국세청은 순자산이 아닌 총재산가액을 기준으로 삼기 때문입니다. 전세보증금도 실제 보증금과 기준시가의 55% 중 적은 금액이 적용되어 일반 평가와 다른 기준에 주의해야 합니다.
근로장려금 재산 요건은 2억 4천만 원 미만 기준과 1억 7천만 원 이상 시 50% 감액 구간을 모두 확인해야 합니다. 재산 평가 기준일인 해당 소득세 과세기간 종료일 6월 1일 현재를 기준으로 가구원 전체 재산을 꼼꼼히 점검하십시오.
예상치 못한 탈락을 피하려면 상세한 재산 합산 범위를 미리 파악하는 것이 중요합니다.