월세 보증금 담보대출은 이미 납부한 임차보증금을 활용하여 생활 자금 등을 마련하는 금융 상품입니다.
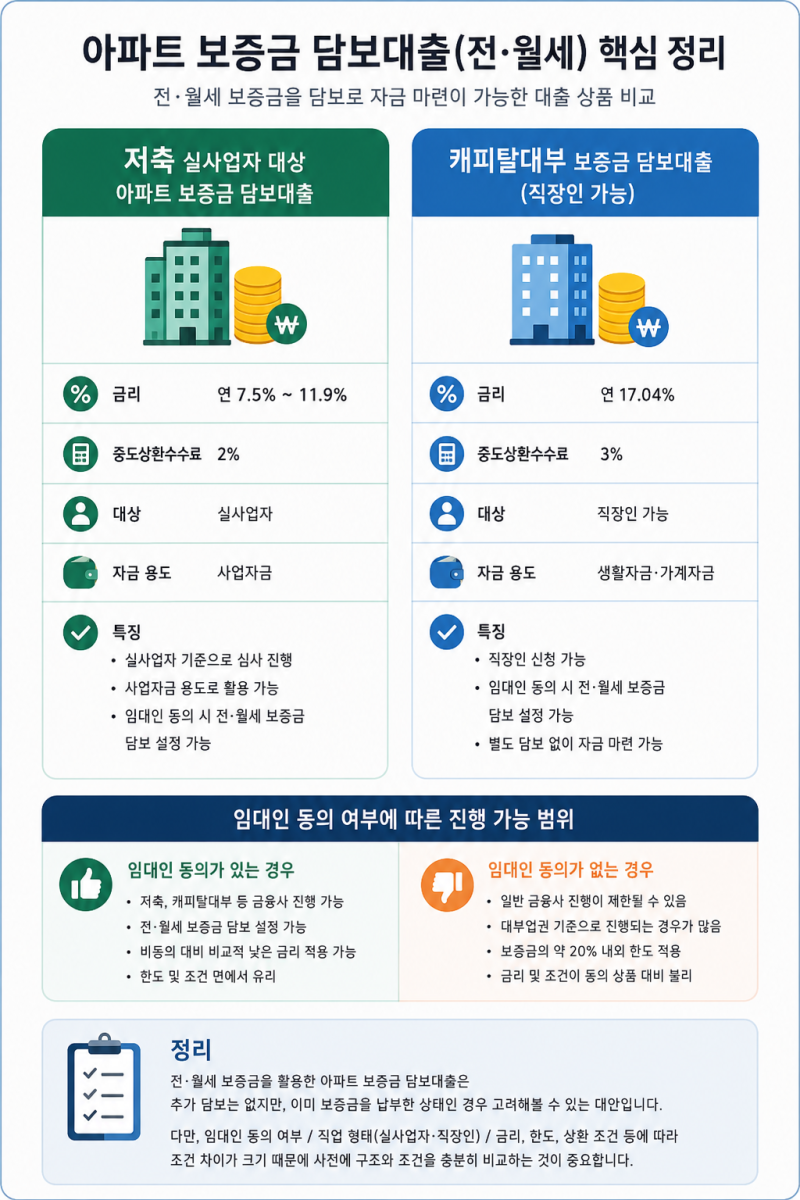
일반 은행권에서는 신규 입주 전세자금대출과 달리 기존 보증금을 담보로 하는 상품을 찾기 어려워 주로 저축은행, 신협, 캐피탈 등 2금융권과 대부업체에서 취급하고 있습니다.
특히 임대차 계약 종료 시 돌려받을 보증금을 담보로 하기에 일반 신용대출보다 심사 기준이 수월하고 금리가 낮은 경우가 많습니다. 실제 이용자들은 월세 보증금 담보대출 시 상품별로 한도와 금리, 대상 주택 조건이 크게 달라 비교가 중요하다고 말합니다.
신협의 경우 집주인 동의가 필요하며 월세 계약 시 남은 월세를 보증금에서 차감하는 방식이 적용됩니다.
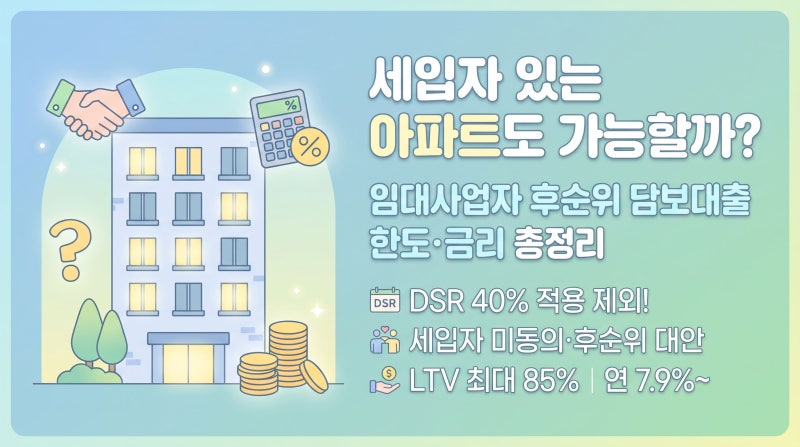
반면, 일부 대부업체의 후순위 담보대출은 세입자 동의 없이도 진행 가능하며, 개인사업자 트랙을 활용하면 DSR 규제를 받지 않아 사업 자금 마련에 유리한 장점이 있습니다.
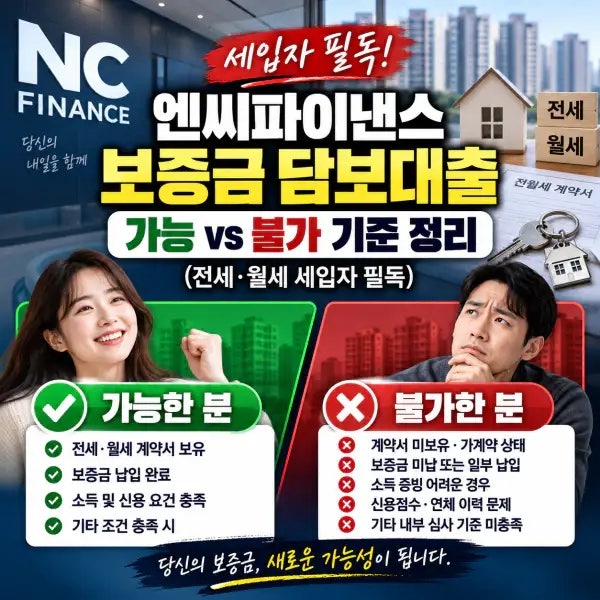
월세 보증금 담보대출을 고려할 때는 현재 거주 중인 주택이 공공 또는 민간 임대주택인지, 아파트인지 등 신청 대상에 포함되는지 먼저 확인해야 합니다.
특히 세입자 동의 없이 진행되는 후순위 대출이라도 임차보증금과 기존 선순위 대출을 반영한 후 남아있는 담보 여력이 핵심이므로, 본인의 상황에 맞는 금융기관과 조건을 꼼꼼히 비교하는 것이 현명합니다.