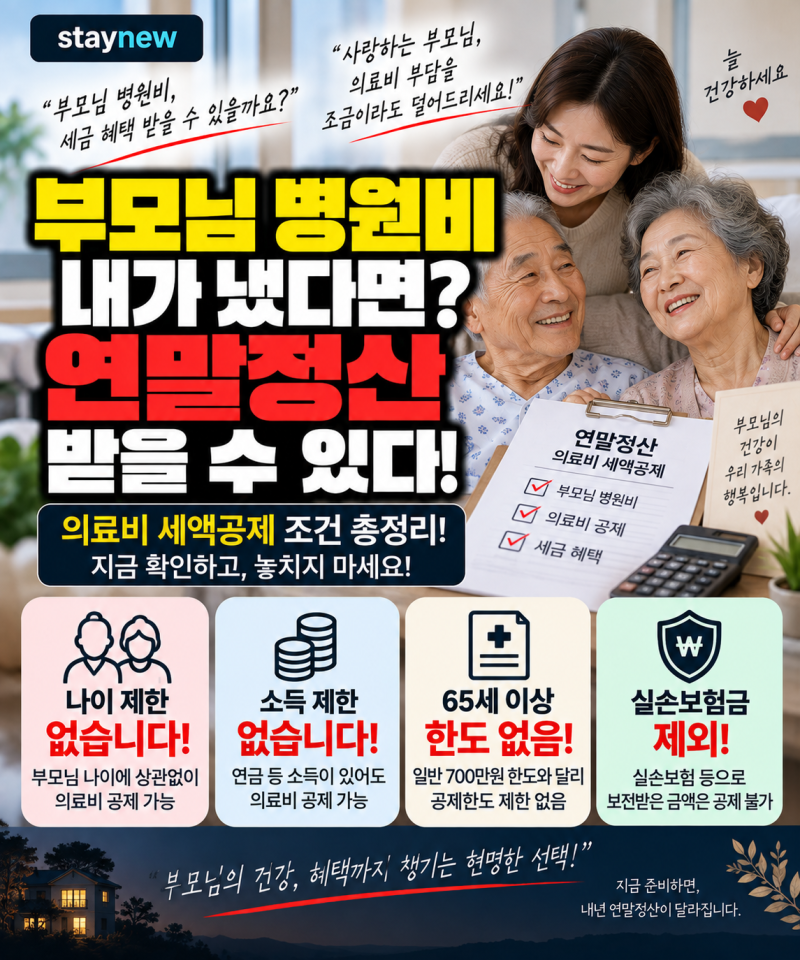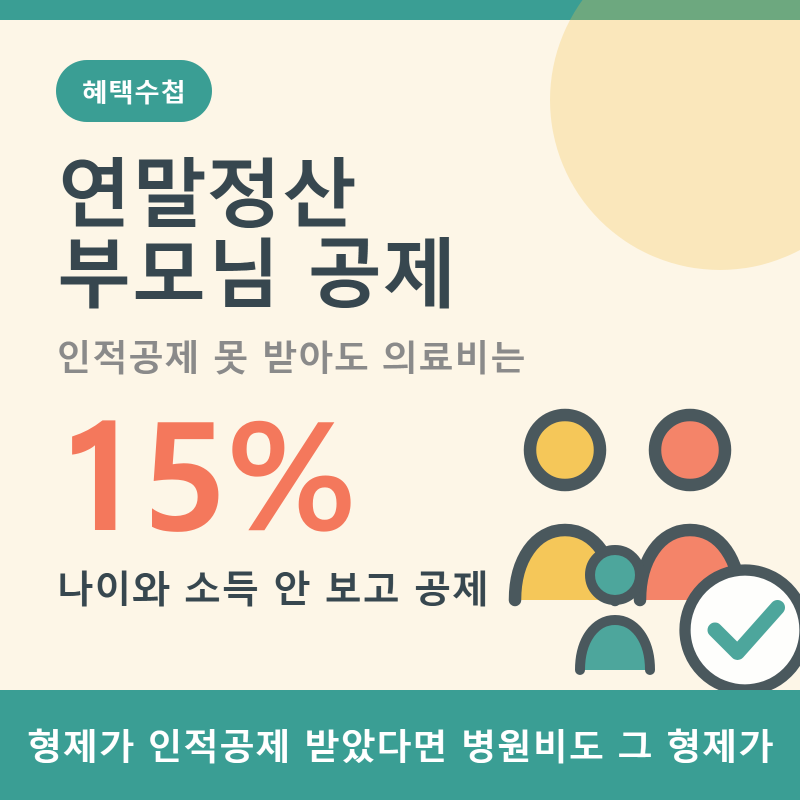

연말정산 시 부모님 의료비 공제는 다른 부양가족 공제와 달리 나이와 소득 요건을 따지지 않는다는 중요한 특징이 있습니다. 부모님의 소득이 100만원을 초과하거나 만 60세 미만이더라도, 자녀가 실제로 의료비를 부담했다면 공제 대상이 될 수 있습니다. 이는 국세청에서도 소득금액 기준을 초과해 기본공제를 받지 못하는 부양가족을 위해 지출한 의료비는 세액공제가 가능하다고 안내하고 있습니다. 부모님이 따로 거주하더라도 주거 형편상 떨어져 사는 경우 실제 부양 관계가 인정되면 공제가 가능합니다.
실제 블로그 후기들을 살펴보면, 부모님 의료비 공제에서 가장 중요한 것은 '누가 실제로 비용을 부담했는지'입니다. 자녀 본인의 카드나 계좌로 직접 결제한 경우 해당 자녀가 의료비 세액공제를 받을 수 있습니다. 그러나 부모님이 본인 카드로 결제하고 자녀가 나중에 돈을 보내드린 경우에는 실제 지출자를 판단하는 과정이 달라질 수 있어 주의가 필요합니다. 또한, 형제자매 간 중복 공제는 불가하므로, 부모님을 기본공제 대상자로 올린 형제자매가 있다면 다른 형제자매는 해당 의료비를 공제받을 수 없습니다.
따라서 큰 병원비가 예상된다면 누가 공제를 받을 것인지 미리 협의하여 결제 수단을 정하는 것이 현명합니다. 특히 형제자매가 부모님 병원비를 나눠 부담하는 경우에는 연말정산 전에 누가 부모님을 기본공제 대상으로 올릴지 확인하고, 의료비 지출자를 명확히 하는 것이 중요합니다. 실손보험으로 환급받은 병원비는 공제 대상에서 제외되며, 간소화 서비스 조회를 위해서는 부모님의 사전 자료제공 동의가 필수입니다.