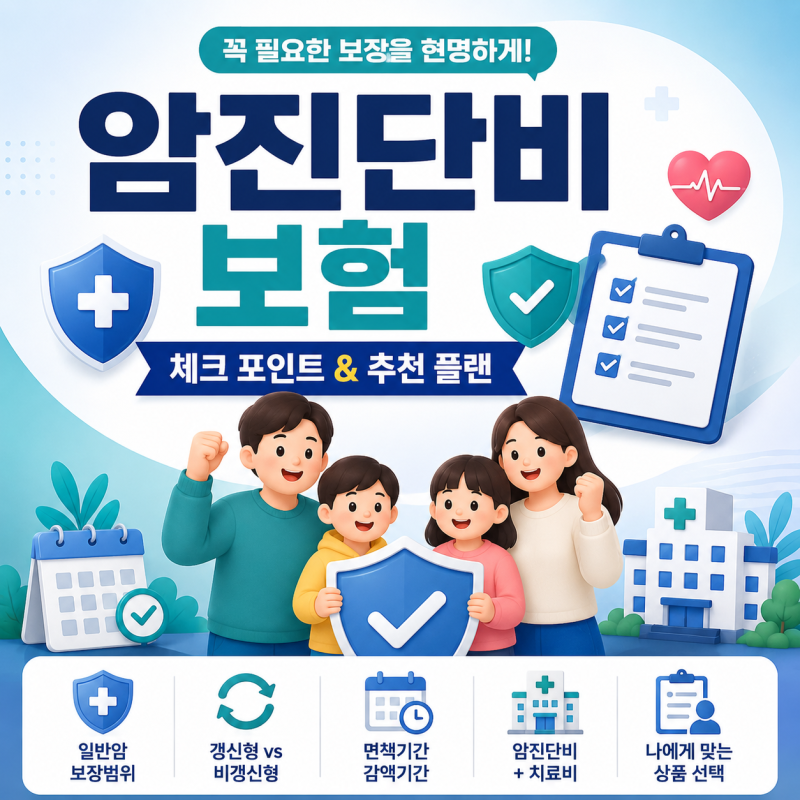


암 발병률이 높아지면서 많은 분들이 암진단비보험 가입을 고민하고 있습니다. 특히 보험사별로 암 분류 기준이 다르므로, 유방암, 자궁암 등 다발생 암이 일반암에 포함되는지 확인하는 것이 중요합니다. 진단비는 암 확정 시 일시금으로 지급되어 치료비뿐만 아니라 생활비, 간병비 등으로 유연하게 활용할 수 있어 암보험 설계의 핵심으로 꼽힙니다. 따라서 본인의 연봉 수준에 맞춰 진단비를 충분히 확보하는 것이 실속 있는 선택입니다.
실제 블로그 후기들을 살펴보면, 특약이 많다고 무조건 좋은 보험은 아니라는 의견이 많습니다. 오히려 보험료만 불어나 유지하기 어려워질 수 있다는 지적입니다. 30~40대 가입자들은 암진단비, 유사암 진단비, 암 주요 치료비를 우선적으로 고려하며, 40~50대는 진단 후 치료 과정까지 생각하여 암 주요 치료비의 중요성을 강조합니다. 실손보험만으로는 생활비나 소득 공백을 메우기 어렵기 때문에 암진단비보험의 필요성이 더욱 부각됩니다.
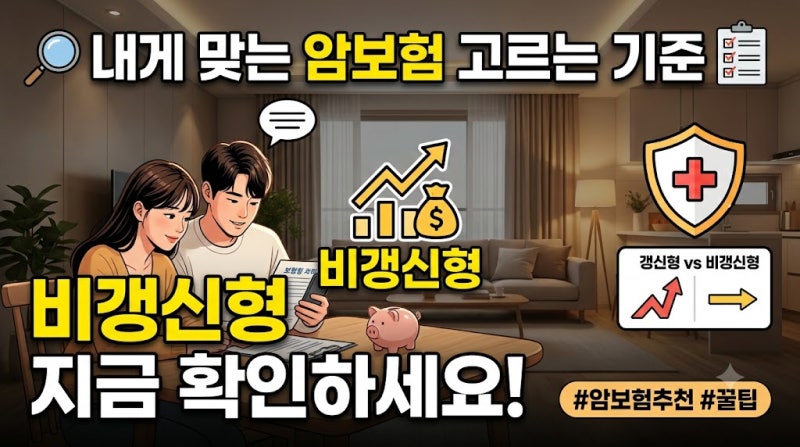
많은 전문가들이 비갱신형 암진단비보험을 추천하는 이유는 가입 시 책정된 보험료가 만기까지 변동 없이 유지되기 때문입니다. 이는 장기적인 관점에서 보험료 부담을 예측 가능하게 하여 안정적인 유지를 돕습니다. 또한, 가입 전 일반암의 범위, 진단비 지급 횟수, 면책 및 감액 기간, 그리고 본인이 계속 유지할 수 있는 보험료 수준을 꼼꼼히 비교하는 것이 현명한 선택의 기준이 됩니다.