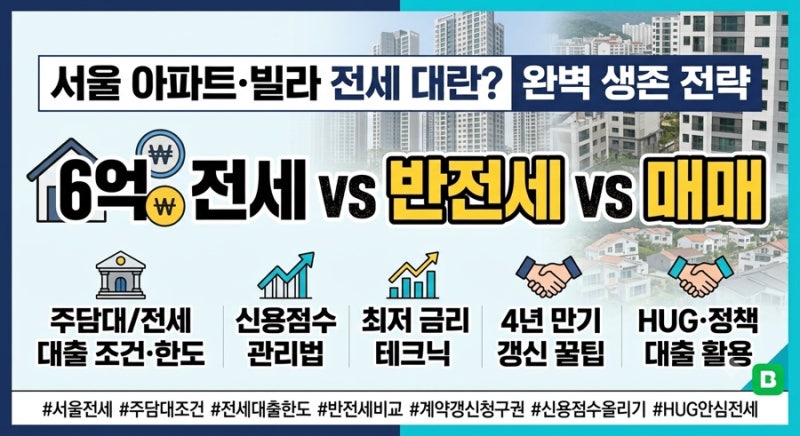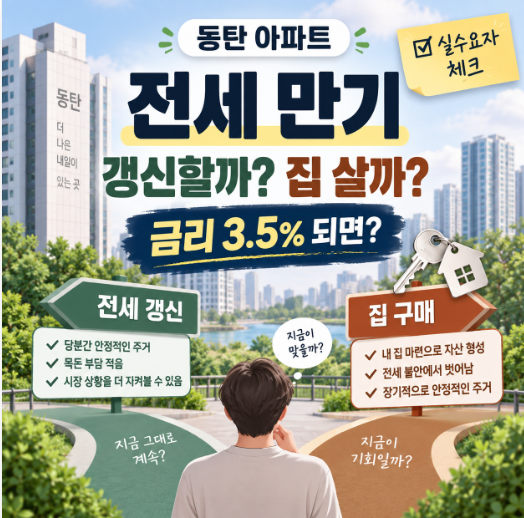

아파트 전세대출 이자는 최근 4%대에 안착하며, 전세 만기를 앞둔 세입자들의 주거비 셈법을 복잡하게 만들고 있습니다. 과거에는 전세가 월세보다 무조건 유리하다는 인식이 강했지만, 높은 대출 이자 부담으로 인해 반전세나 순수 월세를 고려하는 경우가 늘어나는 추세입니다. 특히 자녀 학교나 직장 때문에 장기 거주를 계획하는 30~40대 맞벌이 부부의 고민이 깊어지고 있습니다.
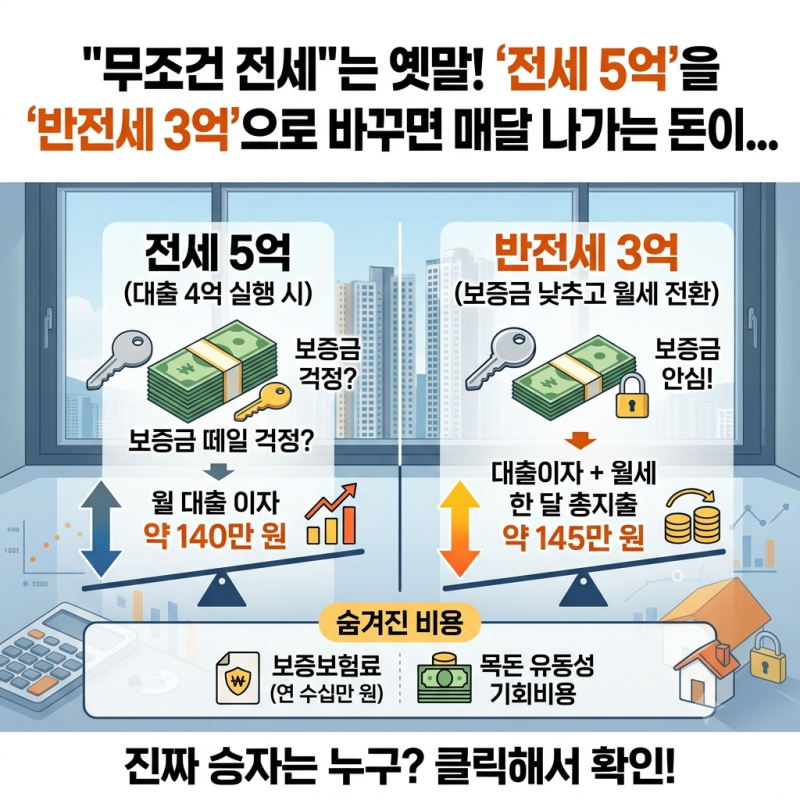
실제 블로그 후기들을 살펴보면, 보증금 5억 원 아파트를 기준으로 순수 전세와 보증금 3억 원 반전세(월세 전환 2억 원)를 비교했을 때, 월 지출이 크게 다르지 않다는 분석이 많습니다. 법정 전월세전환율과 시중 전세대출 금리가 팽팽한 균형을 이루고 있어, 대출 금리가 전환율보다 높으면 월세가, 낮으면 전세가 유리한 구조가 형성됩니다. 금리 인상 속도와 다른 변수들이 집값에 미치는 영향도 중요하게 고려됩니다.
전세대출을 고려한다면, 은행 앱이나 영업점에서 미리 대출 가능 한도를 조회하고, 전세 계약 시 '대출 미실행 시 계약 무효 및 계약금 반환' 특약을 반드시 포함하는 것이 중요합니다. 또한, 은행 심사 기간이 2~3주 소요되므로 잔금일 1~2달 전에 미리 심사를 진행하고, 집주인에게 은행 연락 가능성을 미리 알리는 등 세심한 준비가 필요합니다. 이러한 정보들을 통해 합리적인 주거 형태를 선택할 수 있습니다.