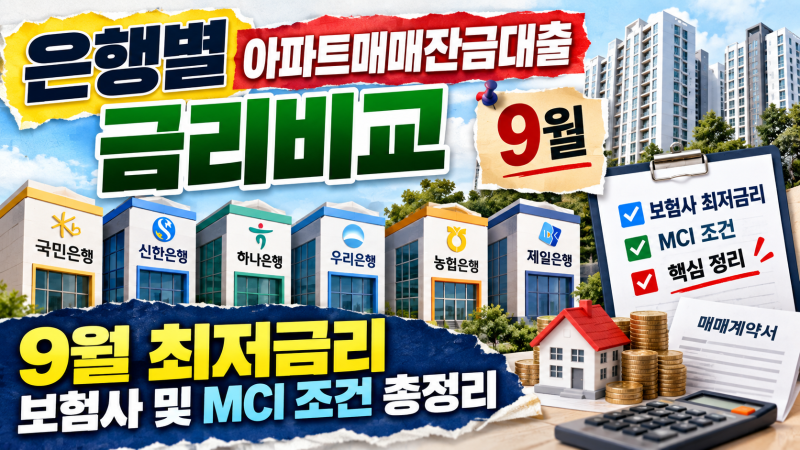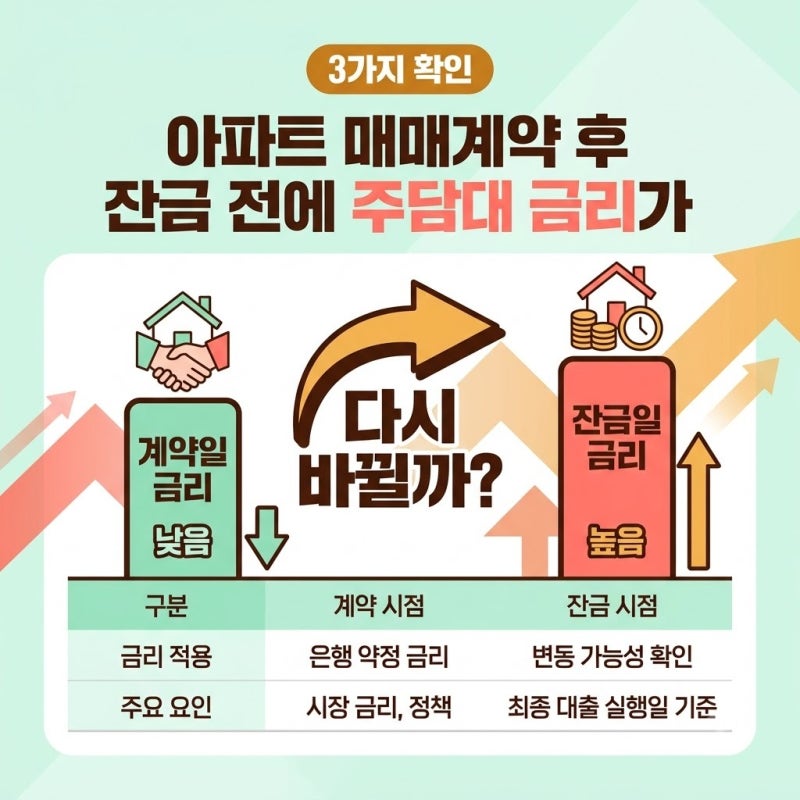


최근 아파트 매매 대출이자에 대한 관심이 높아지고 있습니다. 금리 인상 기조가 이어지면서 대출 이자 부담이 커지고 있지만, 서울 아파트값은 오히려 상승하는 현상이 나타나고 있기 때문입니다. 이는 금리 외에도 공급과 구매력, 가격 상승 기대 등 다양한 요인이 복합적으로 작용하기 때문으로 분석됩니다. 특히 2026년 9월 기준으로 시중은행의 아파트 매매 잔금 대출 최저 금리가 연 5%대 중반을 형성하고 있어, 대출을 계획하는 분들의 신중한 접근이 요구됩니다.
실제 블로그 후기들을 살펴보면, 변동금리와 5년 고정금리 사이에서 많은 고민을 하는 것을 알 수 있습니다. 금리가 치솟는 상황에서는 5년 고정금리가 안정적이라는 시각이 많지만, 실제 금리 수준이 높아 선택에 어려움을 겪는 경우가 많습니다. 또한, 대출 총량 규제와 방공제로 인한 한도 부족 문제를 해결하기 위해 MCI(모기지신용보험) 활용이나 2금융권 보험사 상품을 고려하는 등 다양한 전략이 필요한 상황입니다.
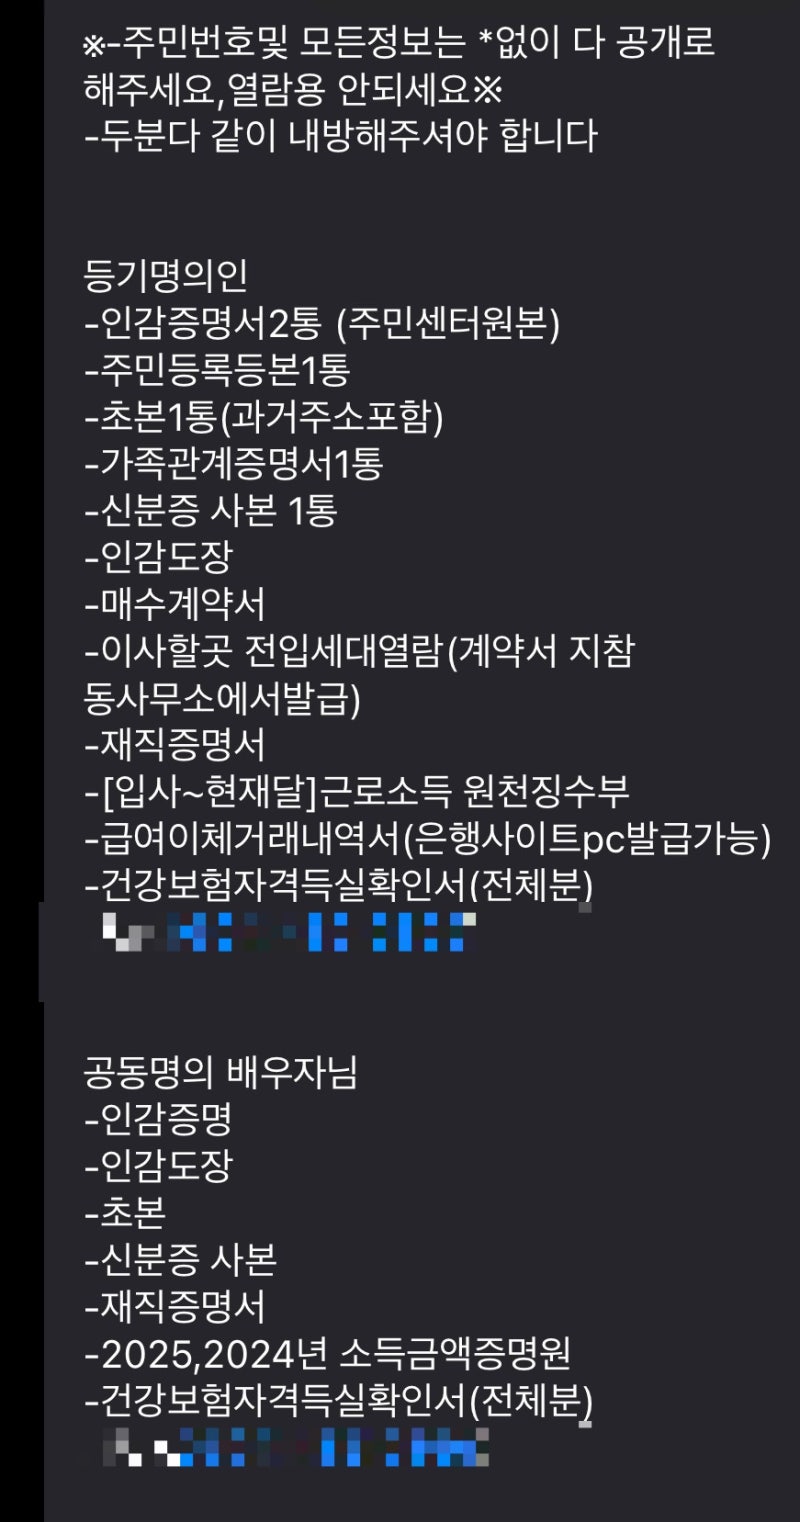
대출 실행 시에는 은행별 필요 서류가 조금씩 다를 수 있으므로 미리 확인하고 준비하는 것이 중요합니다. 특히 인감증명서나 본인서명사실확인서 등은 사전에 등록하거나 발급받아두면 좋습니다. 또한, 내집스캔과 같은 서비스를 활용하여 시중 최저 금리 주택담보대출을 추천받거나, 대출 모집인 상담을 통해 평일 늦은 시간에도 상담을 진행하는 등 적극적으로 정보를 탐색하는 것이 현명한 대출 결정을 돕습니다.