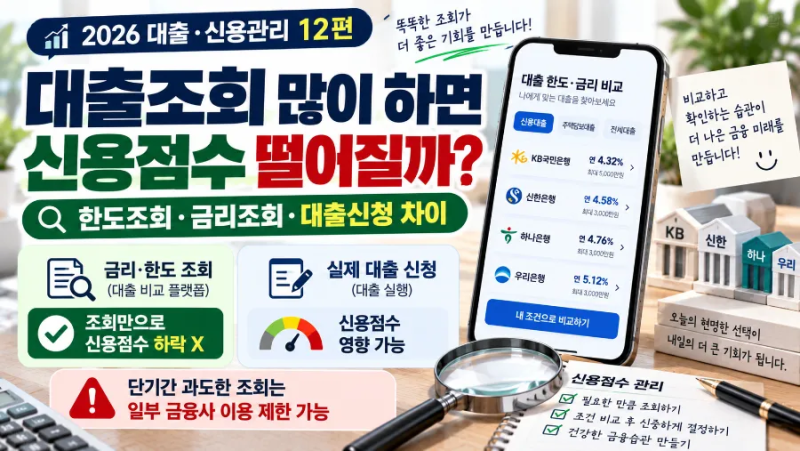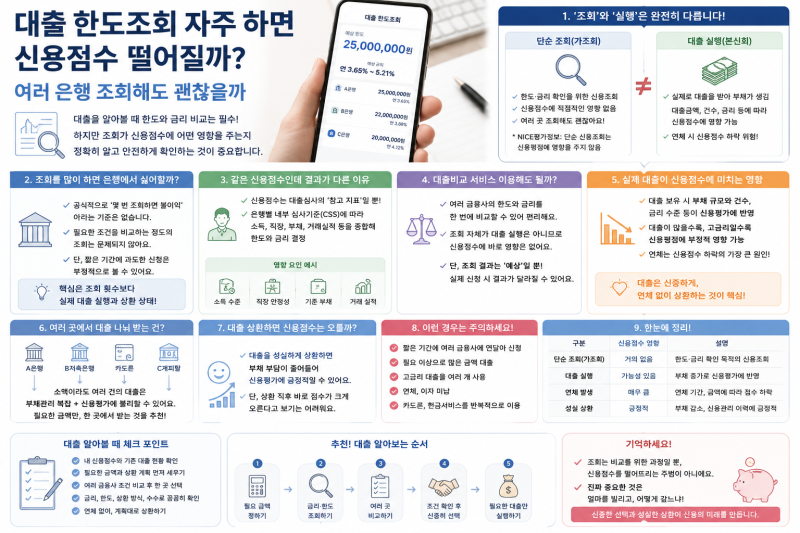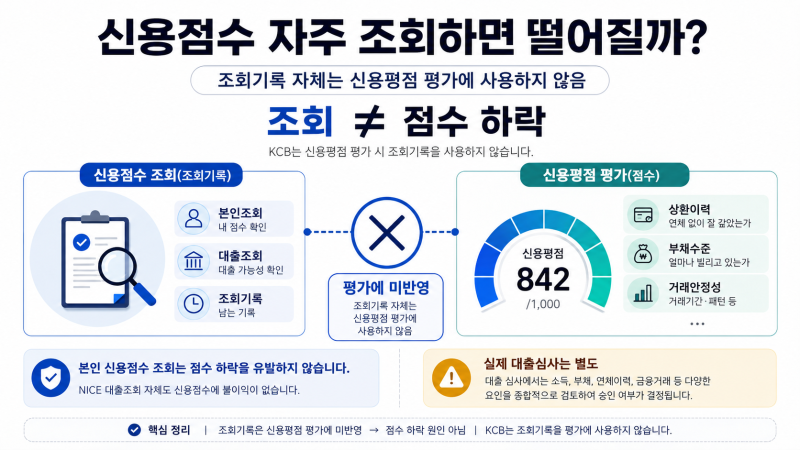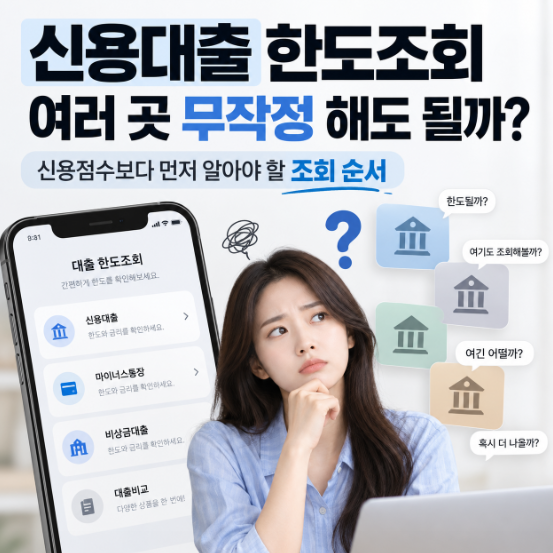


개인신용대출한도조회는 과거와 달리 신용점수에 직접적인 영향을 주지 않습니다. 2011년 10월 금융위원회의 정책 변경 이후, 대출 한도를 확인하기 위한 단순 조회는 개인 신용평가 점수 산정에 반영되지 않고 있습니다. 카카오뱅크나 토스 등 온라인 서비스를 통해 여러 금융회사의 대출 상품 한도를 간편하게 확인할 수 있으며, 본인이 자신의 신용점수를 자주 확인하는 것도 점수 하락으로 이어지지 않습니다.
하지만 대출 한도조회 기록이 금융회사의 내부 심사에 영향을 미칠 가능성은 존재합니다. 짧은 기간 동안 여러 금융회사에 대출을 알아본 흔적이 있다면, 금융회사는 이를 대출 심사 과정에서 고려할 수 있습니다. 이는 대출이 거절되거나 한도가 반드시 줄어든다는 의미는 아니지만, 금융회사마다 자체 심사 기준이 다르므로 조회 순서를 신중하게 고려할 필요가 있습니다.
실제 대출 실행은 신용점수에 변동을 가져올 수 있습니다. 대출을 받으면 부채가 증가하고, 이는 신용평가에 반영될 수 있기 때문입니다. 따라서 대출 한도조회와 실제 대출 실행은 신용평가에 미치는 영향이 다르다는 점을 명확히 인지하고, 신중하게 금융 거래를 진행하는 것이 중요합니다.