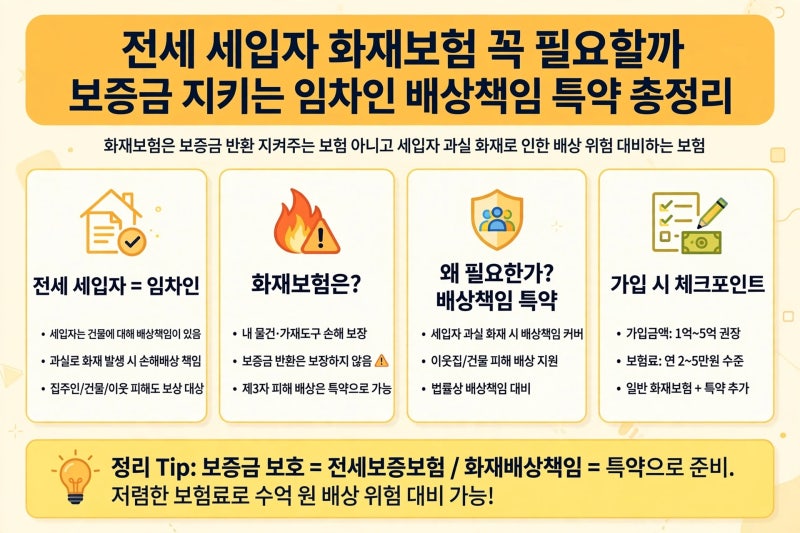
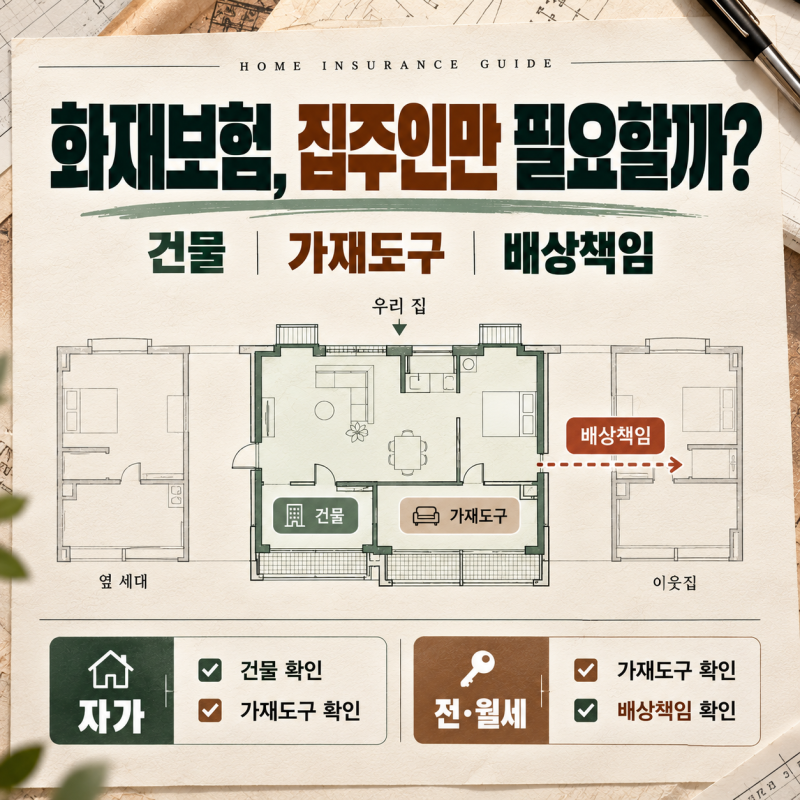
아파트 화재보험은 단순히 건물 손해를 넘어, 세입자 과실로 인한 화재 발생 시 집주인에게 발생할 수 있는 배상 위험에 대비하는 중요한 수단으로 주목받고 있습니다. 특히 전세 세입자의 경우, 화재로 인한 손해배상 책임이 보증금 압류로 이어질 수 있어 임차인 배상책임 특약의 중요성이 강조되고 있습니다. 이는 화재보험이 전세보증금 반환보증과는 다른 위험을 대비하는 상품임을 명확히 인지해야 하는 이유입니다.
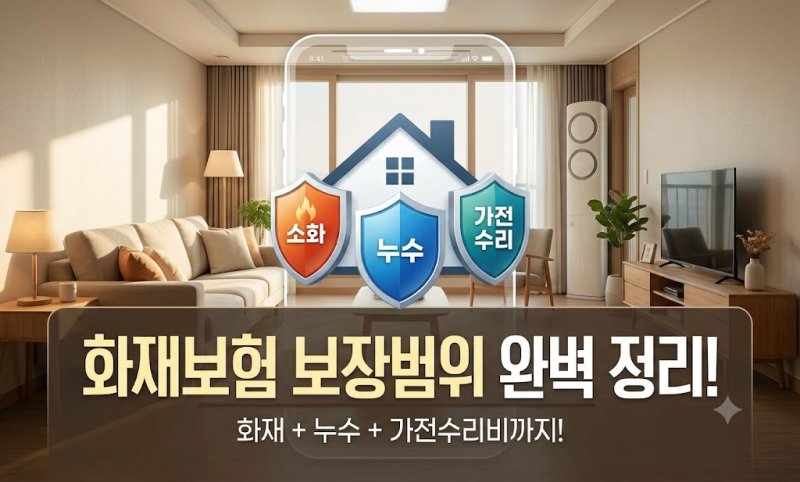
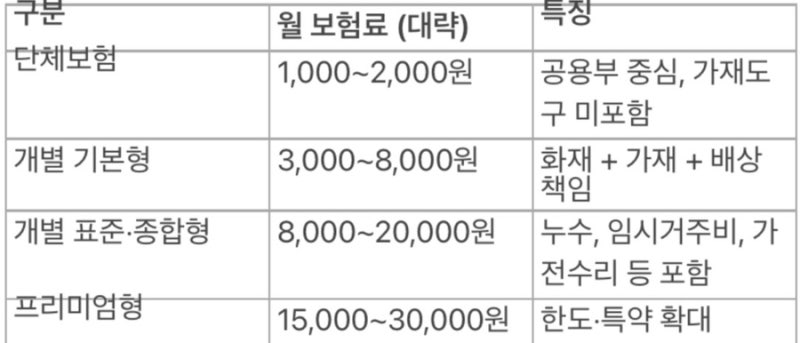
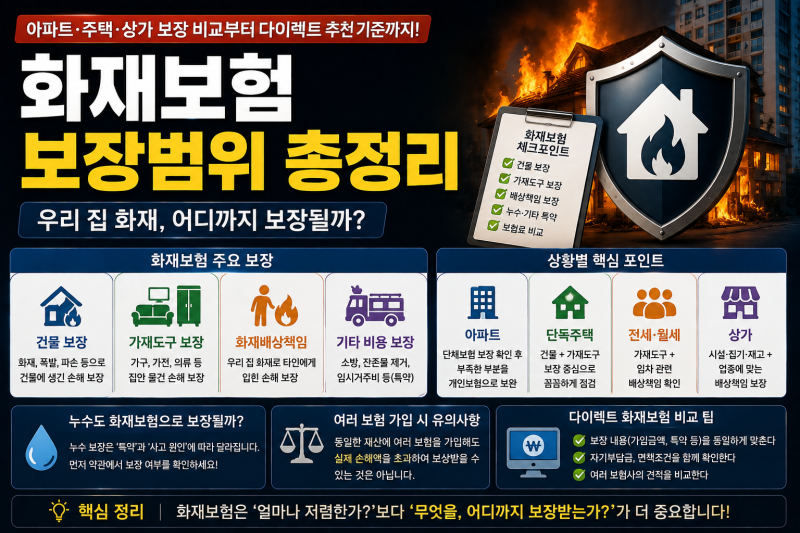
실제 사용자들은 화재보험 가입 시 건물 자체의 화재 피해 보장뿐만 아니라, 다른 세대에 발생할 수 있는 피해와 임시거주비, 법률적 문제까지 고려한 특약 구성의 필요성을 언급합니다. 특히 임차인 배상책임 특약은 세입자 과실로 인한 화재 시 집주인 건물에 입힌 손해를 보상하여 보증금 손실 위험을 줄이는 핵심적인 역할을 합니다. 반면, 가재도구 손해 담보는 본인의 가전 및 가구 손실을 보상하는 등 담보별 보장 범위가 다르므로 꼼꼼한 확인이 필요합니다.
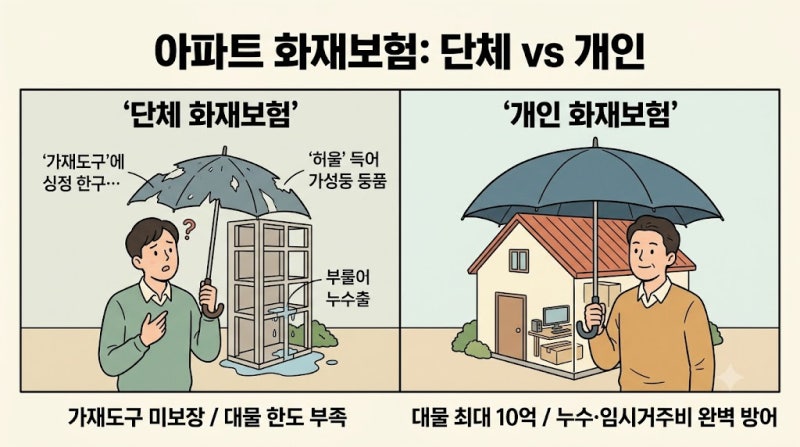
블로거들은 아파트 화재보험 가입 시 무조건 많은 특약을 추가하기보다 자신의 주거 형태와 상황에 맞는 보장을 효율적으로 구성하는 것을 조언합니다. 특히 세입자의 경우 건물 전체를 보장하는 것보다 자신의 가재도구와 배상책임 위험에 초점을 맞추는 것이 현명하며, 아파트 단체보험만으로는 부족할 수 있는 개인 보장 영역을 개별적으로 점검하는 것이 중요하다고 강조합니다. 화재보험은 보증금 반환을 지켜주는 보험이 아니므로, 전세사기 대비를 위한 전세보증보험과는 명확히 구분하여 가입해야 합니다.