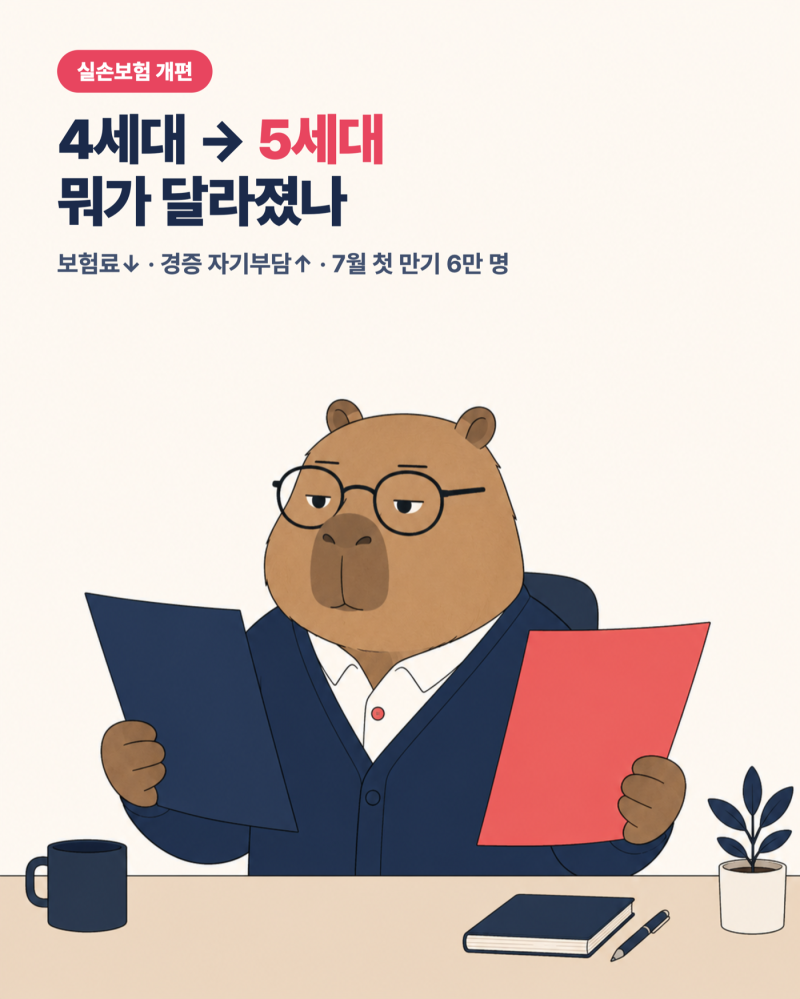

아이보험 리모델링은 기존 계약을 해지하고 새로 가입하는 것이 아니라, 현재 증권을 점검하여 부족한 부분을 보완하는 개념으로 접근해야 합니다. 특히 2026년 5월 출시된 5세대 실손의료보험의 등장으로 기존 실손보험의 순차 전환이 2026년 7월부터 약 10년간 진행될 예정이므로, 보험 증권 확인이 더욱 중요해졌습니다. 가입 시점의 나이와 건강 상태가 보험 조건에 큰 영향을 미치므로, 기존 계약을 유지하는 것이 유리한 경우가 많습니다.
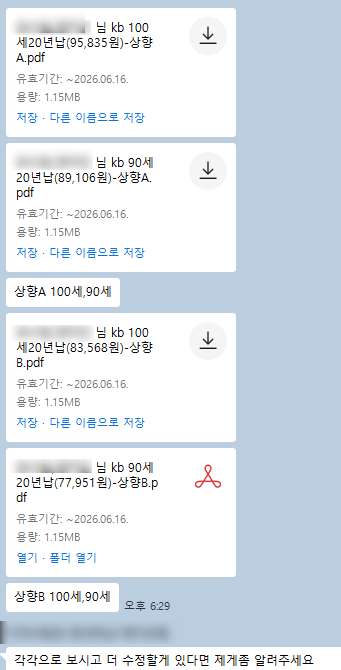
실제 블로그 후기에서는 기존 보험을 해지하기 전에 새로운 보험 가입 가능 여부를 먼저 확인하고, 보장을 비교한 후 기존 보험을 조정하거나 해지하는 순서가 권장됩니다. 특히 태아보험이나 어린이보험의 경우, 아이가 성장하면서 아토피, 천식, 수술 이력 등이 생기면 새로운 보험 가입이 어렵거나 보험료가 인상될 수 있습니다. 따라서 기존 보험의 보장 내용을 정확히 파악하고, 불필요한 특약을 정리하는 것이 중요합니다.
태아보험의 경우 30세 만기 보장이 많아 아이가 5~7세가 되었을 때 100세 보장으로 전환을 고려하는 것이 일반적입니다. 이때 기존 보험의 암, 뇌, 심장, 수술, 후유장해 등 핵심 보장과 실손보험의 세대를 확인해야 합니다. 5세대 실손은 자기부담금이 커지는 방향으로 개편되었으므로, 기존 실손 유지 여부를 신중하게 결정해야 합니다. 보험료 절감을 위해 특약을 정리하거나 납입 기간을 조정하는 등 리모델링 원칙을 적용하는 것이 현명합니다.