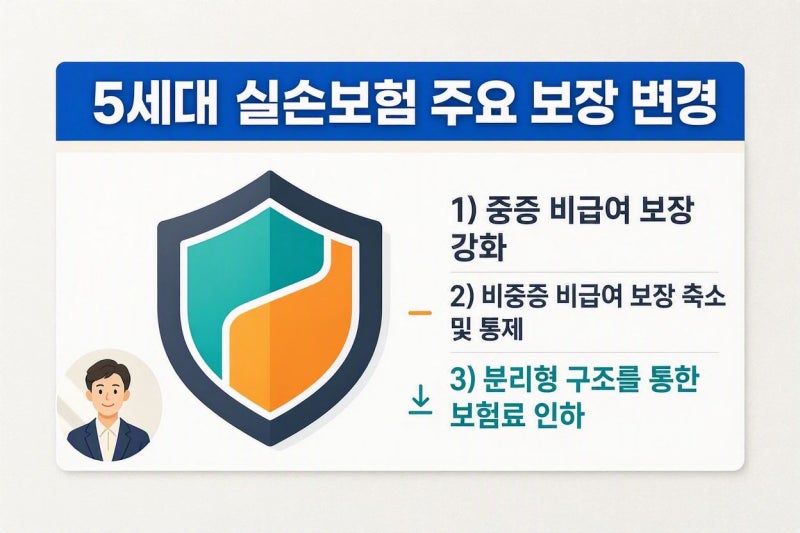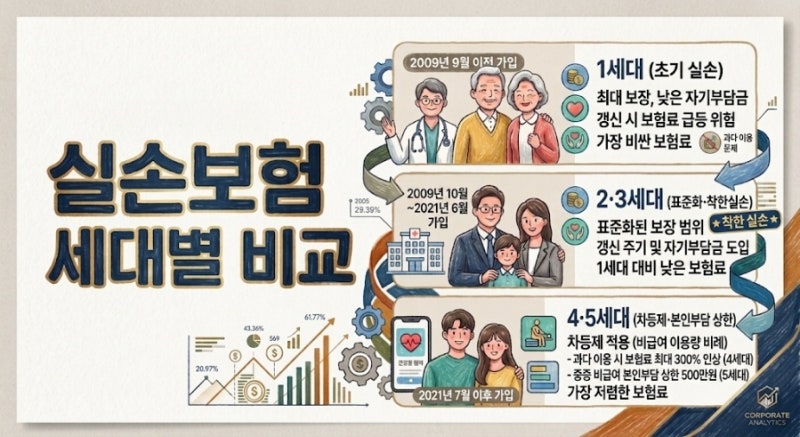
실손의료비 다이렉트 가입은 최근 보험 가입 트렌드로 자리 잡았습니다. 특히 '제2의 건강보험'으로 불리는 실손보험은 가입 시기에 따라 보장 범위와 월 납입 보험료가 크게 달라져, 자신에게 맞는 세대를 파악하고 합리적인 다이렉트 채널을 통해 가입하는 것이 중요합니다. 현재 , 신규 가입은 사실상 5세대 실손보험으로 통일되었으며, 이는 국민건강보험의 본인부담금과 비급여 항목까지 보장하여 예상치 못한 의료비 부담을 줄여줍니다.
실제 블로그 후기들을 살펴보면, 5세대 실손보험은 기본계약과 특약 두 가지로 구성되어 있으며, 보장 내용은 국가가 정한 표준약관에 따라 어느 보험사나 동일합니다. 보험료를 낮추는 방법은 특약을 제외하는 것이므로, 보장 내용을 충분히 고려하여 선택해야 합니다. 또한, 실손보험은 재테크 상품이 아닌 의료비 부담을 막는 방파제 역할을 하며, 건강할 때 가입해야 심사 통과가 용이하다는 점이 강조됩니다.
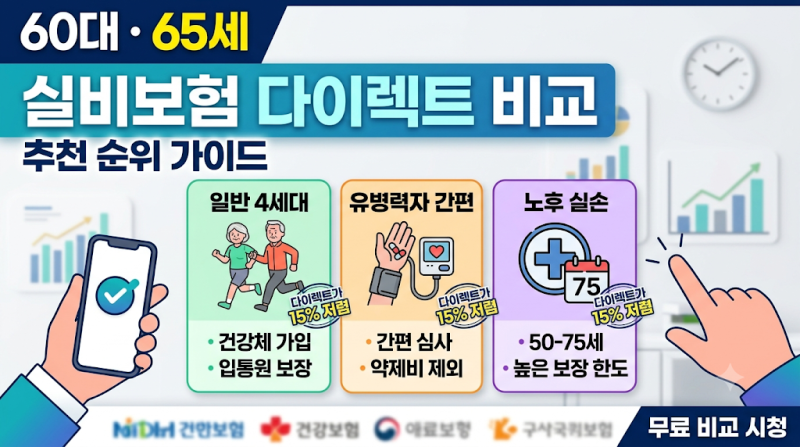
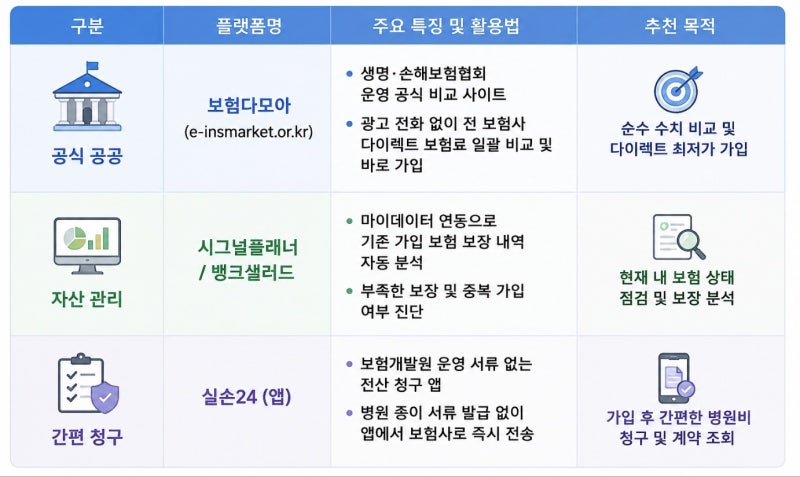
다이렉트 채널을 활용하면 설계사 수수료가 절감되어 약 10~15% 저렴한 보험료로 가입할 수 있습니다. 60대 이상 고령층의 경우, 병력이 있어도 가입 가능한 유병력자 실손보험이나 노후 실손보험을 고려할 수 있으며, 상해로 인한 골절 및 퇴행성 관절 질환 치료비 지출이 늘어나는 점을 고려하여 상해실비보험 선택도 중요합니다. 가입 전에는 과거 병력 고지의무를 준수하고, 보험다모아와 같은 비교 사이트를 통해 손해율이 낮고 지급률이 높은 보험사를 선택하는 것이 현명합니다.