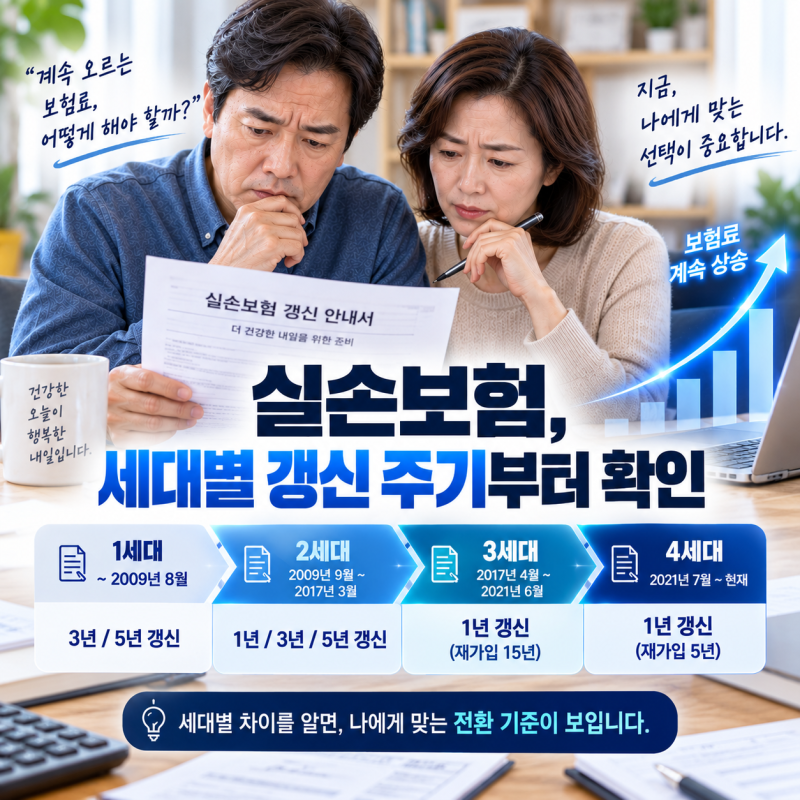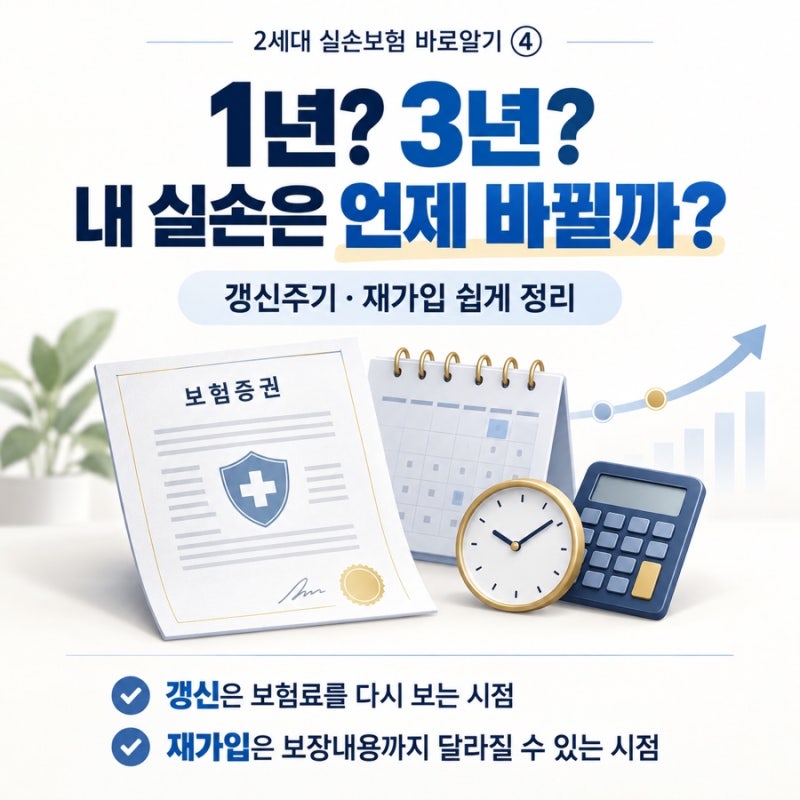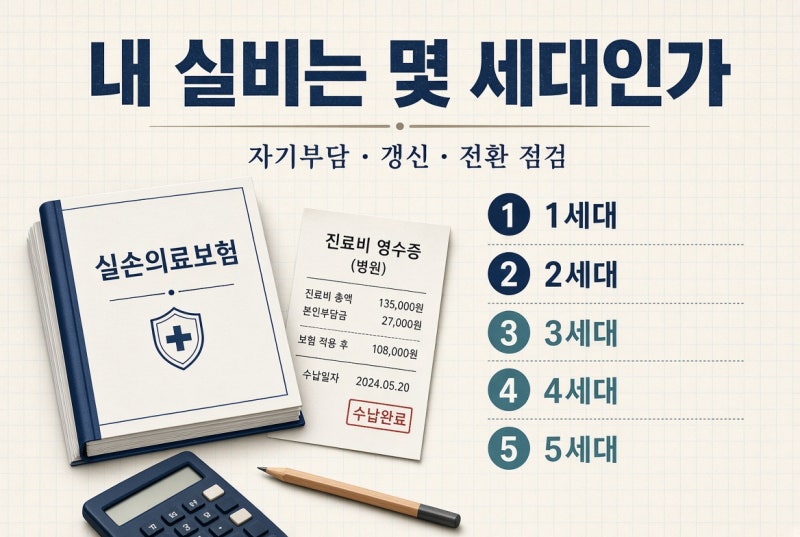

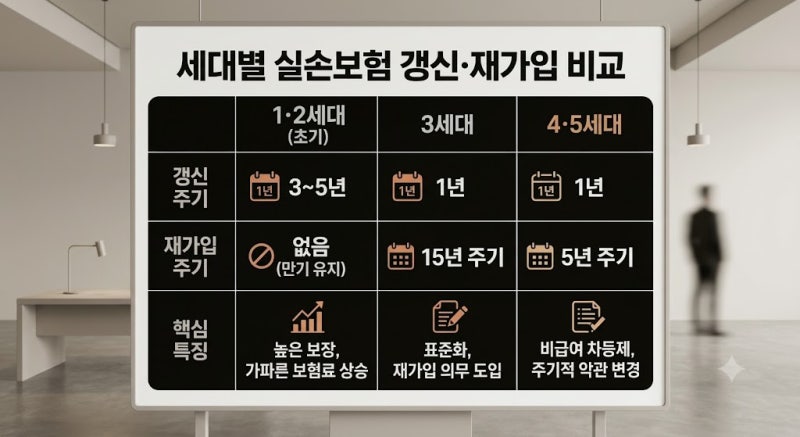
실손의료보험은 가입 시기에 따라 보장 구조와 갱신 방식이 완전히 달라지며, 특히 2세대 실비는 2009년 10월부터 2017년 3월 사이에 가입된 상품을 의미합니다. 2세대 실비는 15년 단위 재가입 주기가 적용되며, 표준화 과정을 거쳐 자기부담금이 10~20% 수준으로 설정된 것이 특징입니다. 2026년 실손의료보험 평균 인상률이 약 7.8% 수준으로 발표되었으나, 가입자의 연령, 손해율, 세대에 따라 실제 인상 폭은 크게 달라질 수 있습니다.
2세대 실비는 1세대에 비해 자기부담금이 도입되어 부담은 적지만, 갱신 시 인상 체감이 여전히 큰 편입니다. 입원 시 자기부담금은 10%로 설정되어 연간 200만 원까지 본인 부담 후 실비에서 보장하며, 통원은 연 180회까지 보장됩니다. 2015년 9월 이후 가입자는 비급여 자기부담이 20%로 상향 조정된 차이가 있습니다. 보장 범위는 넓지만 갱신 시 보험료가 지속적으로 오르는 점이 가입자들이 전환을 고민하는 주된 이유입니다.
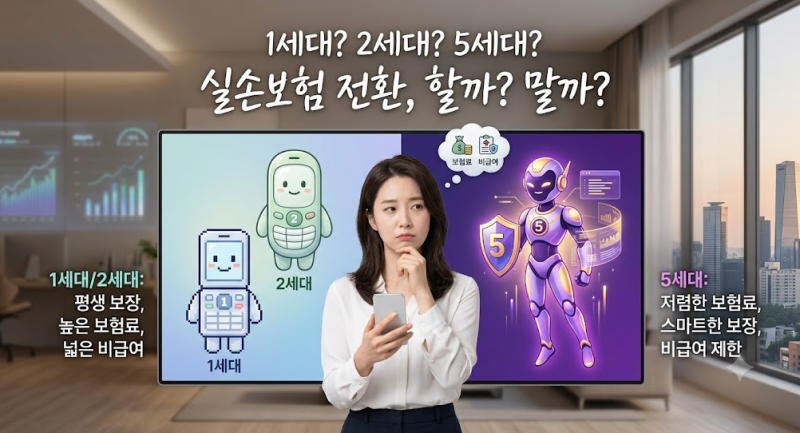
최근 5세대 실손보험 출범과 함께 1·2세대 가입자를 대상으로 한 3년 반값 할인 정책이 화두로 떠올랐습니다. 단순히 월 보험료가 줄어든다는 이유만으로 덜컥 전환하기보다는, 본인의 의료 이용 성향과 5세대 전환의 장단점을 냉정하게 분석하는 지혜가 필요합니다. 2세대 실비 중 2013년 4월 이전 가입자는 재가입 조항이 없어 해지하지 않는 한 기존 조건이 유지되지만, 이후 가입자는 15년마다 재가입해야 하므로 이 점을 반드시 확인해야 합니다.