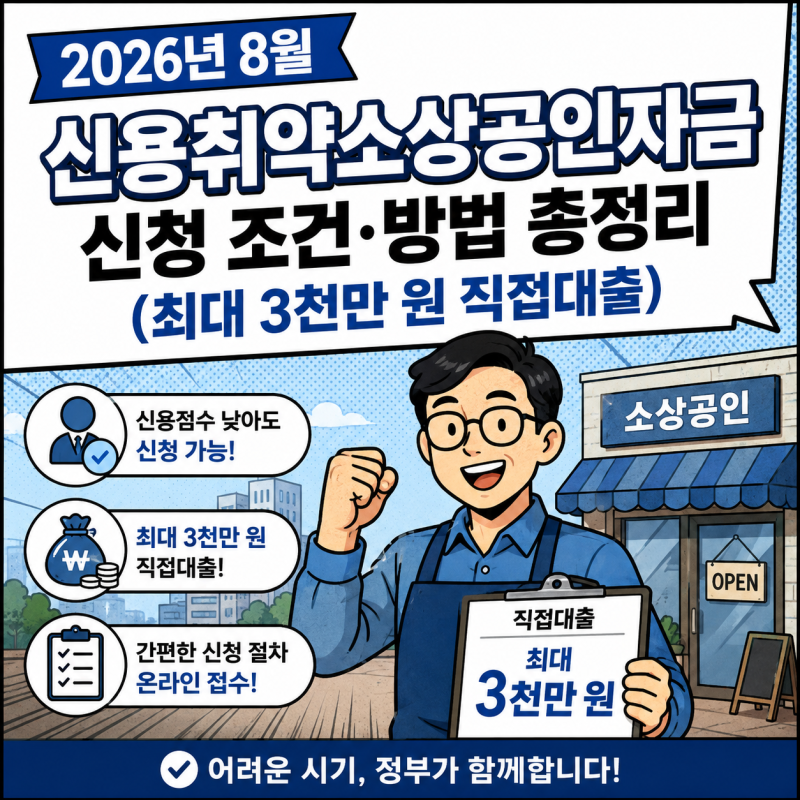
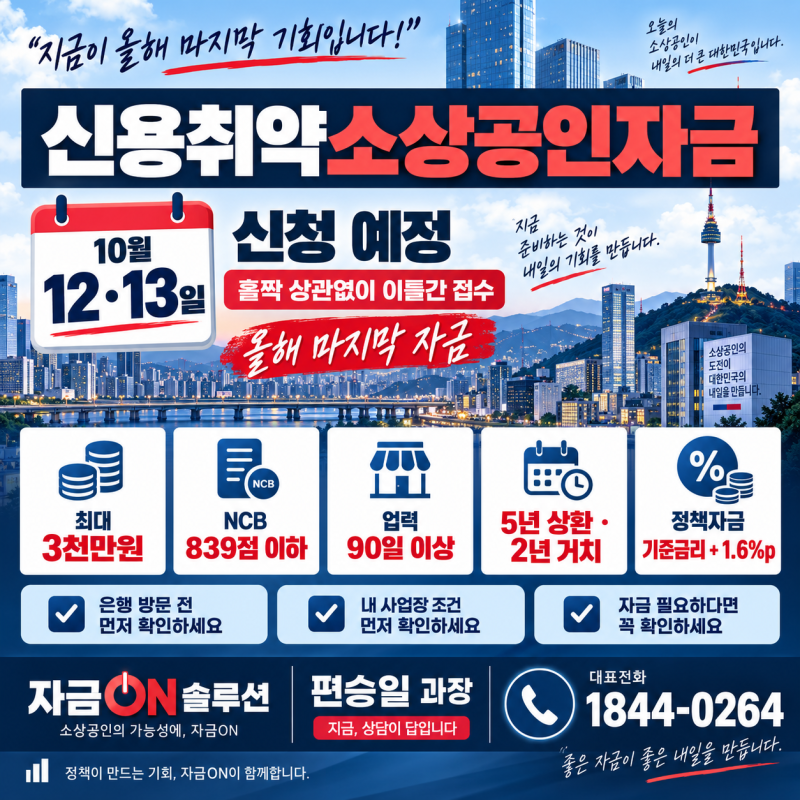
신용취약소상공인자금은 민간 금융기관 이용이 어려운 중·저신용 소상공인의 경영 안정을 지원하는 융자사업입니다. NCB 839점 이하 소상공인을 대상으로 최대 3,000만 원까지 지원하며, 중소벤처기업부의 공식 발표를 통해 운영되고 있습니다. 이 자금은 단순히 신용점수 기준을 충족하는 것 외에 사업 현황, 교육 이수, 연체·체납 여부 등 다양한 조건을 함께 심사합니다. 특히 최근에는 신청 방식이 크게 변경되어 서류 준비와 사전 요건 충족이 더욱 중요해졌습니다.
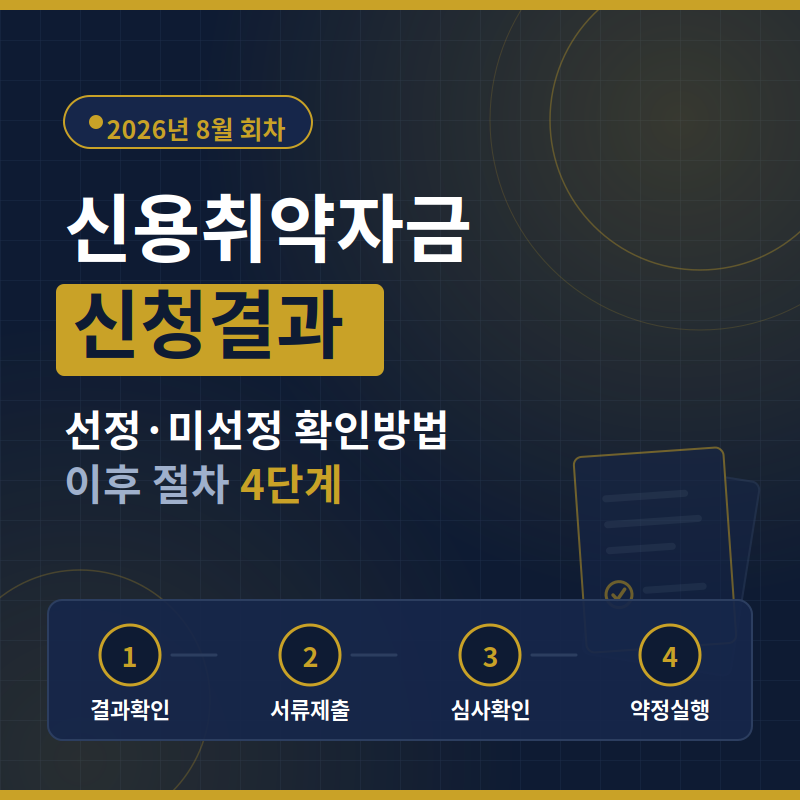
실제 블로그 후기들을 살펴보면, 신용취약소상공인자금은 일반 은행 대출에 비해 조건이 유리하고 신용 회복의 기틀을 마련할 수 있는 정책자금으로 평가받고 있습니다. 보증서가 불필요하며 정책 목적 중심의 심사를 통해 중·저신용자도 기회를 얻을 수 있다는 점이 핵심 장점으로 꼽힙니다. 하지만 신청 자격 충족과 최종 대출 승인은 별개이며, 심사 결과에 따라 지원 여부와 실제 대출금액이 달라질 수 있습니다. 특히 대출 제한 통보를 받는 경우도 발생하고 있어, 선정 후에도 추가 확인이 필요합니다.
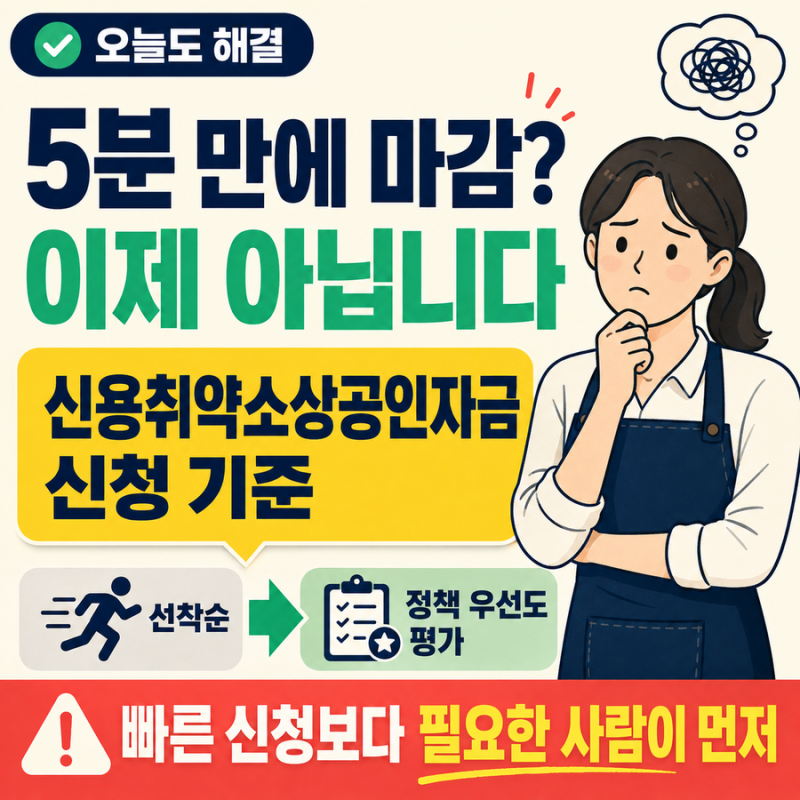
소상공인들은 신용취약소상공인자금 신청 전 공고에서 정한 평가기관의 신용점수 기준을 확인하고, 소상공인 지식배움터에서 신용관리교육을 미리 이수하는 것이 좋습니다. 또한 국세 및 지방세 체납, 기존 대출 연체, 휴·폐업 이력 등 결격 사유가 없는지 사전에 꼼꼼히 점검해야 합니다. 2026년 하반기부터는 선착순 접수 방식이 종료되고 정책우선도평가로 선정자를 가리는 방식으로 변경되었으므로, 신청 전 변경된 접수 방식과 심사 기준을 정확히 이해하는 것이 중요합니다.