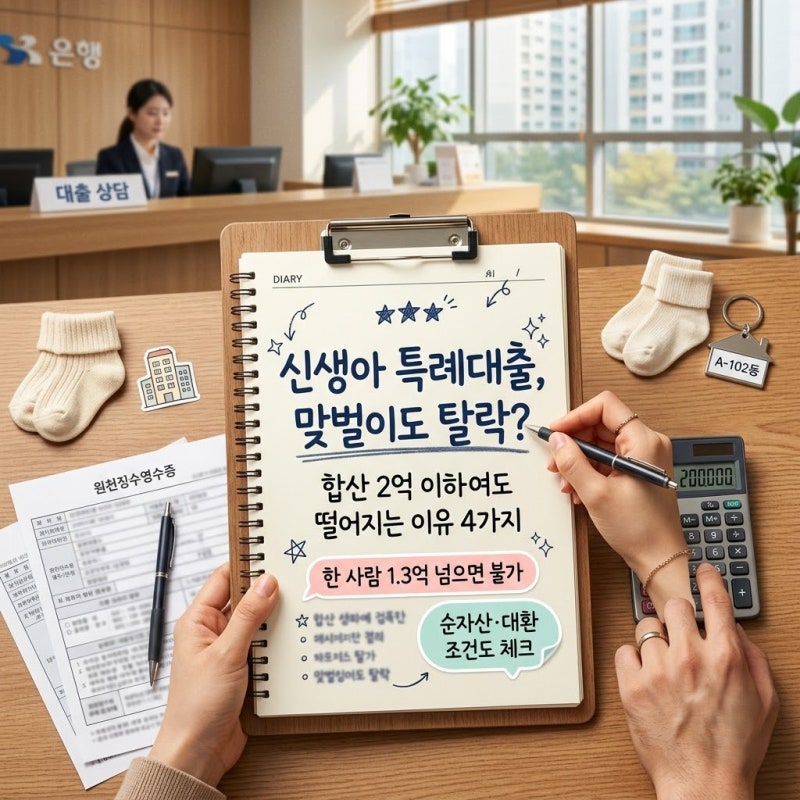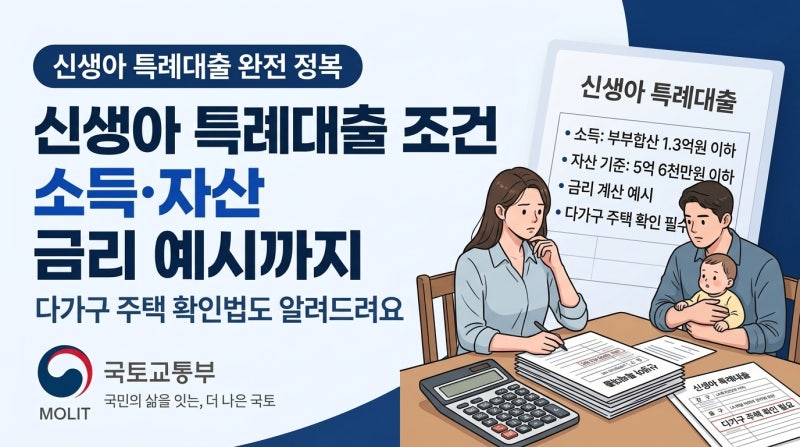
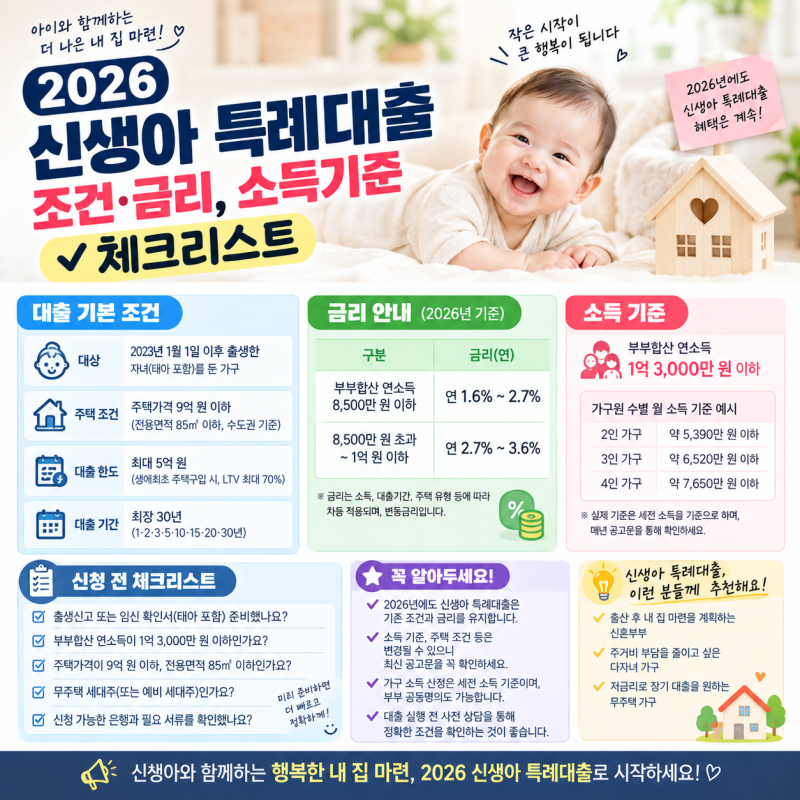
신생아 특례대출은 부부 합산 소득 기준이 2억 원으로 완화되었음에도 불구하고, 자산 심사에서 탈락하는 경우가 빈번하게 발생하고 있습니다. 특히 순자산 기준 5억 1,100만 원(구입자금 기준)을 단 1원이라도 초과하면 대출 불가 판정이 내려지며, 금융자산과 금융부채는 대출접수일이 아닌 별도로 정해진 조회기준일 자료가 사용되어 예상보다 높게 책정될 수 있습니다. 분양권이나 조합원 입주권도 주택으로 간주되어 무주택 요건을 충족하지 못하는 사례도 많습니다.
실제 블로그 후기들을 보면, 많은 신청자들이 순자산 기준 초과로 인해 대출이 거절되거나, 부부 중 한 사람 소득 1.3억 원 이하 조건에 걸려 탈락하는 경우가 많습니다. 자산 심사 시 통장에 있는 현금뿐만 아니라 주식, 코인 계좌 평가액, 주택청약종합저축 잔액, 중고차 차량가액, 전세보증금 등이 모두 합산되며, 시중은행 신용대출이나 전세자금대출은 부채로 차감됩니다. 이러한 복잡한 심사 방식으로 인해 예상치 못한 부적격 판정을 받는 경우가 많습니다.
신생아 특례대출 자산 초과로 인한 부결을 피하기 위해서는 대출 신청 전 부부의 모든 자산을 엑셀로 정리하고, 순자산 평가액이 기준에 간당간당하다면 부채 상환이나 자산 매도 등을 통해 미리 순자산을 낮춰두는 것이 중요합니다. 또한, 기금e든든 앱에서 사전 자산 심사 가조회를 통해 미리 확인하는 것이 필수적이며, 부결 시에는 결과 통지일로부터 10영업일 이내에 기금e든든 시스템에서 이의신청을 검토할 수 있습니다. 보금자리론은 순자산 요건이 없어 대안이 될 수 있으나 소득 요건을 다시 확인해야 합니다.