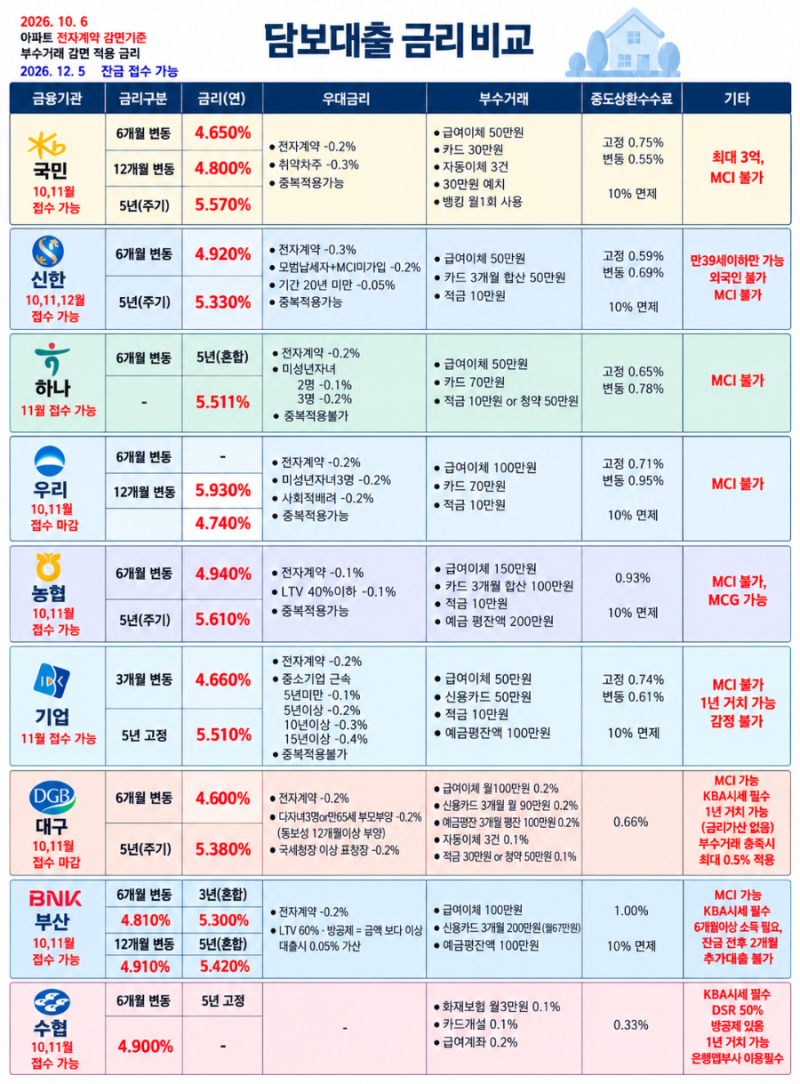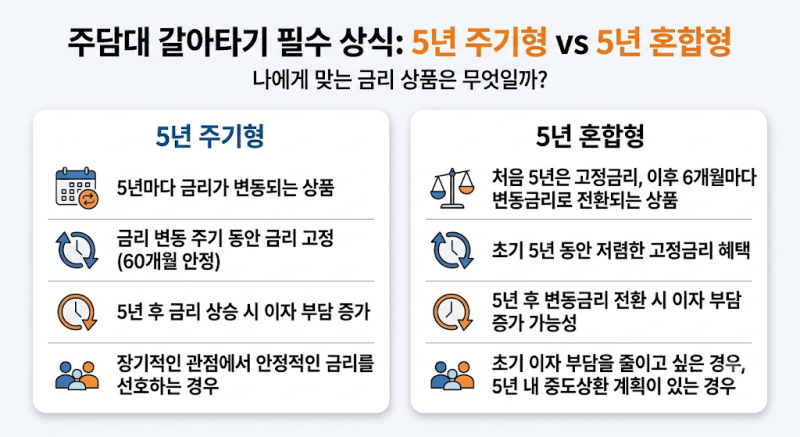

최근 시중은행 주택담보대출(주담대) 금리 상단이 연 7%를 넘어서면서 대출 차주들의 이자 부담이 가중되고 있습니다. 특히 0.1%포인트의 금리 차이가 30년 동안 수천만 원의 자산 격차를 만들 수 있어, 꼼꼼한 금리 비교와 전략 수립이 중요하게 부각되고 있습니다. 은행이 금리를 정하는 구조를 이해하고 나에게 맞는 최선의 대출 상품을 찾는 것이 현명한 재테크의 핵심으로 떠오르고 있습니다.
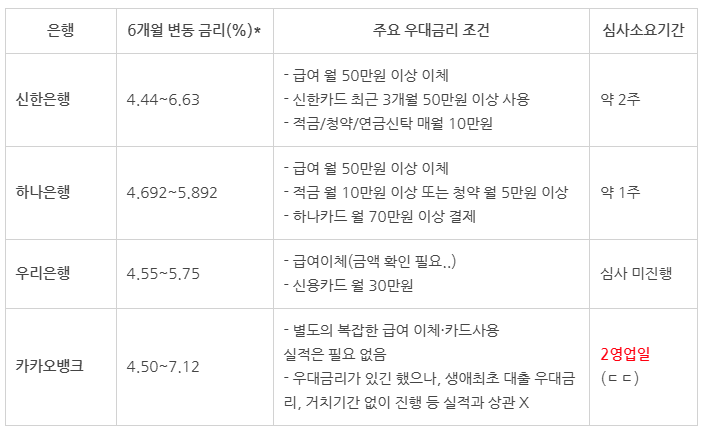
블로거들은 시중은행별 주담대 금리 현황과 금융기관별 격차에 주목하며 다양한 관점을 제시합니다. 일부 블로거는 코픽스 변동 추이와 가산금리, 우대금리 등 금리 산정 메커니즘을 상세히 분석하며, 은행마다 금리가 1.0%포인트 이상 벌어지는 경우가 흔하다고 강조합니다. 반면, 다른 블로거는 표면적인 최저금리만 믿고 방문하기보다, 월별 배정 한도 소진 여부 등 실제 영업점의 현장 분위기를 파악하고 대출 실행 시점을 신중하게 결정할 것을 조언합니다.
실제 대출 실행 시에는 급여이체, 카드 실적, 적금 가입 등 까다로운 부수거래 조건을 모두 충족해야 최저금리를 적용받을 수 있습니다. 또한, 잔금 일정이 넉넉하다면 무리하게 서두르기보다 금융권 자금 흐름을 살피며 실행 타이밍을 늦추는 유연함이 필요하다는 꿀팁도 제시됩니다. 이러한 실질적인 정보들을 통해 독자들은 자신에게 가장 유리한 주담대 상품을 선택하고 불필요한 금융 비용을 절감할 수 있습니다.