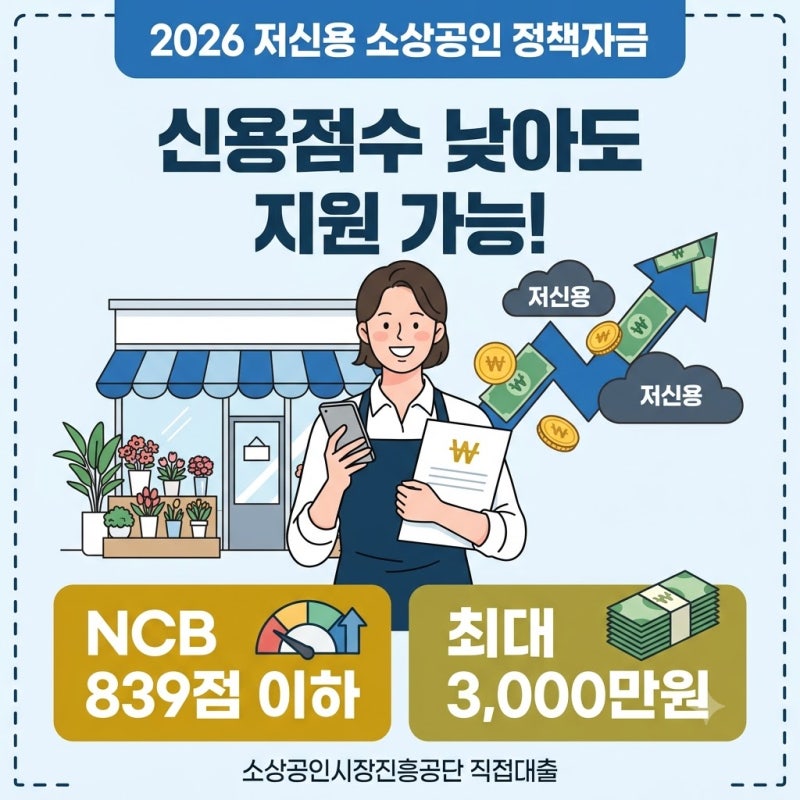
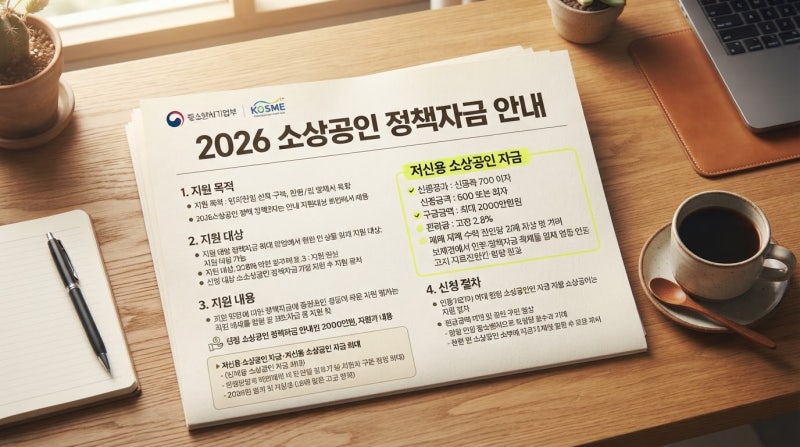
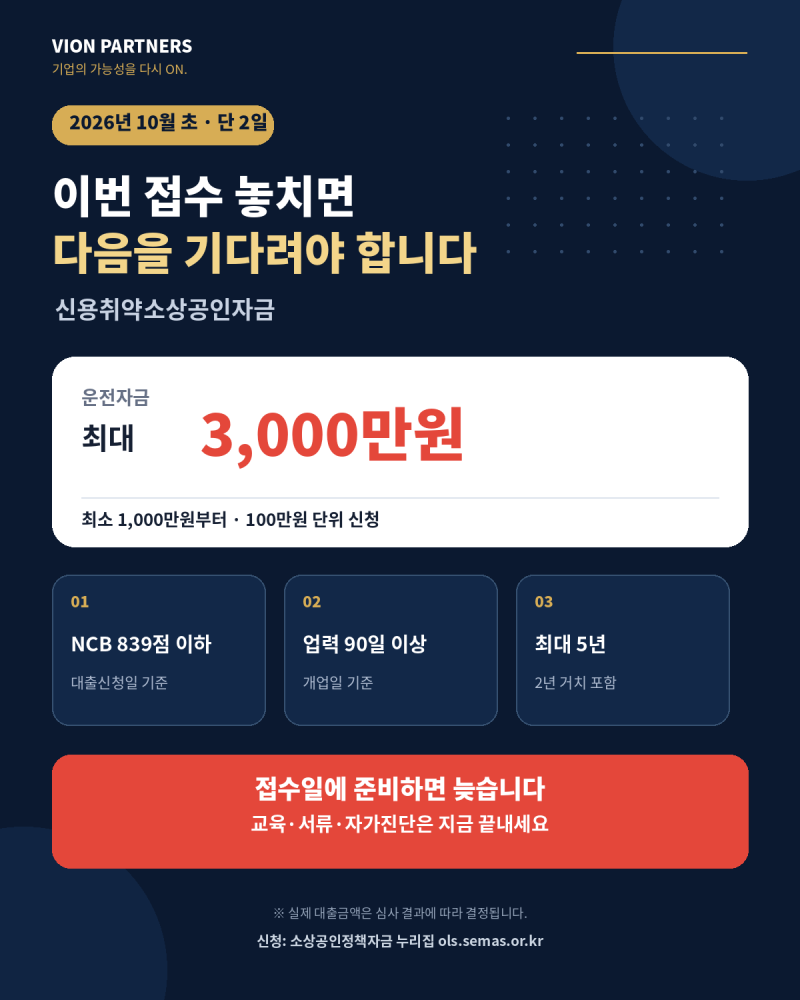
2026년 소상공인 신용취약자금 대출은 시중 은행 이용이 어려운 중·저신용 소상공인의 경영 안정을 지원하는 정책자금입니다. NCB 개인신용평점 839점 이하인 소상공인이 신청 대상이며, 신용점수가 낮을수록 신청 취지에 부합하는 특징을 가집니다. 소상공인시장진흥공단이 직접 심사하는 직접대출 방식으로 운영되어 금융 사각지대 사업자들에게 중요한 기회를 제공합니다. 융자 규모는 수천억 원에 달하며, 최대 3천만원까지 지원됩니다.
실제 신청자들은 낮은 신용점수에도 대출이 가능하다는 점을 이 자금의 큰 장점으로 꼽습니다. 하지만 신청 전 신용관리교육 이수, 국세 및 지방세 체납 여부 등 꼼꼼한 요건을 충족해야 합니다. 특히 한국신용정보원 신용도판단정보나 공공정보에 등록된 경우 부결될 수 있으므로, 신용점수 외 다른 조건들도 면밀히 확인해야 합니다. 대출 금리는 정책자금 기준금리에 1.6%p가 가산된 변동금리이며, 대출 기간은 5년 이내입니다.
이 자금은 신용점수 839점 이하라는 명확한 기준이 있지만, 840점부터는 대상에서 제외되므로 본인의 정확한 신용평점 확인이 중요합니다. 업력 90일 이상, 소상공인 요건 충족 등 세부 조건들을 모두 만족해야 합니다. 신청 전 신용관리교육을 미리 이수하고, 체납 여부나 신용정보 등록 여부 등 부결 사유를 꼼꼼히 확인하여 불필요한 시간 낭비를 줄일 수 있습니다.