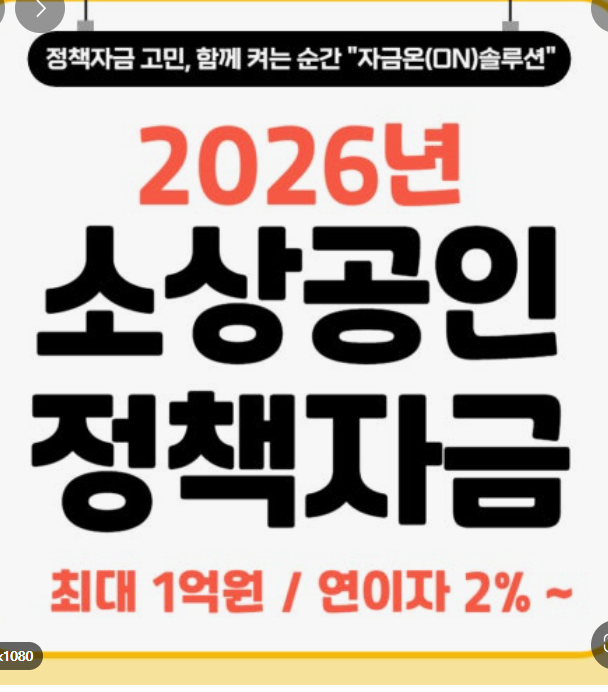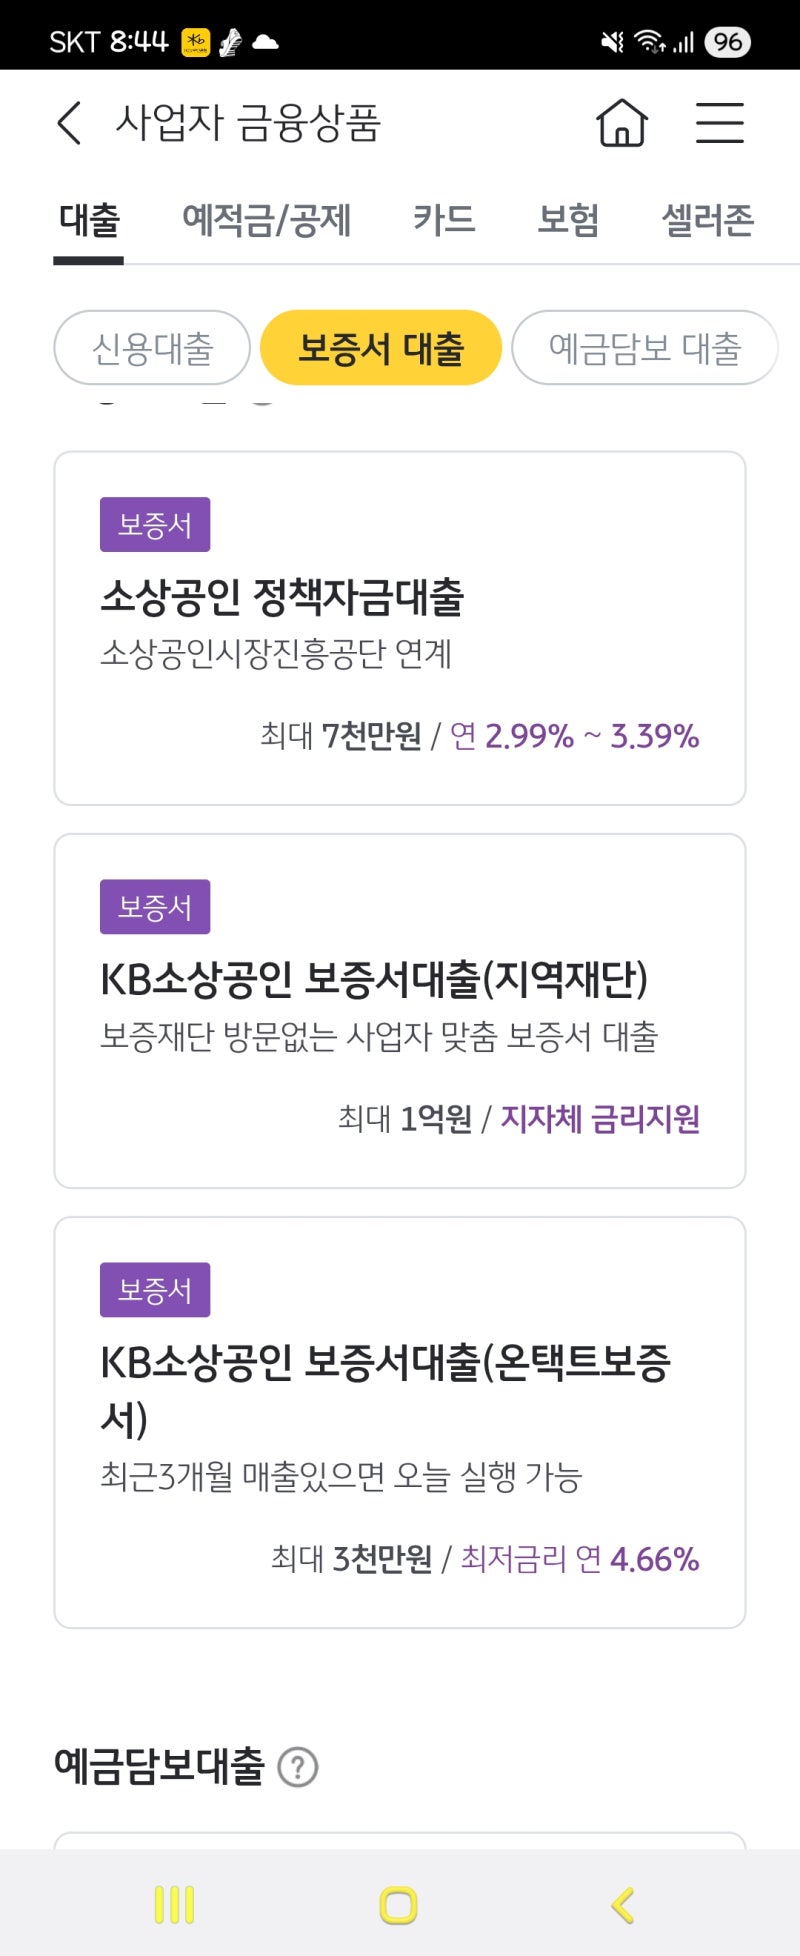
소상공인 보증서대출은 낮은 금리와 정부 지원이라는 이점 덕분에 많은 소상공인에게 중요한 자금 조달 수단으로 주목받고 있습니다. 특히 현재 , 시중은행의 높은 금리 부담 속에서 연 2~3%대의 저금리 혜택을 제공하며, 직접대출과 보증서대출 두 가지 형태로 운영되어 사업자들의 선택 폭을 넓히고 있습니다. 이는 담보력이 부족한 소상공인에게 안정적인 사업 운영을 위한 필수적인 지원책으로 자리매김하고 있습니다.
실제 후기를 살펴보면, 소상공인 보증서대출은 2년 거치 3년 분할상환 등 유연한 상환 구조로 초기 사업 안정화에 큰 도움을 준다는 평가가 많습니다. 하지만 보증료 1%가 전체 대출 기간에 걸쳐 산정되어 예상보다 큰 금액으로 느껴질 수 있으며, 국세 및 지방세 체납 이력이 있을 경우 신청 단계에서 자동 탈락될 수 있다는 점은 반드시 유의해야 합니다. 신청 전 자가진단과 서류 준비의 중요성이 강조됩니다.
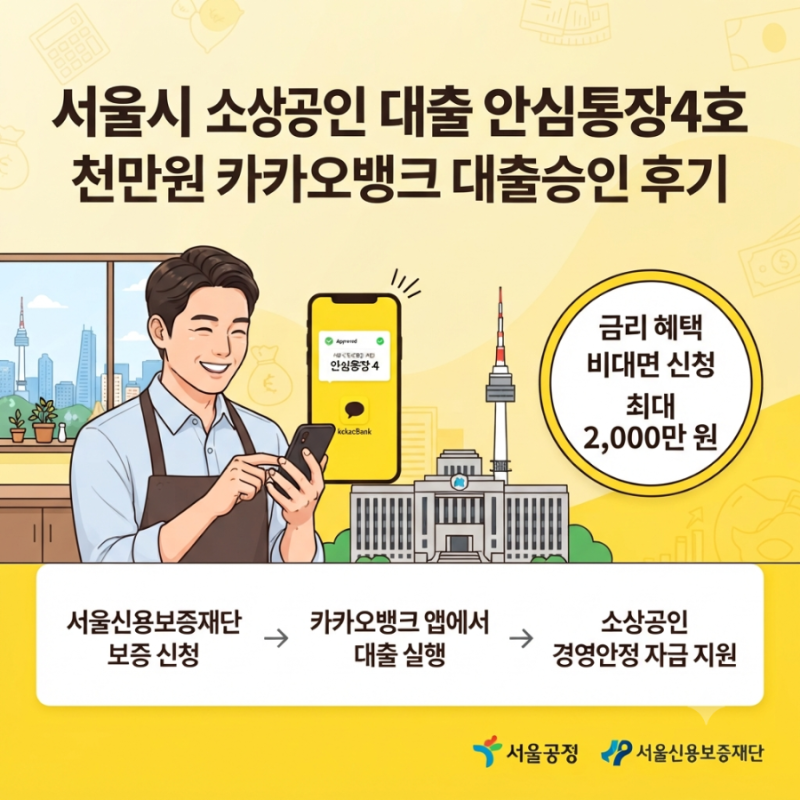
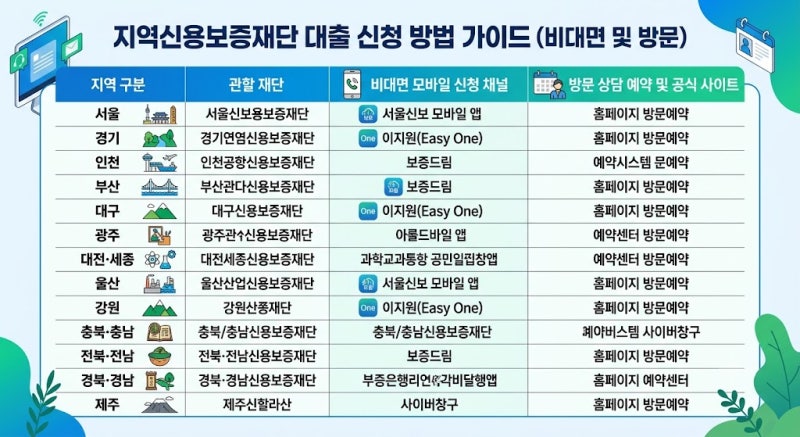
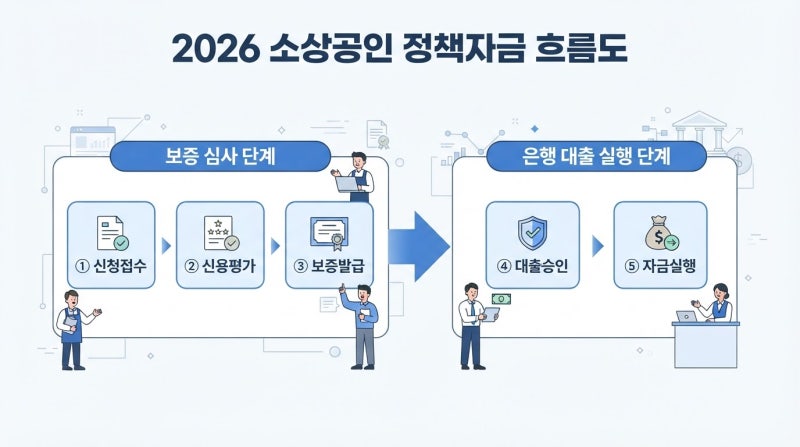
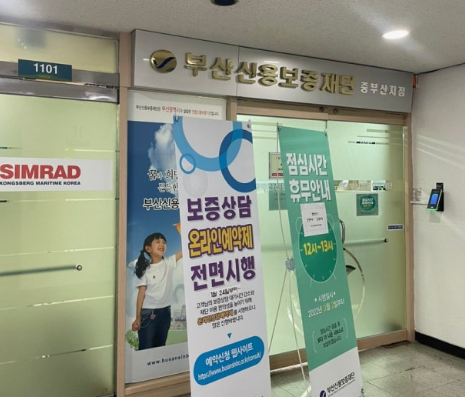
성공적인 소상공인 보증서대출을 위해서는 신청 전 필수 서류를 미리 준비하고, 온라인 자가진단으로 자격 요건을 꼼꼼히 확인하는 것이 중요합니다. 또한, 지역신용보증재단별로 상이한 신청 채널과 사전 예약제를 확인하여 헛걸음하지 않도록 주의해야 합니다. 보증서 발급 후 은행 대출 실행까지의 절차를 이해하고, 보증료 산정 방식에 대한 정확한 이해가 필요합니다.