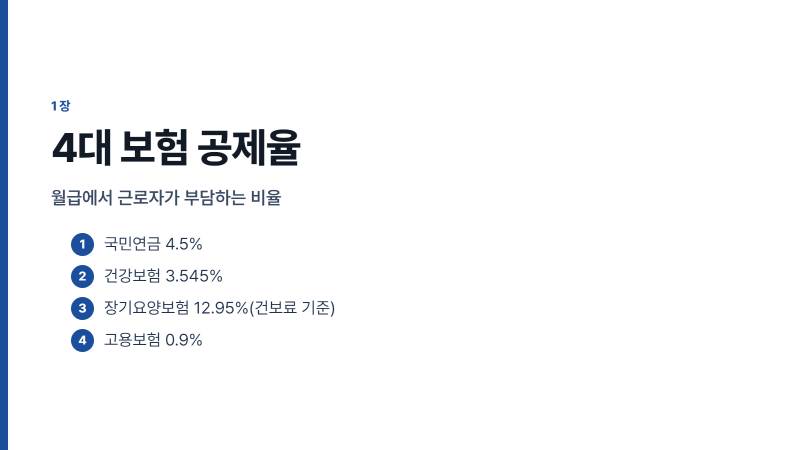

세전 계산은 급여, 이자, 실업급여 등 다양한 소득에서 세금 공제 전 금액을 의미하며, 최근 많은 블로거들이 실수령액과의 차이에 주목하고 있습니다. 특히 연봉 계약서상의 세전 금액과 실제 통장에 입금되는 실수령액이 크게 다른 이유에 대해 궁금증이 커지고 있습니다. 이는 국민연금, 건강보험, 고용보험 등 4대 보험료와 소득세, 지방소득세가 원천징수되기 때문이며, 매년 개정되는 세법과 세율을 반영한 정확한 계산법을 아는 것이 중요합니다.
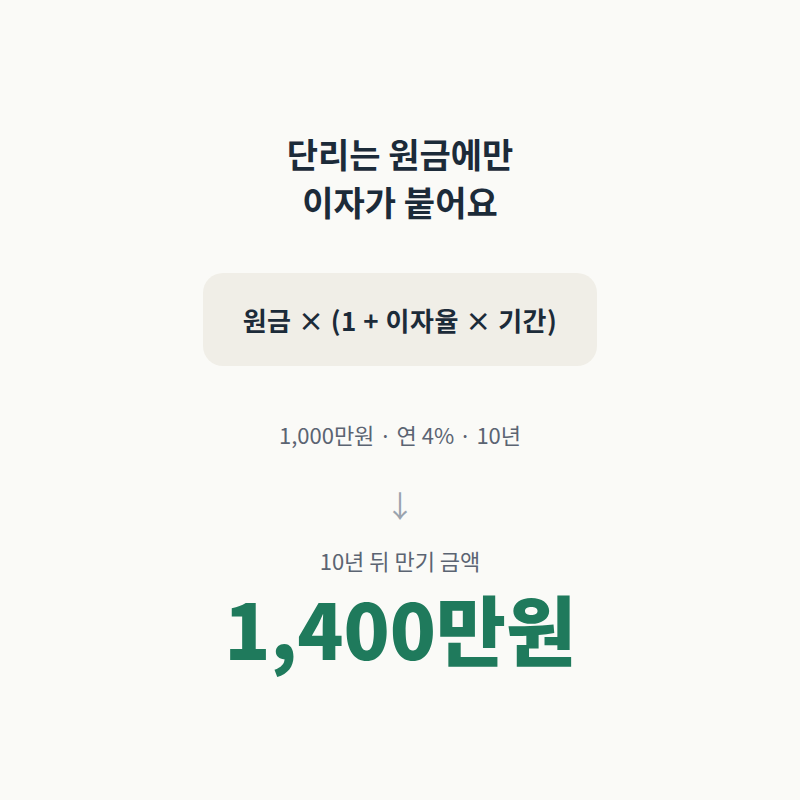
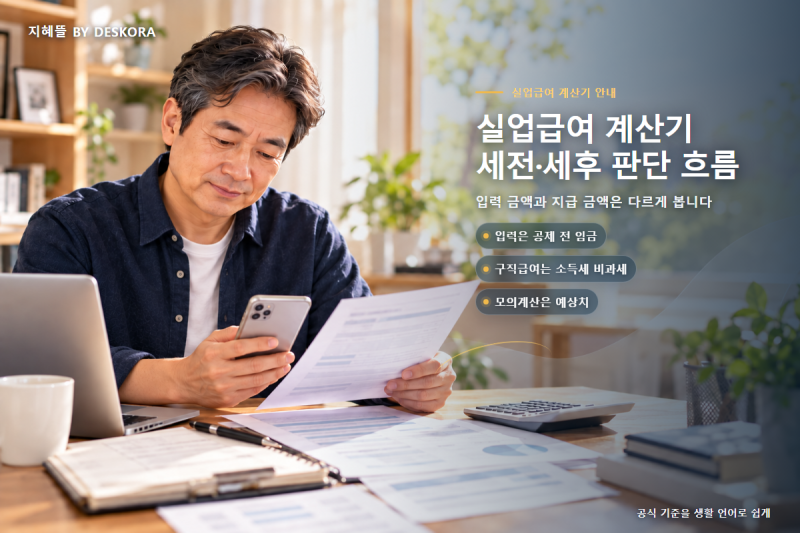
실제 사용자들은 세전 금액과 세후 금액의 차이를 만드는 주범이 국가에 내는 세금과 사회보험료라는 점에 공감하고 있습니다. 예금이나 적금 이자 계산 시에도 표시된 금리만으로는 실제 만기 수령액을 정확히 알기 어려워 이자계산기 사용법에 대한 관심이 높습니다. 반면 실업급여(구직급여)는 소득세법상 비과세 소득으로 분류되어 소득세가 부과되지 않으므로, 일반 급여처럼 세전 금액에서 소득세를 다시 차감하는 방식으로 해석하지 않는다는 점이 특징입니다.
블로거들은 세전 계산 시 통장 실수령액이 아닌 평균임금 산정의 기초가 되는 임금액을 기준으로 확인해야 한다고 조언합니다. 또한, 고용24 모의계산 결과는 예상치이므로 실제 지급일수 및 지급액과 다를 수 있다는 점을 인지해야 합니다. 급여명세서의 세전·세후, 통장 실수령액과 고용24 모의계산 결과 사이에서 혼란을 겪는 경우, 각 소득원의 세금 적용 방식을 정확히 이해하는 것이 현명한 재테크의 첫걸음이 될 것입니다.