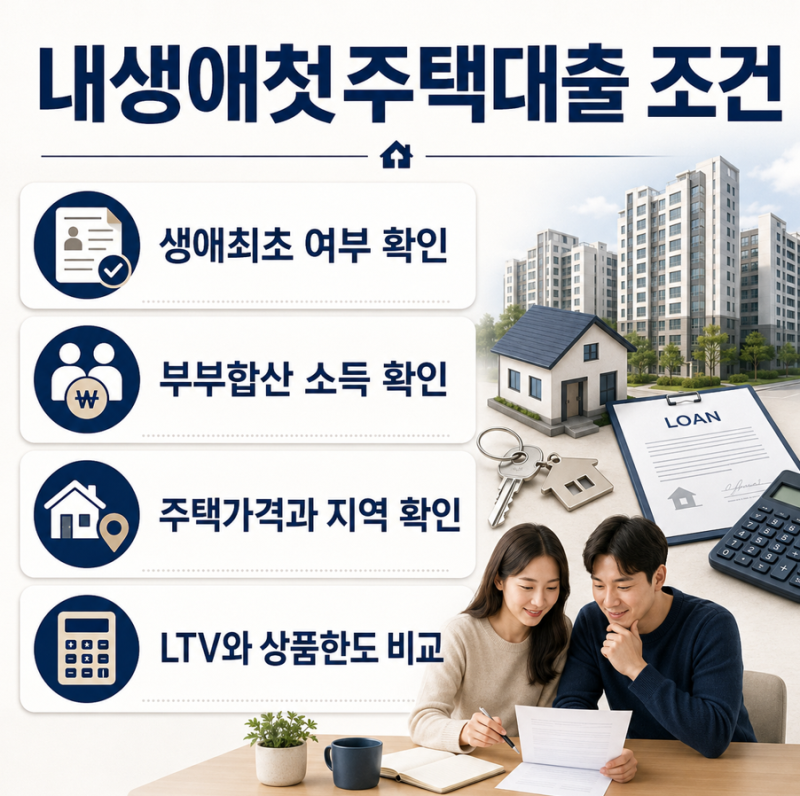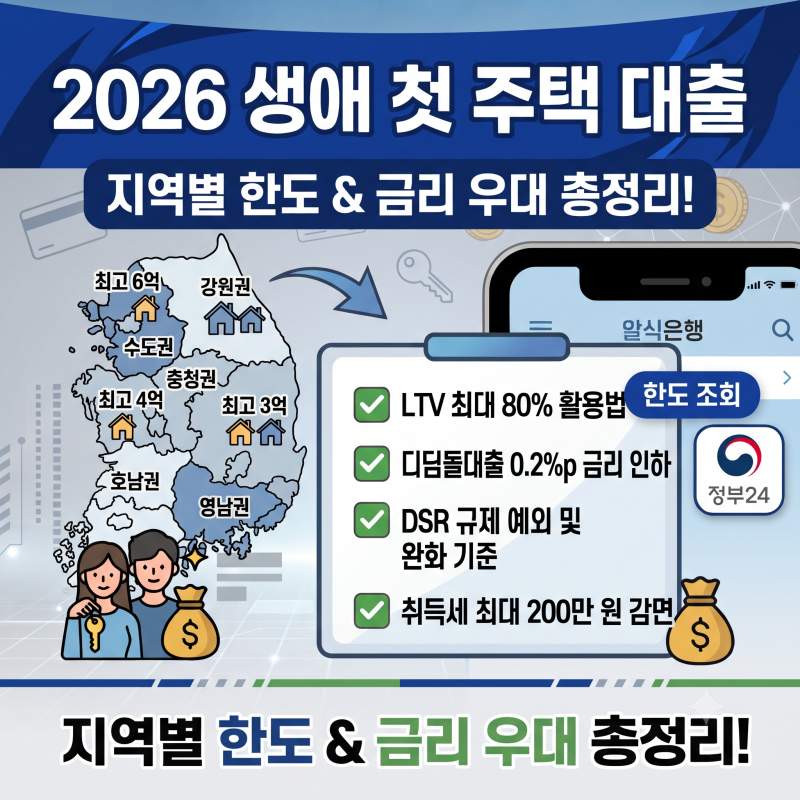


생애 첫 주택 구매 대출은 내 집 마련을 꿈꾸는 많은 분들에게 중요한 기회가 되고 있습니다. 최근 생애최초 주택 구입 시 대출 한도 확대, 취득세 감면 등 다양한 혜택이 제공되고 있습니다. 하지만 이러한 혜택들은 복잡한 조건과 규제를 동반하므로, 정확한 이해가 필수적입니다. 특히 LTV 80%와 같은 높은 대출 비율은 실제 적용 시 여러 단서 조항을 확인해야 합니다.
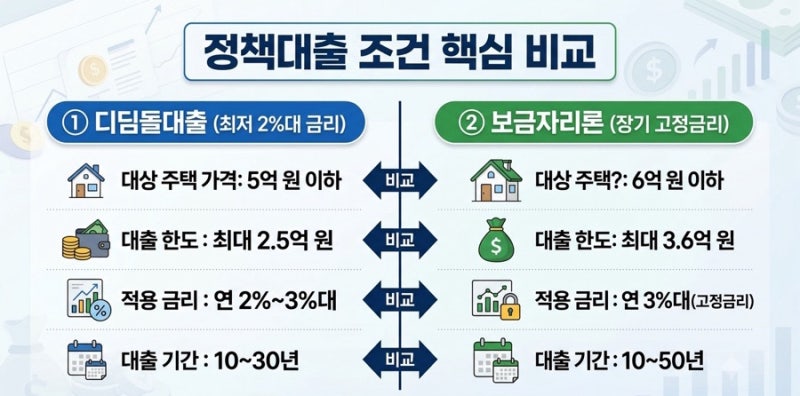
실제 사용자들은 LTV 80%가 무조건 적용되는 것이 아니며, DSR 규제나 방공제 등으로 인해 실제 대출 가능 금액이 예상보다 줄어들 수 있다고 지적합니다. 또한 취득세 감면 혜택 역시 3개월 내 전입 및 3년 실거주 유지와 같은 실거주 의무를 충족하지 못하면 추징될 수 있어 주의가 필요합니다. 디딤돌대출 등 정책 대출도 소득 및 순자산 조건이 있습니다.
따라서 대출 한도에 맞춰 집을 찾기보다는 매달 감당 가능한 원리금 상환액을 먼저 계산하는 것이 현명합니다. 모기지신용보험(MCI, MCG) 활용이나 DSR 연장 세팅, 그리고 취득세 감면을 위한 실거주 세무 방어망 구축 등 전문가의 조언을 통해 통합적인 솔루션을 마련하는 것이 중요합니다. 집을 계약하기 전 정책 대출 대상 여부를 미리 확인하시기 바랍니다.