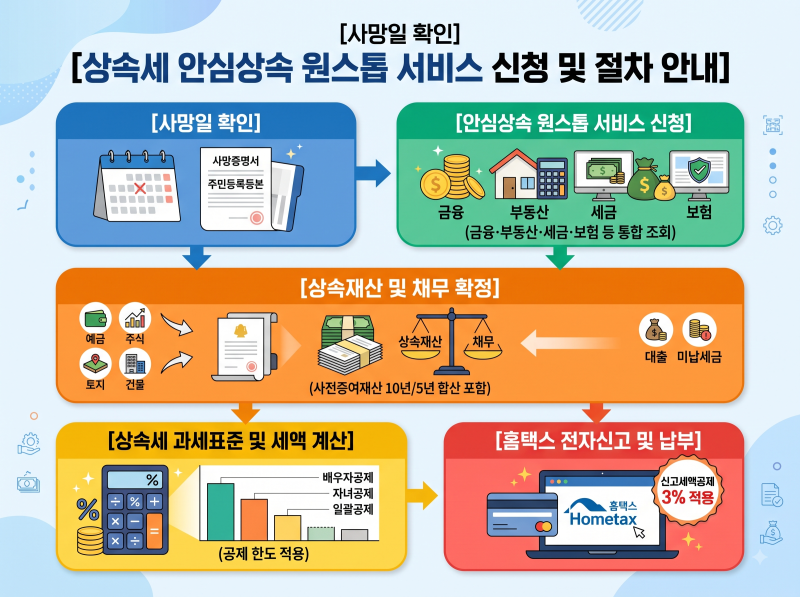

상속세는 피상속인이 사망하면서 남긴 재산이 상속인에게 무상으로 이전될 때 부과되는 세금입니다. 흔히 재산을 물려받으면 즉시 세금을 내야 한다고 오해하지만, 실제로는 상속재산에서 채무, 공과금, 장례비용 등을 제외하고 다양한 공제를 적용한 후에도 과세표준이 남아야 세금이 발생합니다. 특히 배우자가 생존한 경우 최소 10억 원까지 공제가 적용되는 경우가 많아 일반 가정의 상속세 부담은 생각보다 크지 않을 수 있습니다.
실제 블로그 후기들을 보면, 상속세 계산을 미리 해보는 것이 중요하다고 강조합니다. 막연한 걱정으로 신고기한을 넘겨 가산세를 물거나, 반대로 공제 범위 내에 있어 세금이 없는데도 불필요한 고민을 하는 경우가 많기 때문입니다. 특히 부동산 가격이 많이 오른 지역에 거주하거나 자녀만 상속받는 구조라면 상속세 부담이 커질 수 있어 본인의 상황에 맞춰 미리 계산해 보는 습관이 필요합니다.
상속세 신고 시에는 사망 당시 남아있는 재산뿐 아니라 피상속인이 사망하기 전 일정 기간 내에 증여한 재산도 합산하여 과세가액을 산정합니다. 상속인에게 증여한 재산은 상속개시일 전 10년 이내, 상속인이 아닌 사람에게 증여한 재산은 상속개시일 전 5년 이내 증여분을 합산하는 것이 일반적인 기준입니다. 다만 창업자금이나 가업승계 주식 등 일부 재산은 증여 시기와 관계없이 상속세 과세가액에 가산될 수 있으므로 주의해야 합니다.