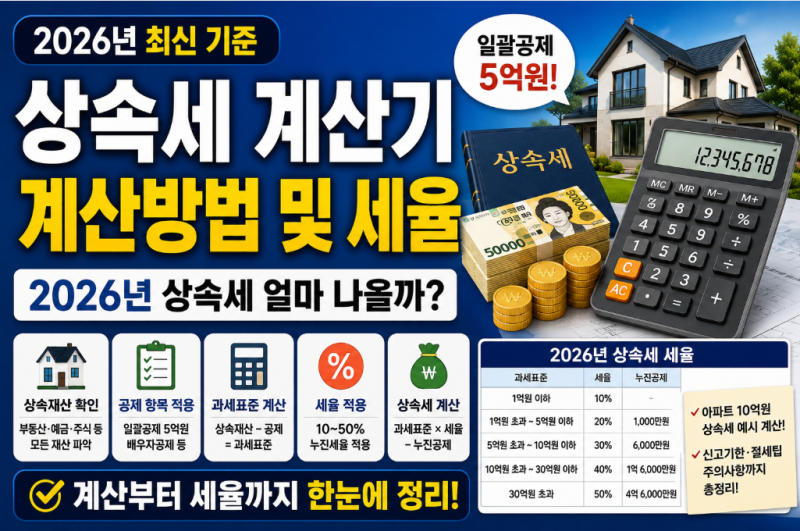
상속세는 피상속인의 재산을 상속받을 때 발생하는 세금으로, 상속재산 전체에 세금을 매기는 것이 아니라 여러 공제를 뺀 과세표준에 세율을 곱하여 계산됩니다. 특히 상속세 면제한도 5억 원, 배우자가 있을 경우 10억 원까지 면제된다는 인식이 많지만, 이는 모든 가정에 똑같이 적용되는 단일한 면제한도가 아닙니다. 상속재산에서 채무와 각종 상속공제를 차감한 뒤 남은 과세표준에 세율이 적용되는 방식입니다.
실제 블로그 후기들을 살펴보면, 상속세 계산의 핵심은 어떤 공제를 얼마나 받을 수 있는지 파악하는 데 있습니다. 배우자가 있는 일반적인 상속의 경우 일괄공제 5억 원과 배우자 상속공제 최소 5억 원을 합쳐 10억 원까지 공제가 적용될 수 있습니다. 그러나 배우자 단독 상속, 사전 증여, 채무, 재산 분할 방식 등에 따라 실제 공제액은 달라질 수 있으므로, 가족 구성과 공제 조건을 먼저 확인하는 것이 중요합니다.
블로거들은 상속세 신고 기한을 상속 개시일이 속하는 달의 말일부터 6개월 이내로 강조하며, 기한 내 신고 및 납부를 하지 않으면 가산세가 부과될 수 있다고 조언합니다. 또한, 정부가 추진했던 유산세에서 유산취득세로의 전환이나 자녀 공제 확대는 현재 시행 중인 제도가 아니므로, 현행 유산세 방식과 공제·세율을 기준으로 계산해야 합니다. 상속세 계산기를 활용하여 예상 세액을 미리 확인하는 것이 현명한 방법입니다.