
삼성생명 일시납 연금 상품은 퇴직금이나 목돈을 활용하여 노후 자금을 마련하려는 분들에게 큰 관심을 받고 있습니다. 특히, 삼성생명 즉시연금은 원금을 나눠 받는 종신형과 원금은 유지하고 이자만 받는 원금보장형으로 나뉘어 있어, 가입 목적에 따라 신중한 선택이 필요합니다. 2025년 11월 출시된 ‘삼성 바로받는연금보험(원금보장형)’과 기존 종신형 즉시연금의 차이점을 명확히 이해하는 것이 중요합니다. 이 상품들은 각각 생활비 극대화 또는 원금 보전 및 상속, 비과세 혜택 등 다른 목적에 부합합니다.
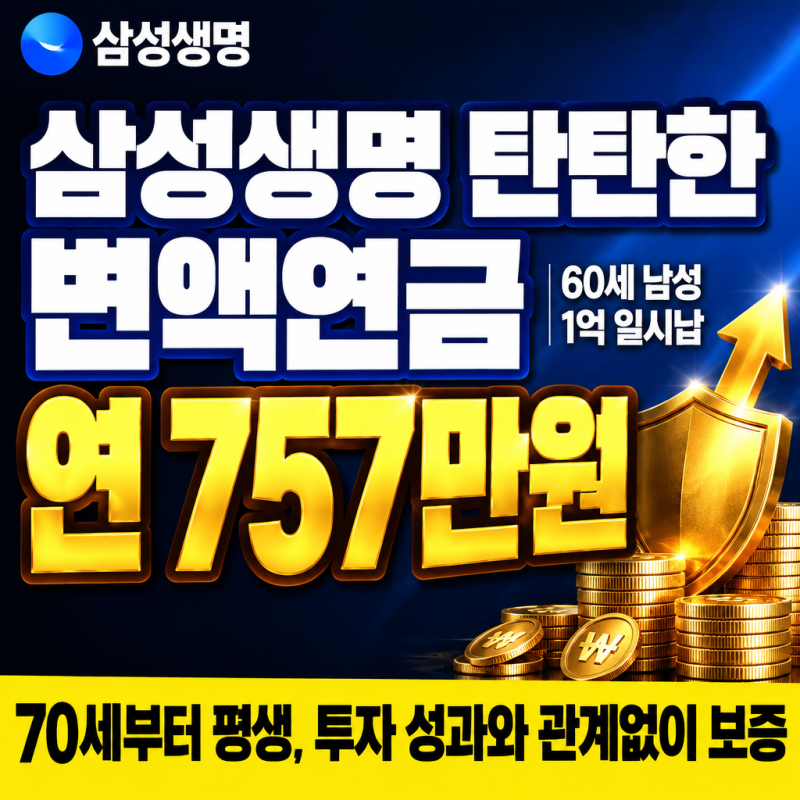
실제 블로그 후기들을 살펴보면, 삼성 바로받는연금보험은 원하는 금액을 일시에 납입하고 1개월 뒤부터 연금을 받을 수 있으며, 가입 후 해지해도 원금이 보장되는 특징이 있습니다. 하지만 월 연금액은 이자 수준으로, 생활비를 이 상품 하나로 해결하기에는 부족할 수 있다는 의견이 많습니다. 반면, 종신형 즉시연금은 원금과 이자를 함께 나눠 지급하여 월 수령액이 더 높지만, 보증기간 외에는 원금 회수가 어렵다는 점을 고려해야 합니다. 1억 원을 기준으로 종신형은 월 20만 원 후반에서 30만 원 중반, 원금보장형은 월 약 21만 원 이하로 예상됩니다.
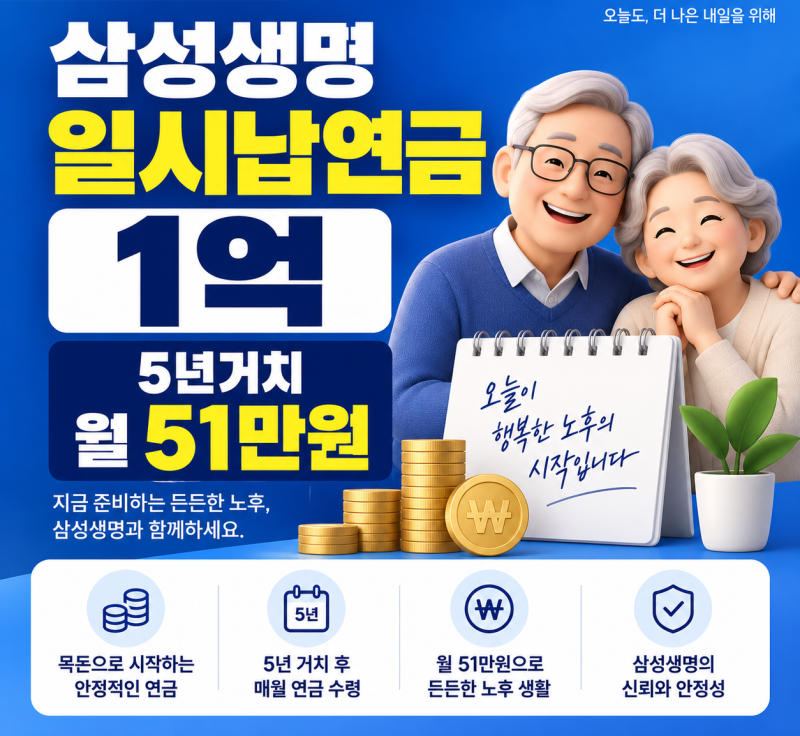
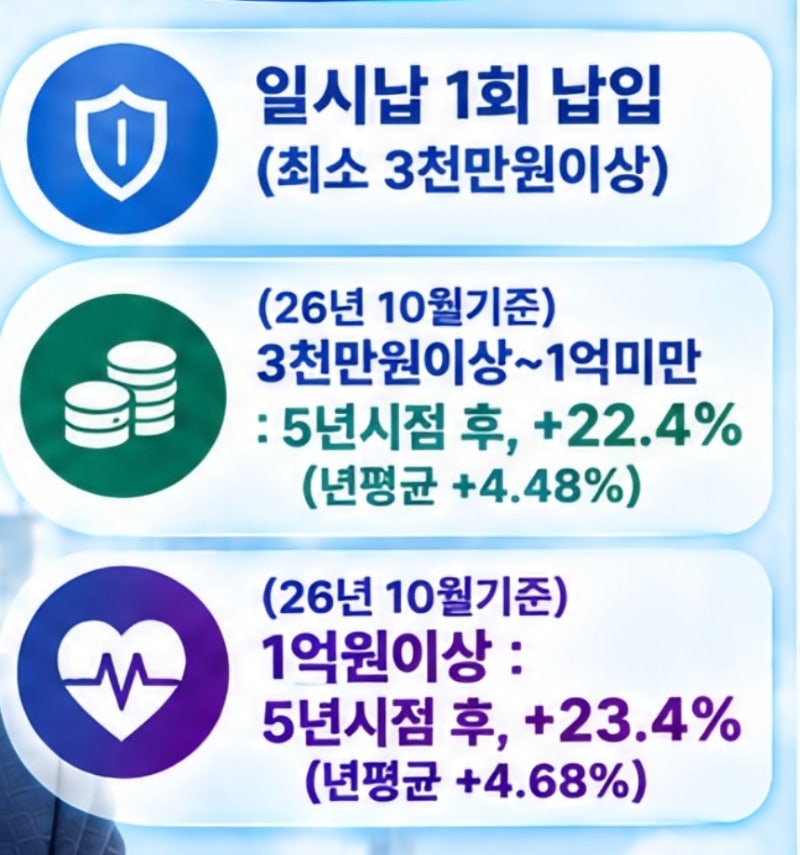
블로거들은 연금 상품 선택 시 거치기간과 연금개시 시점을 가장 중요하게 강조합니다. 65세에 1억 원을 일시납하고 5년 거치 후 70세부터 연금을 받는 조건의 경우, 종신형 10회 보증은 월 약 51만 원, 20년 확정형은 월 약 62만 원 수준으로 예상됩니다. 그러나 이 금액은 공시이율에 따라 변동될 수 있으므로 확정된 금액이 아님을 인지해야 합니다. 또한, 5년 단기 환급률에 최적화된 ‘한결같은 행복한 연금’과 같이 5년 확정 금리(연복리 4.13%)를 제공하는 상품도 있으나, 5년 후 해지 시 비과세 혜택이 적용되지 않는다는 점을 반드시 확인해야 합니다.