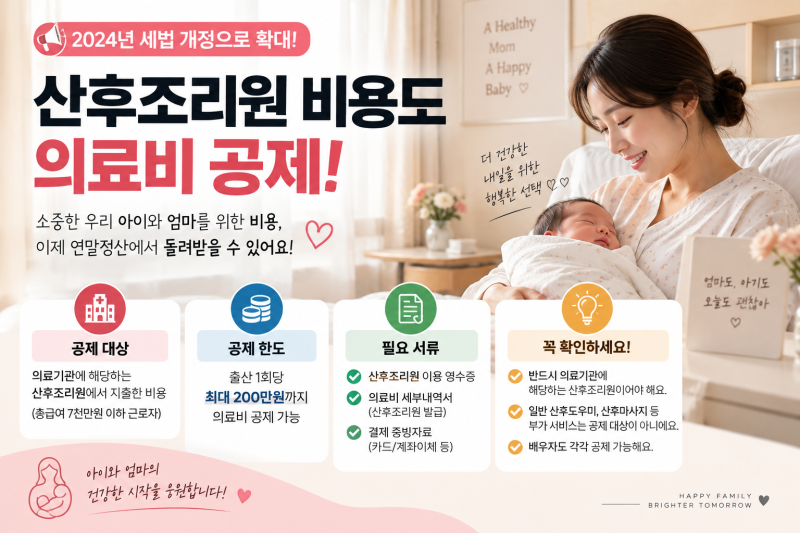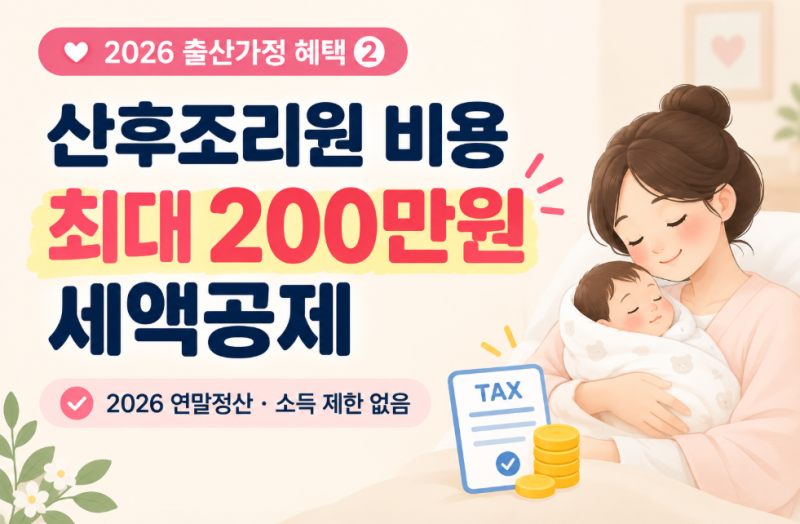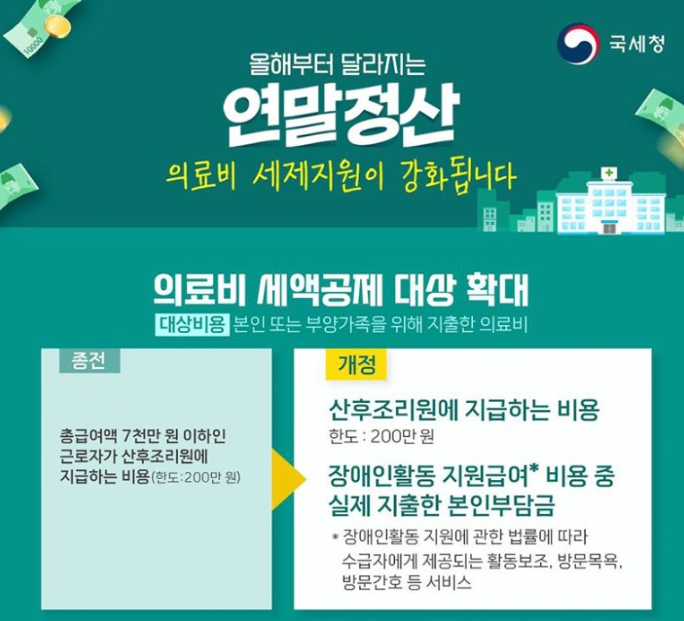
산후조리비 세액공제는 출산 가구의 경제적 부담을 덜어주기 위한 제도로, 연말정산 시 의료비 항목으로 최대 200만원까지 인정됩니다. 과거에는 총급여 7천만원 이하 근로자만 대상이었으나, 2024년 지출분부터 소득 제한이 폐지되어 모든 근로자가 신청할 수 있게 되었습니다. 이는 산후조리원 이용 비용을 병원비의 일종으로 간주하여 세금 혜택을 제공하는 방식입니다.
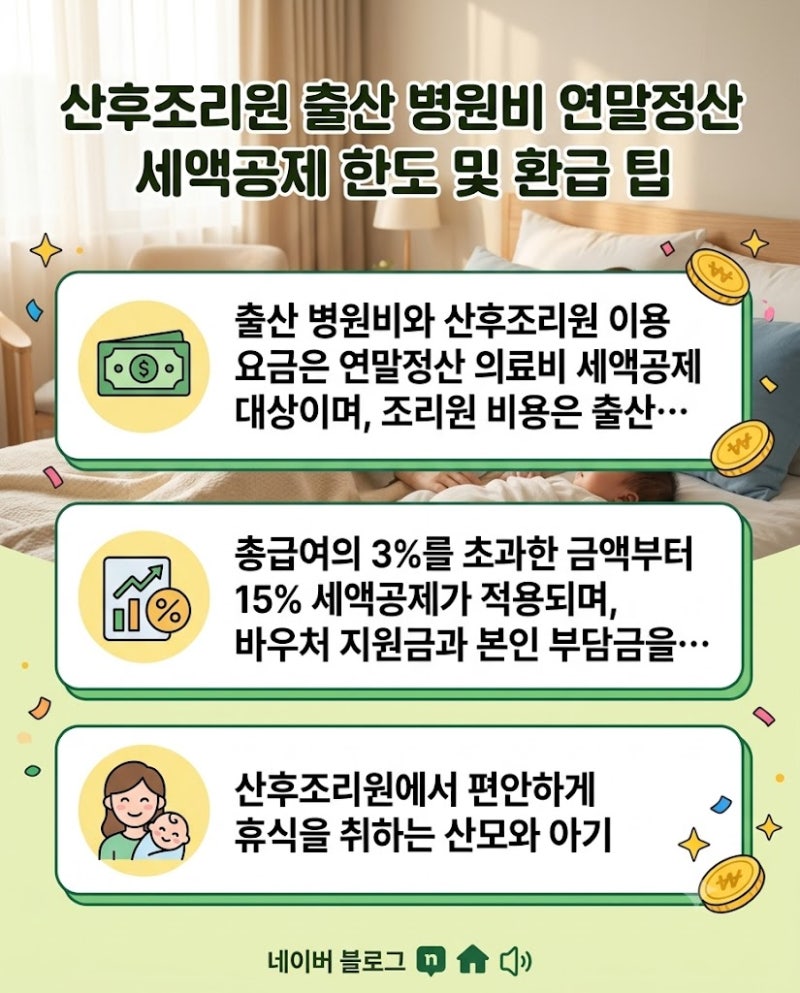
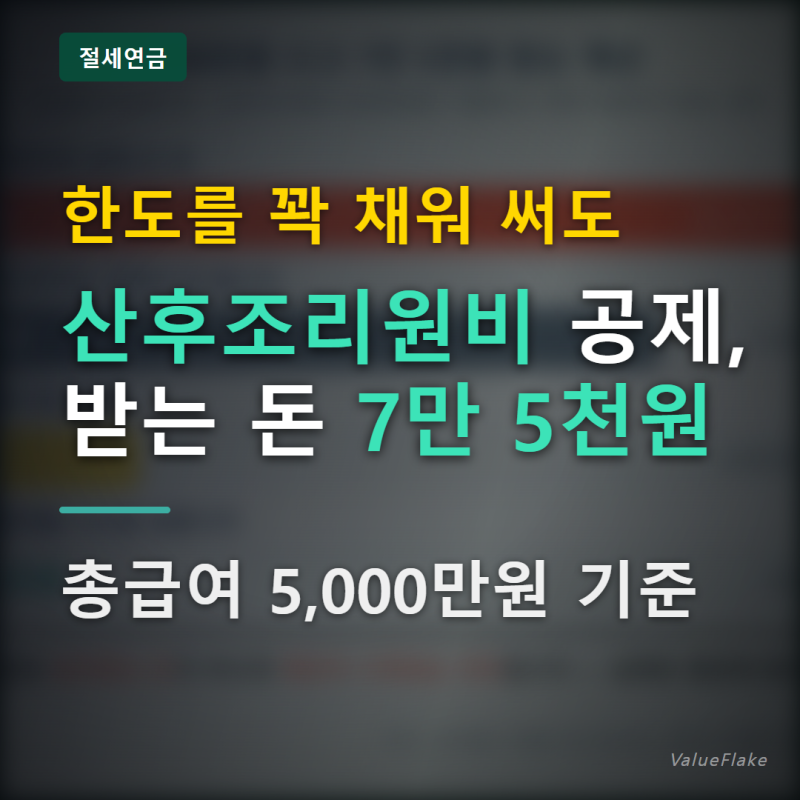
실제 블로그 후기들을 살펴보면, 산후조리비 200만원을 지출해도 환급액이 기대보다 적을 수 있다는 점이 공통적으로 언급됩니다. 이는 의료비 세액공제가 총급여의 3%를 초과하는 금액에 대해서만 15%의 공제율을 적용하기 때문입니다. 예를 들어, 연봉 5천만원인 근로자가 산후조리비로 200만원을 지출했을 때, 실제로 돌려받는 금액은 7만 5천원 수준으로 나타납니다.
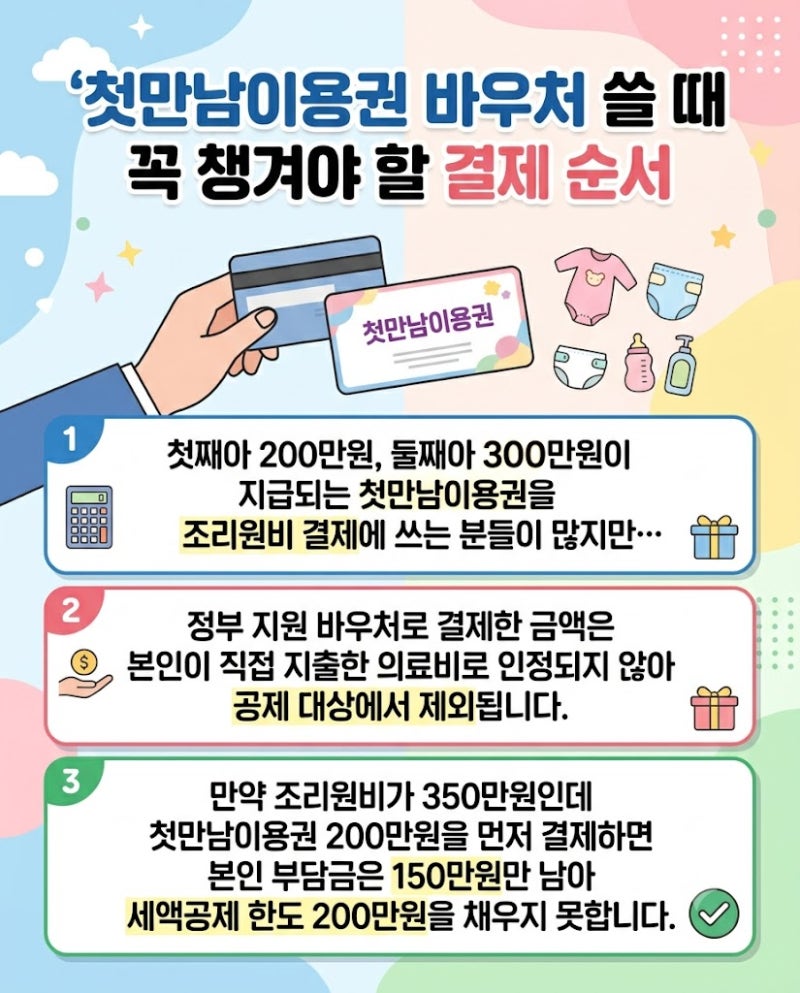
산후조리비 세액공제를 최대로 활용하기 위해서는 결제 방식에 주의해야 합니다. 정부지원금인 첫만남이용권 등으로 결제한 금액은 공제 대상에서 제외되므로, 세액공제 한도인 200만원까지는 본인 부담금으로 결제하고 나머지 금액을 바우처로 사용하는 것이 유리합니다. 또한, 연봉이 높은 경우 총급여의 3% 문턱이 높아져 공제 실익이 줄어들 수 있으므로, 부부 중 연봉이 낮은 배우자 명의로 결제하는 것이 항상 유리한 것은 아님을 인지해야 합니다.