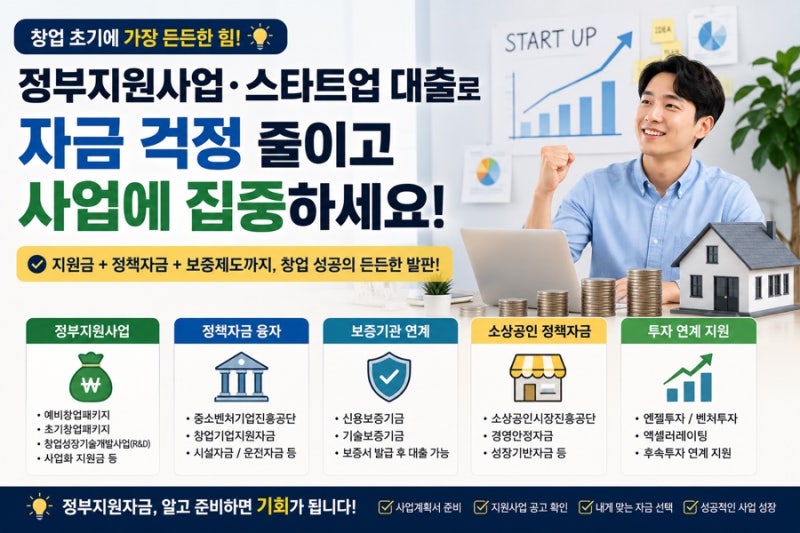

사업자 창업 대출은 창업 초기 자금 확보에 필수적이지만, 단순히 사업자등록증만으로는 대출 승인이 어렵다는 점을 많은 예비 창업자들이 간과하고 있습니다. 정부는 혁신적인 아이템을 가진 예비 창업자들의 성공적인 시장 진입을 돕기 위해 매년 다양한 지원사업을 펼치고 있으며, 특히 2026년에도 예비창업패키지, 청년창업사관학교 등 여러 정책자금 제도가 운영되고 있습니다. 이러한 지원사업들은 사업화 자금, 멘토링, 교육 프로그램 등을 패키지로 제공하여 창업의 리스크를 줄여주고 있습니다.
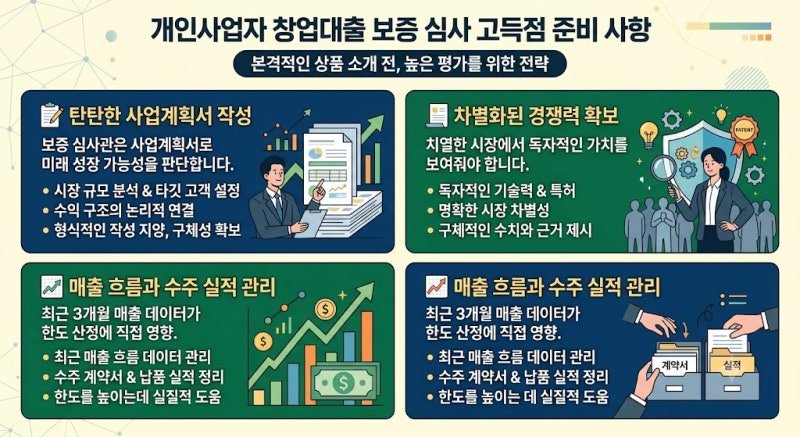
실제 블로그 후기들을 살펴보면, 사업자등록증은 대출 신청 자격을 증명할 뿐 승인을 보장하는 서류가 아니라는 점이 강조됩니다. 은행에서는 개인 신용점수 외에 사업체의 매출, 업력, 업종, 세금 납부 이력 등을 종합적으로 평가하며, 특히 최근 등록한 사업자는 매출 자료 부족으로 대출 한도가 낮거나 금리가 높게 책정될 수 있습니다. 소상공인 정책자금, 청년 창업자금, 지역신용보증재단 보증부 대출 등 다양한 종류의 대출 상품이 존재하며, 각각의 심사 기준과 한도, 금리 수준이 다릅니다.
창업 대출을 효과적으로 활용하기 위해서는 정책자금, 보증부 대출, 일반 금융권 대출 순으로 비교해보는 것이 현명합니다. 또한, 사업 영위 상태, 상시근로자 수, 연체 및 체납 이력, 과세 유형 등 대출 승인을 좌우하는 주요 조건을 미리 확인하고 준비하는 것이 중요합니다. 예산 소진 시 조기 마감될 수 있으므로, 신청 시점의 공고를 반드시 확인하고 본인의 연령과 사업 기간에 맞는 지원사업 전체를 함께 고려하는 것이 성공적인 자금 확보에 도움이 됩니다.