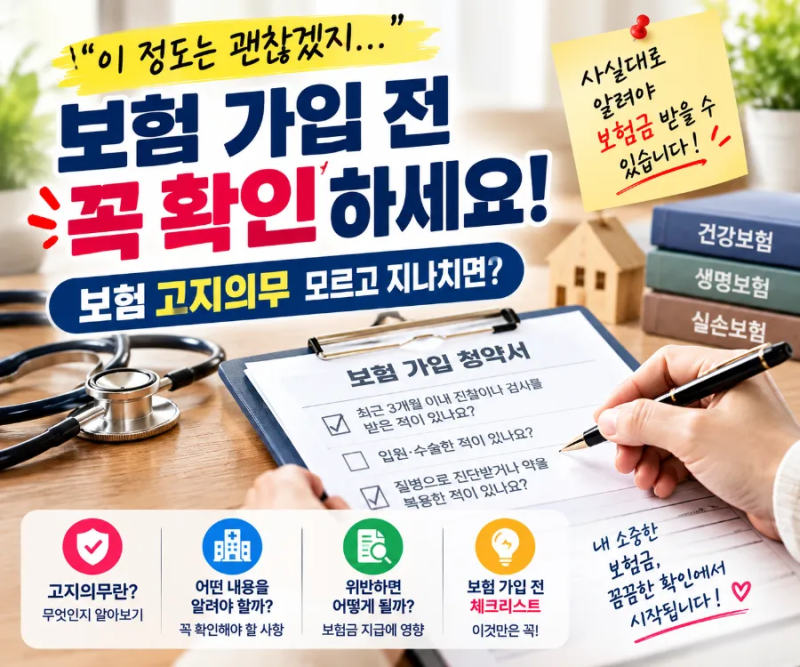

보험 가입 시 고지의무는 단순히 서류 작성 절차가 아니라, 보험료, 가입 조건, 담보 한도, 그리고 향후 보험금 지급에까지 영향을 미치는 중요한 출발점입니다. 많은 소비자가 암 진단비나 수술비 등 보장 내용에만 집중하지만, 자신의 건강 상태와 병력을 정확하게 알리는 것이 제대로 된 보장을 받는 첫걸음입니다. 보험회사는 고객의 건강 상태와 과거 병력을 바탕으로 위험을 평가하며, 이는 보험 가입 승인 여부와 조건에 결정적인 영향을 미칩니다.
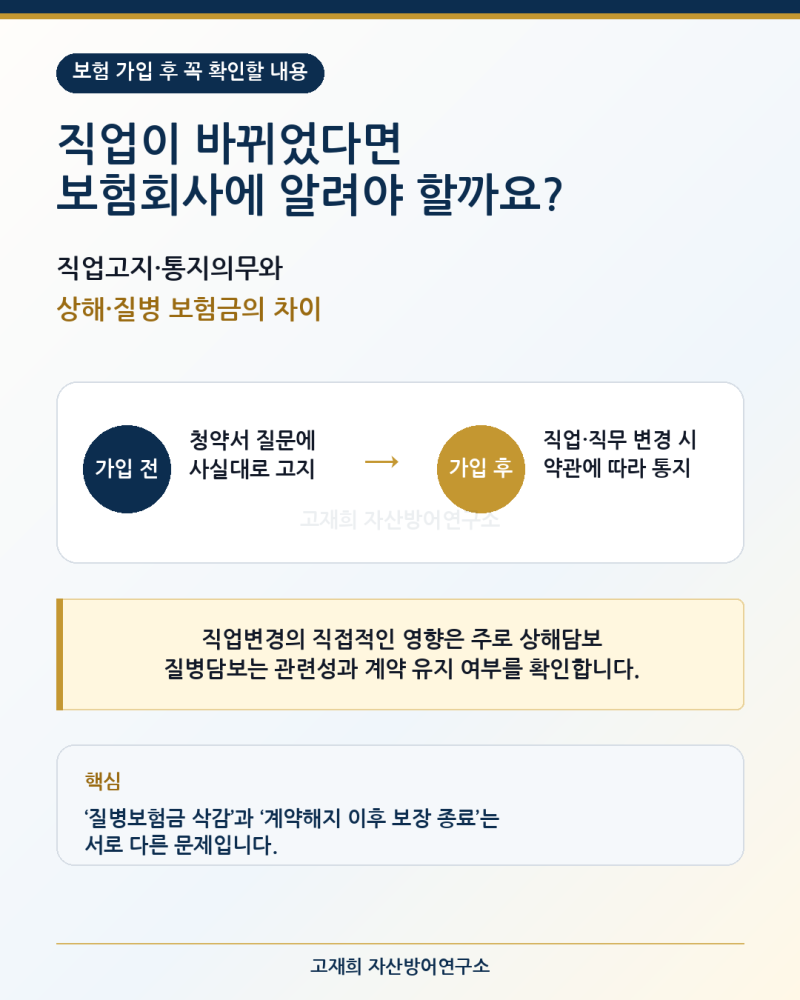
실제 블로그 후기들을 살펴보면, 많은 이들이 병력 때문에 보험 가입을 포기하거나 비싼 간편보험부터 선택하는 경우가 많습니다. 그러나 현재 보험 시장에는 일반 심사형부터 건강 고지형, 다양한 간편 심사형까지 선택지가 세분화되어 있어 병력이 있다고 해서 무조건 불리한 것만은 아닙니다. 중요한 것은 청약서에서 묻는 질문에 대해 사실대로 알리는 것이며, 이를 통해 나중에 보험금 청구 과정에서 발생할 수 있는 계약 해지나 보장 제한 등의 문제를 예방할 수 있습니다.
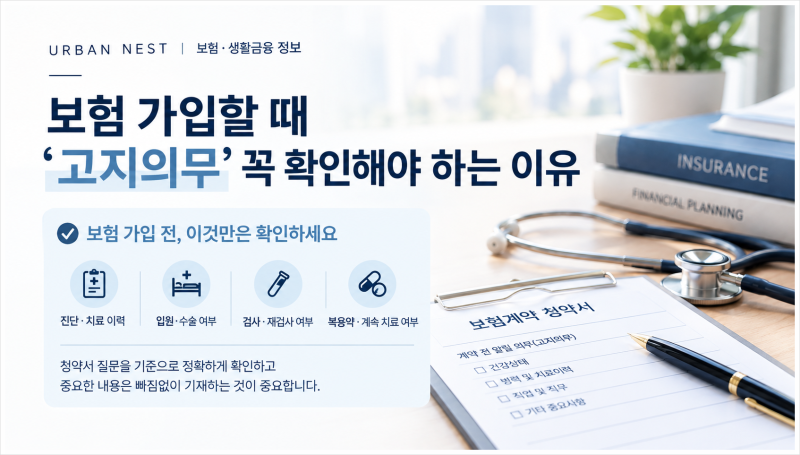
보험 가입 전에는 최근 병원 진료, 검사, 치료 이력뿐만 아니라 투약 여부 등을 꼼꼼히 확인할 필요가 있습니다. 특히, 인터넷에서 접하는 일반적인 기준보다는 자신이 가입하려는 보험 상품의 실제 청약서 질문 내용을 기준으로 확인하는 것이 중요합니다. 설계사에게 병력 사실을 알렸더라도, 고지의무가 제대로 이행되었는지 최종적으로 본인이 확인하는 것이 안전한 보험 설계를 위한 현명한 방법입니다.