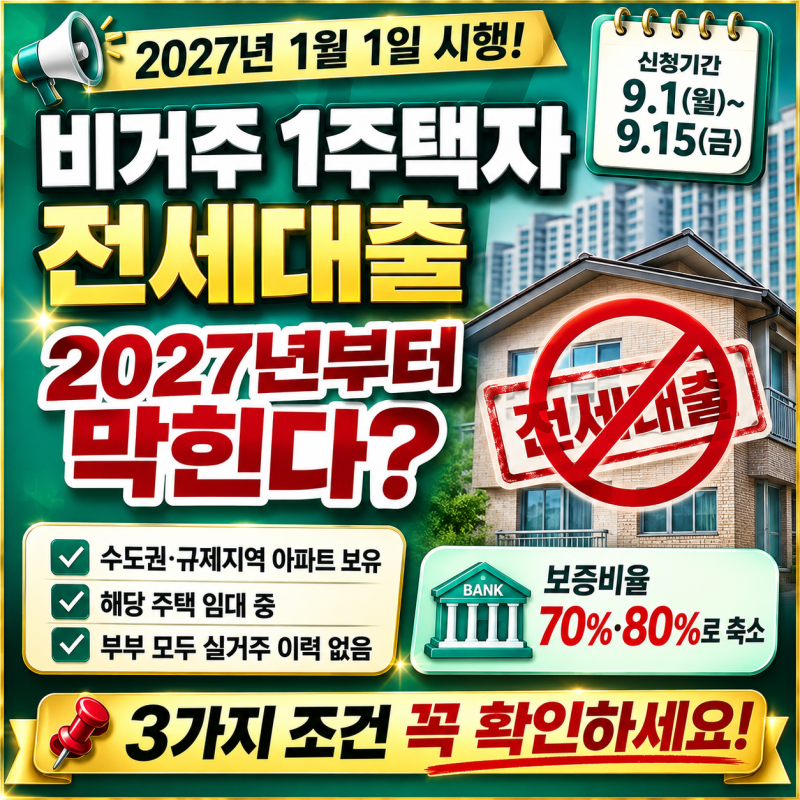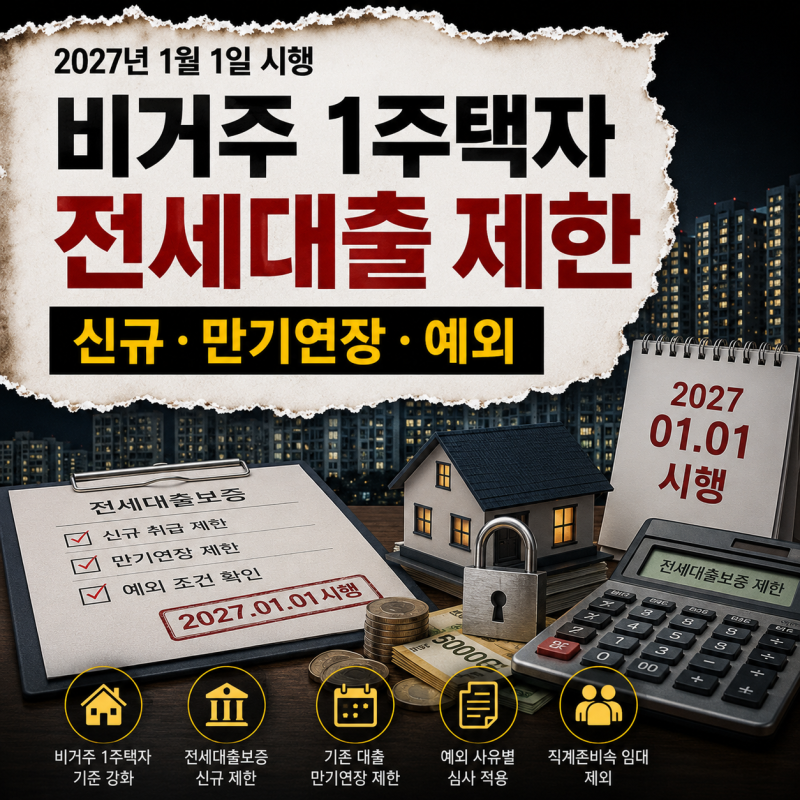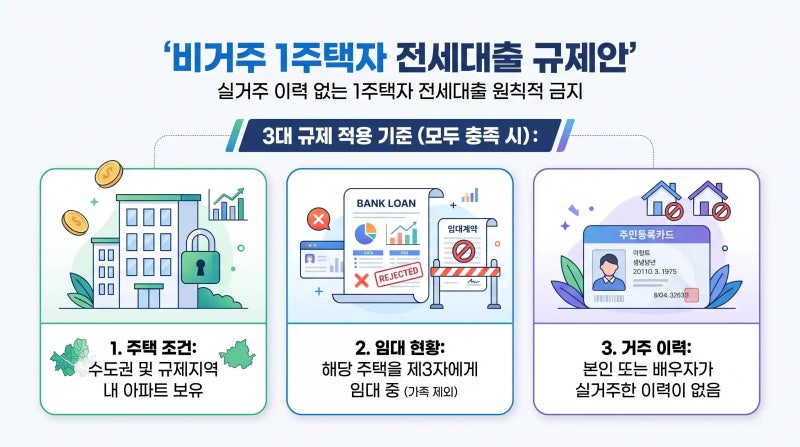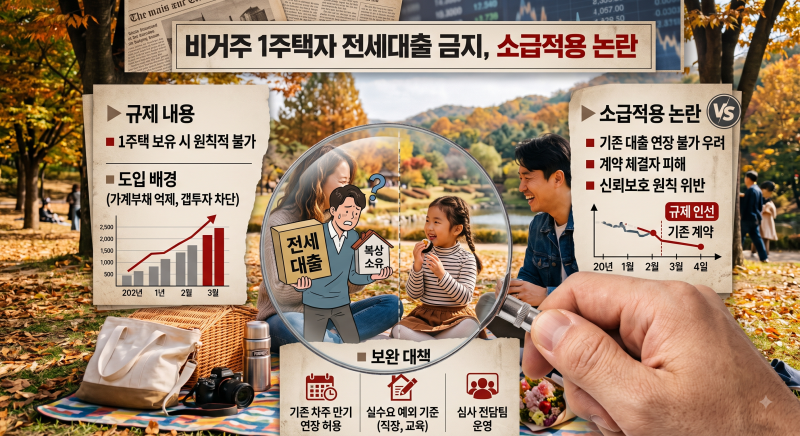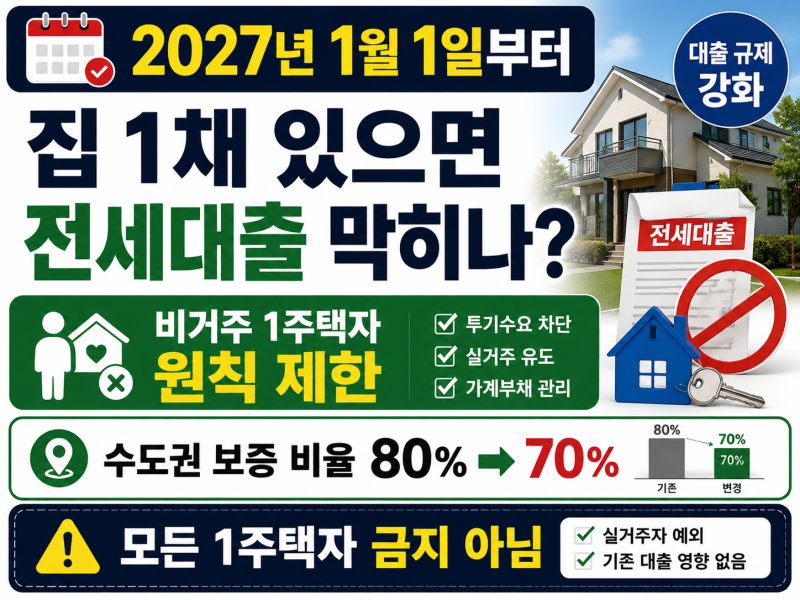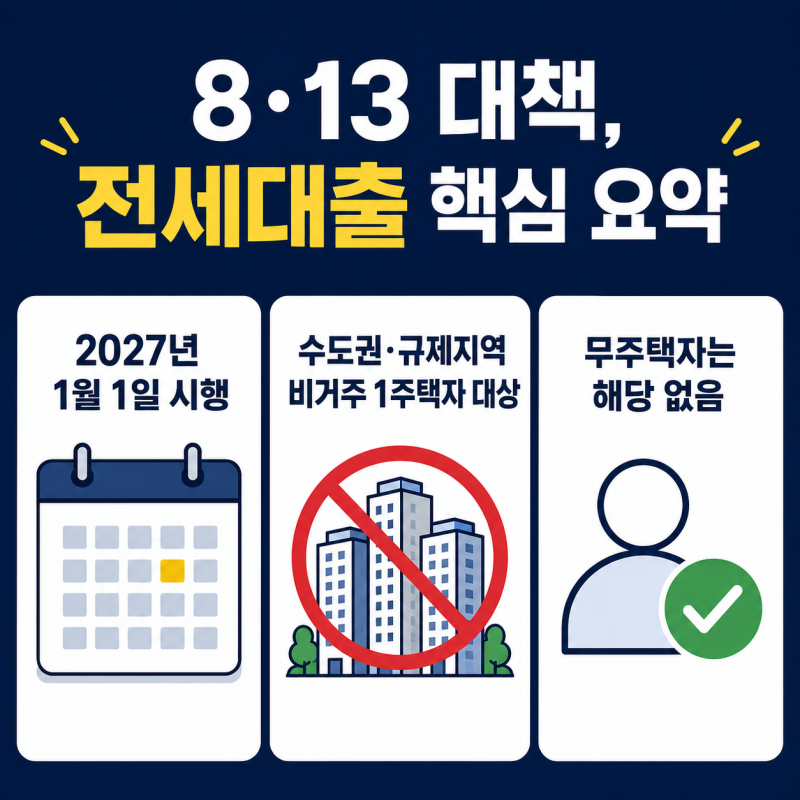
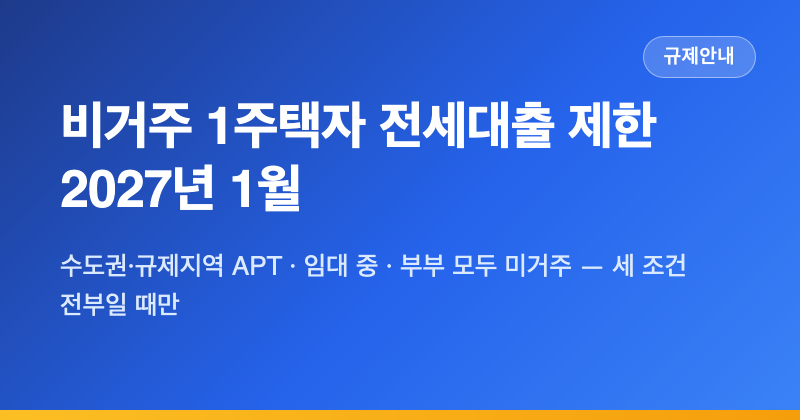
비거주 1주택자 전세대출 연장은 2027년 1월 1일부터 원칙적으로 금지되지만, 금융위원회가 발표한 FAQ에 따라 특정 조건에서는 만기 연장이 허용됩니다. 과거 1주택자에게 적용되던 부부합산 소득 1억 원 초과 제한과 보유주택 시세 9억 원 초과 제한이 폐지되어, 고가 주택 보유자나 고소득자도 세대원 합산 1주택을 유지하면 전세대출 보증서 발급이 가능해졌습니다. 그러나 2주택 이상 다주택 세대는 여전히 모든 보증기관의 전세대출 이용이 엄격히 차단됩니다.
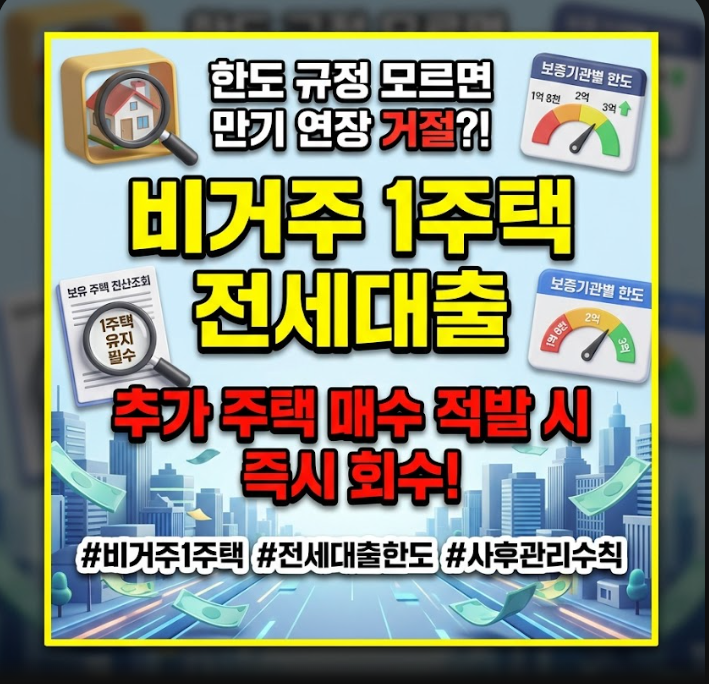
실제 블로그 후기들을 살펴보면, 비거주 1주택 전세대출은 3대 보증기관(HF·HUG·SGI)의 1주택자 전용 보증 한도와 담보 목적물의 권리관계에 따라 승인 여부가 결정됩니다. HF는 수도권 1.8억 원, HUG는 2억 원, SGI서울보증은 최대 3억 원까지 지원하며, 대출 이용 중 분양권이나 추가 주택을 매수하여 다주택자가 되면 즉시 대출금이 전액 회수될 수 있으므로 주의해야 합니다. 또한, 본인이나 배우자가 보유 주택에 하루라도 실거주한 이력이 있다면 규제 대상에서 제외됩니다.
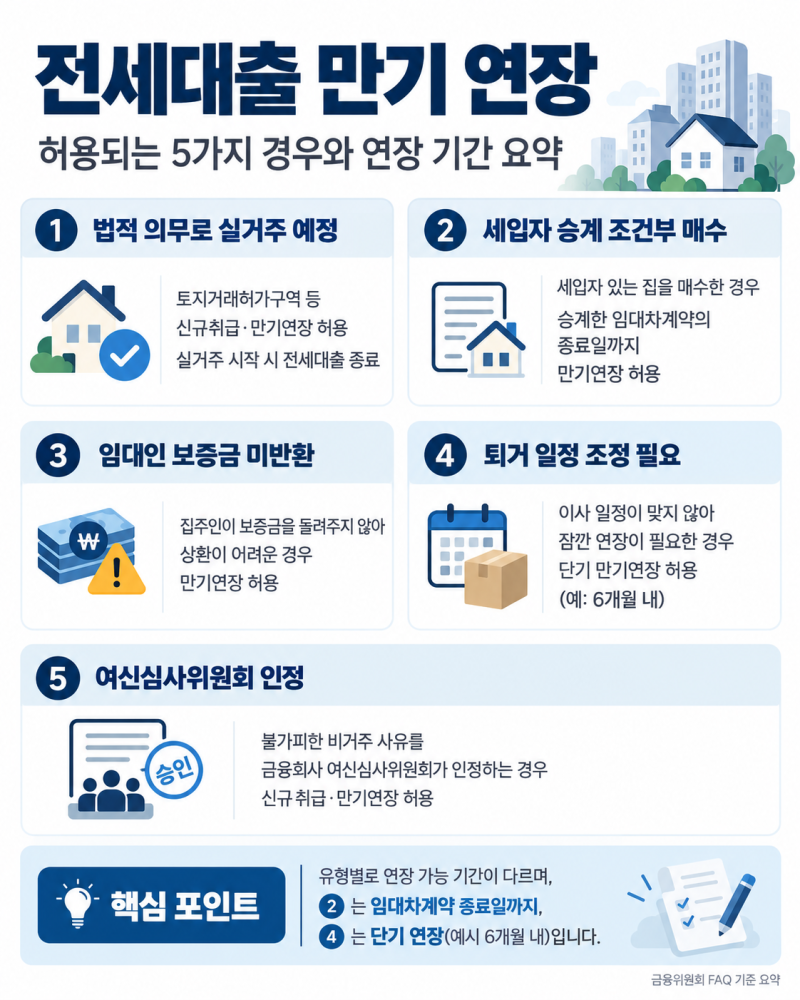
블로거들은 2027년 만기 연장이 가능한 5가지 예외 상황을 강조합니다. 법적 의무로 실거주가 예정된 경우, 세입자 있는 집을 사서 임대차가 끝나지 않은 경우, 집주인이 보증금을 돌려주지 않아 대출 상환이 어려운 경우, 퇴거를 앞두고 일정 조정이 필요한 경우, 그리고 은행 여신심사위원회가 비거주 사유의 불가피성을 인정한 경우입니다. 이러한 예외 사유가 있더라도 자동으로 연장되는 것이 아니므로, 은행 및 보증기관 심사와 증빙자료 준비가 필수적입니다.