

부모님 종신보험은 사망 보장을 목적으로 하지만, 최근에는 상속세 재원 마련이나 자산 이전을 위한 수단으로도 주목받고 있습니다. 특히 부동산과 금융자산 가치 상승으로 상속세 부담을 느끼는 분들이 늘면서, 종신보험을 활용한 상속 준비에 대한 관심이 커지고 있습니다. 하지만 단순히 보험료 납입액보다 더 큰 사망보험금을 받는다는 생각으로 접근하면 예상치 못한 세금 문제가 발생할 수 있어 주의가 필요합니다.
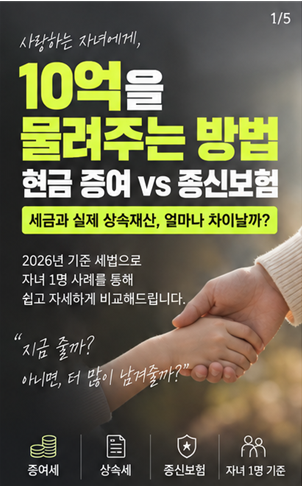
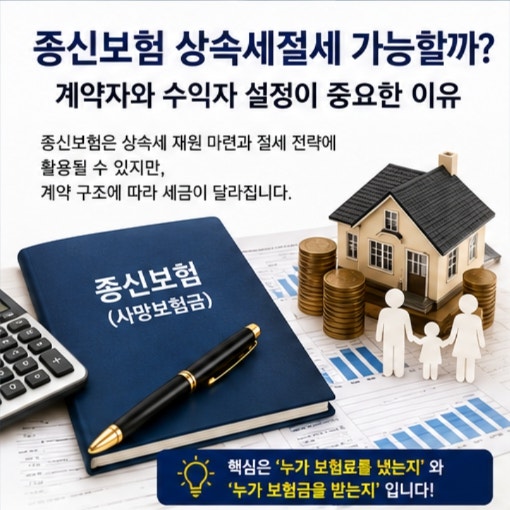
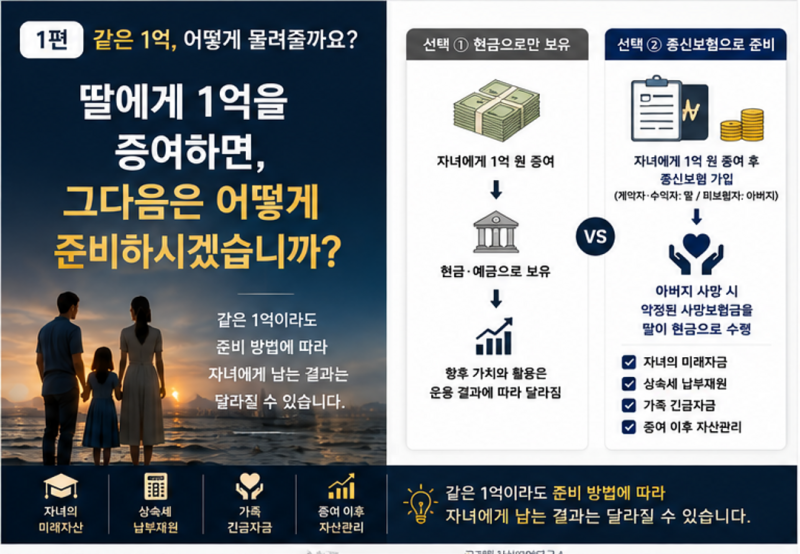
실제 블로그 후기들을 보면, 종신보험을 상속 목적으로 활용할 때 계약자와 피보험자, 수익자 설정에 따라 세금 처리가 크게 달라진다는 점을 강조합니다. 부모님이 보험료를 납부한 종신보험의 사망보험금은 상속재산으로 간주될 수 있어, 현금 증여와 비교했을 때 세금 측면에서 반드시 유리하다고 단정하기 어렵습니다. 또한, 보험료 부담으로 기존 보험을 해지할 경우, 고령이나 질환으로 재가입이 어렵거나 해지환급금이 납입 보험료보다 적을 수 있다는 점도 중요한 고려 사항입니다.
따라서 부모님 종신보험을 상속 목적으로 고려한다면, 사망보험금에만 집중하는 플랜과 원금 회복 및 사망 보장을 동시에 추구하는 플랜 등 다양한 상품을 비교해 보는 것이 좋습니다. 특히 남은 납입 기간, 해지환급금, 그리고 현재 부모님에게 필요한 보장 내용을 종합적으로 확인하여 신중하게 결정해야 합니다. 보험료 크기보다는 그 돈으로 어떤 보장을 받는지, 그리고 세금 측면에서 어떤 영향을 미치는지 전문가와 상담하여 꼼꼼히 따져보는 것이 현명합니다.