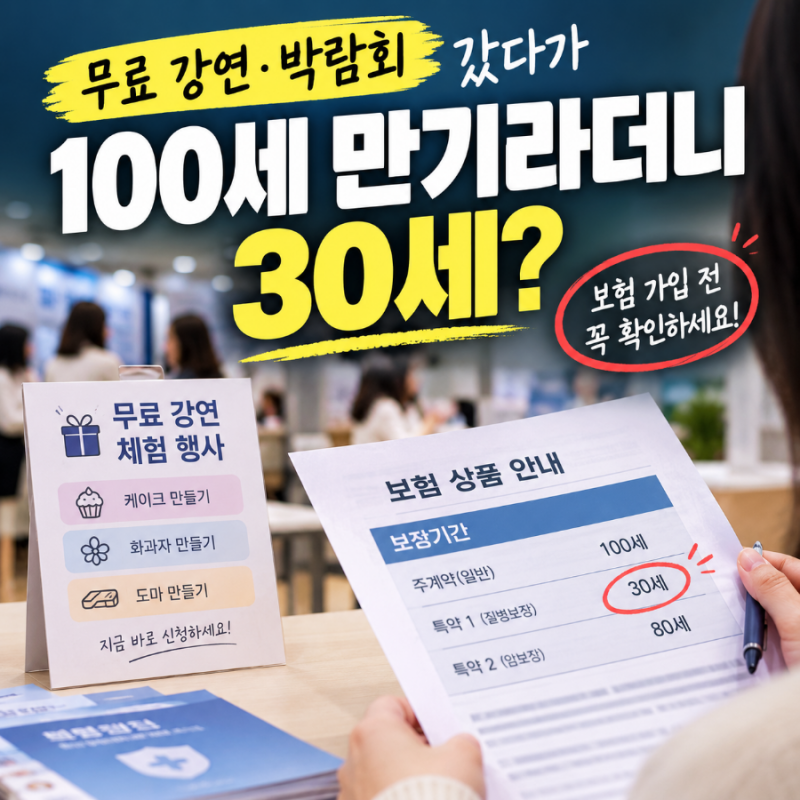
보험업법상 보험 계약 체결과 관련하여 법령이 허용하는 한도를 초과하는 금품을 제공하거나 수수하는 행위는 '보험 특별이익제공'으로 간주됩니다. 이는 보험 시장의 건전성을 해치고 불공정한 경쟁을 유발할 수 있어 엄격히 금지됩니다. 특히 2026년 금융감독원은 무료 강연이나 박람회 등을 통한 보험 판매 시 특별이익 제공 관련 민원이 지속되자 소비자 유의사항을 재차 발표하며 경각심을 높였습니다.
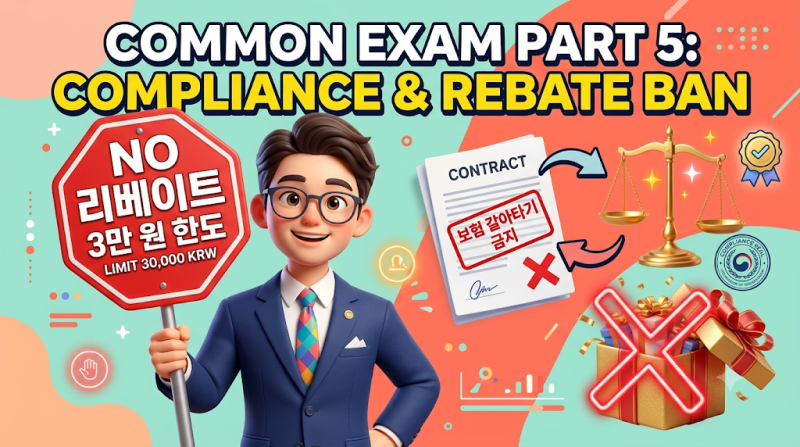
실제 블로그 후기들을 살펴보면, 보험 특별이익제공은 단순히 금품을 제공하는 것을 넘어 보험료 대납, 근거 없는 할인, 대출이자 대납, 약정 금액 초과 보험금 약속 등 다양한 형태로 나타납니다. 소비자가 고액 보험 가입을 조건으로 먼저 리베이트를 요구하거나, 고액 연금보험 가입 후 거액의 보험료를 대납받는 경우 등은 실제 처벌 사례로 이어지기도 했습니다. 특히 3만원을 초과하는 금품을 제공하거나 수수하는 경우, 제공자와 수령자 모두 법적 처벌 대상이 될 수 있습니다.
따라서 보험 가입 시 모집인의 제안이라 하더라도 법적 허용 범위를 초과하는 현금, 경품, 보험료 대납 등을 수수하는 것은 피해야 합니다. 사은품이나 경품의 가액 산정 시에는 보험사의 할인 구매가가 아닌 소비자가 부담하는 일반 시장 가격(부가가치세 포함)을 기준으로 판단해야 합니다. 금감원은 무료 강연이나 박람회 등에서 보험 가입을 권유받을 경우, 특별이익은 반드시 거절하고 불이익을 예방할 것을 강조하고 있습니다.