
보험 청약철회 후 재가입은 기존 보험의 과잉 설계나 보험료 부담으로 많은 분들이 고려합니다. 하지만 성급한 해지 후 재가입은 해약환급금 손실, 보험료 인상, 면책기간 재적용 등 예상치 못한 불이익을 초래할 수 있습니다. 금융감독원도 부당승환 권유에 대해 경고하고 있어 신중한 접근이 필요합니다.
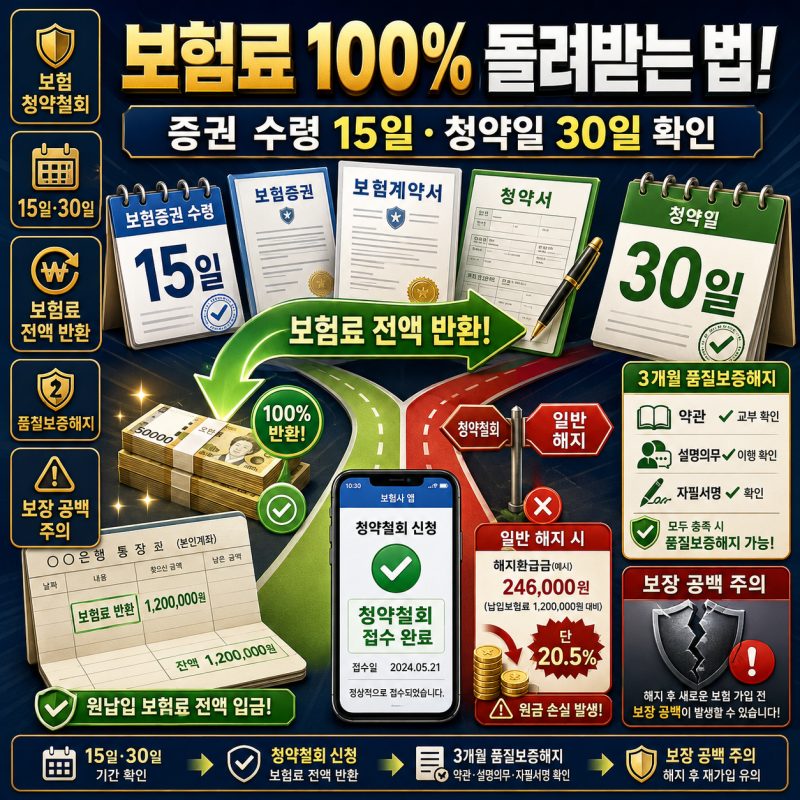
실제 블로그 후기들을 보면, 보험 리모델링 시 청약철회와 일반 해지를 명확히 구분하는 것이 중요합니다. 청약철회는 보험증권 수령 후 15일 이내, 청약일로부터 30일 이내에 가능하며 납입 보험료 전액 환급이 가능합니다. 일반 해지는 해약환급금이 납입 보험료보다 적어 손실이 발생할 수 있습니다.
태아보험처럼 특정 시기 가입 상품은 청약철회 후 재가입 시 임신 주수나 건강 상태 변화를 확인해야 합니다. 재가입 심사에 영향을 줄 수 있는 검사 결과나 진료 이력도 꼼꼼히 체크해야 합니다. 여러 설계사의 설계안을 비교하여 자신에게 맞는 최적의 보장과 보험료를 찾는 것이 현명한 선택입니다.