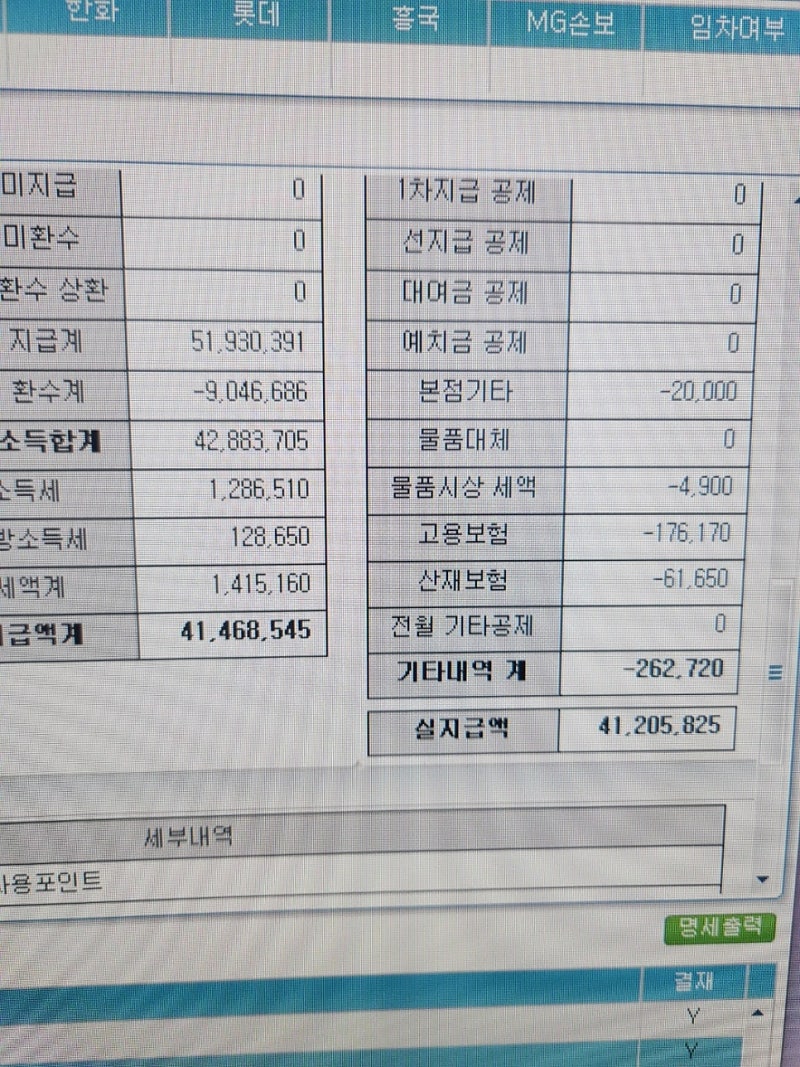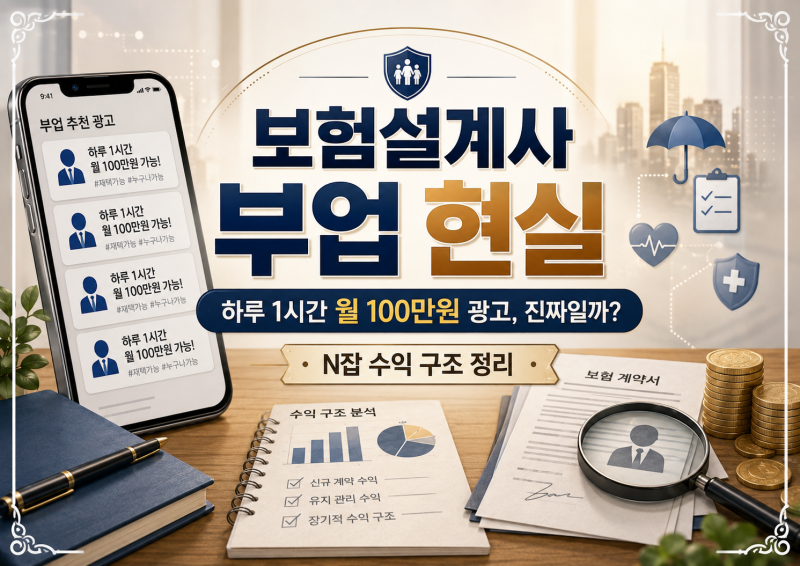

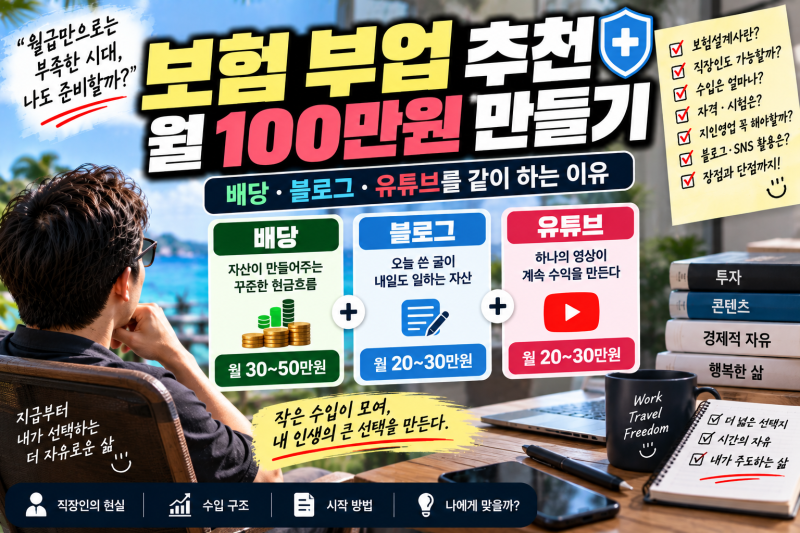
보험설계사 수입 공개에 대한 관심이 높아지는 가운데, 2026년 7월부터 보험업계의 수수료 체계 개편이 시행되면서 많은 변화가 예상되고 있습니다. 특히 '하루 한 시간 월 100만원'과 같은 N잡 부업 광고가 늘어나면서 실제 보험설계사의 수입 구조와 현실에 대한 궁금증이 커지고 있습니다. 보험설계사는 회사에 소속된 직원이 아닌 개인사업자에 가까워 고정급이 없으며, 계약 성사 시 받는 초회 수당과 계약 유지 시 받는 유지 수당으로 수입이 발생합니다.
실제 블로그 후기들을 살펴보면, 광고에서 제시하는 높은 수익과는 달리 2025년 전체 N잡 설계사의 월평균 소득은 13만원으로 집계되어 큰 차이를 보였습니다. 이는 광고 속 수익이 특정 기간의 수익자나 활동자를 대상으로 계산된 사례일 수 있음을 시사합니다. 또한, 보험설계사는 교육과 시험, 등록 절차를 거쳐야 하며, 계약이 체결되어야만 수수료가 발생하는 구조이므로 단순히 재택 아르바이트와는 다릅니다. 신입 설계사를 위한 정착 지원금이나 멘토링 제도를 운영하는 팀도 있어 초기 안정적인 소득 확보를 돕고 있습니다.
보험설계사의 수수료는 보험사에서 대리점, 본부, 지점을 거쳐 최종적으로 설계사에게 분배되는 다단계 구조를 가지고 있습니다. 회사별 차이는 있지만, 설계사는 평균적으로 계약 금액의 600% 정도를 수령하는 것으로 알려져 있습니다. 따라서 보험설계사를 고려하고 있다면, 광고 문구보다는 실제 수입 구조와 초기 정착 지원 여부, 그리고 멘토링 시스템 등을 꼼꼼히 확인하여 현실적인 기대를 가지고 접근하는 것이 중요합니다.