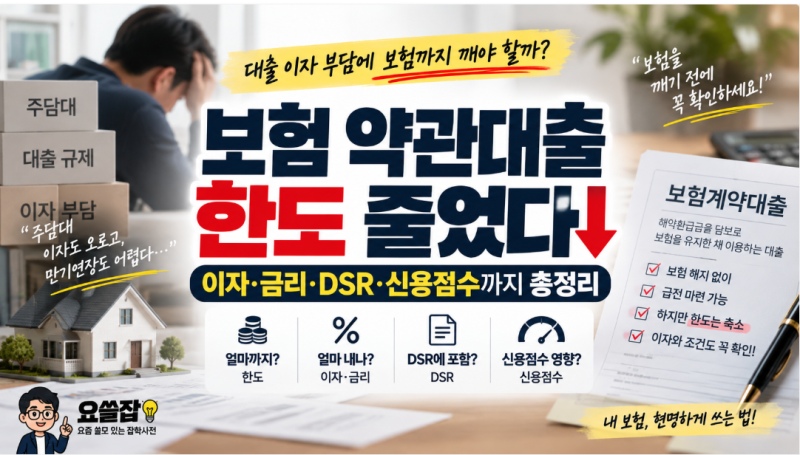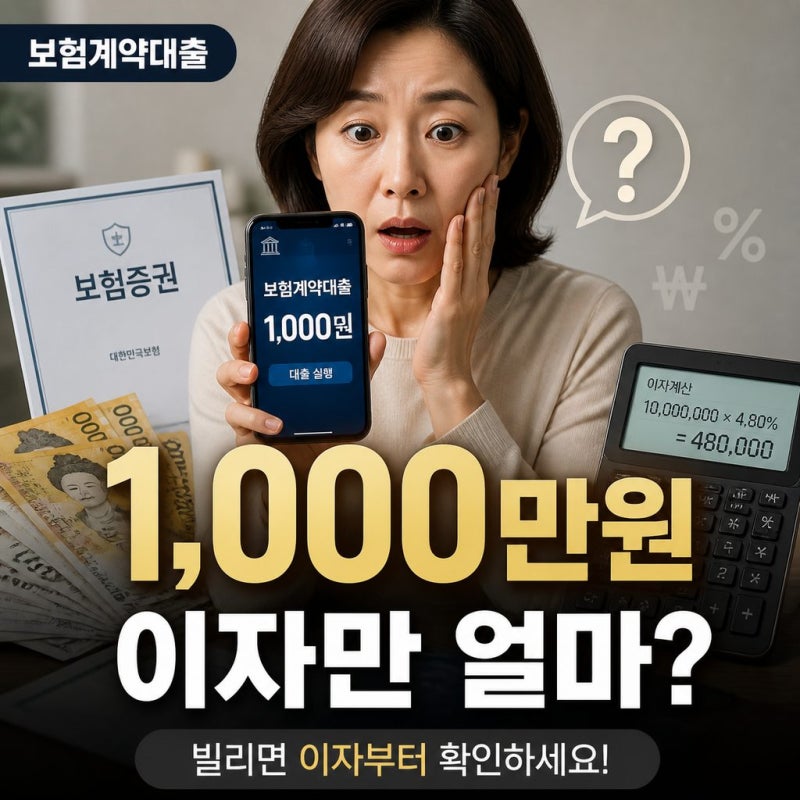
보험계약대출은 가입한 보험의 해약환급금을 담보로 활용하는 대출 상품으로, 급하게 목돈이 필요할 때 보험 해지 대신 활용할 수 있는 대안으로 주목받고 있습니다. 특히 신용 심사 부담이 적고 중도상환수수료가 없다는 장점 때문에 많은 블로거들이 그 활용법에 대해 상세히 다루고 있습니다. DSR(총부채원리금상환비율) 산정 시 원금은 제외된다는 점 때문에 DSR 규제에서 완전히 자유롭다고 오해하기 쉽습니다.
실제 블로그 후기들을 살펴보면, 보험계약대출은 DSR 산정 시 원금 상환액은 제외되지만, 다른 대출 심사에서는 이자 상환액이 반영될 수 있다는 점을 중요한 특징으로 꼽습니다. 연소득 5천만원 기준 연 이자 100만원이 DSR 약 2%포인트에 해당할 수 있어, 신규 대출 가능액에 영향을 줄 수 있으므로 주의가 필요합니다. 또한, 이자를 제때 납부하지 않으면 미납 이자가 원금에 가산되어 부담이 누적될 수 있다는 점도 강조됩니다.
블로거들은 보험계약대출을 고려할 때, 단순히 DSR 제외라는 문구만 믿기보다는 신규 대출 상담 전에 잔액과 금리를 함께 조회하여 정확한 이자 반영 여부를 확인해야 한다고 조언합니다. 특히 이자가 원금에 가산되어 해약환급금을 초과하면 보험이 해지될 수 있으므로, 급한 불을 끄는 용도로 사용하되 되도록 빨리 상환하는 것이 현명한 활용 꿀팁으로 제시됩니다.