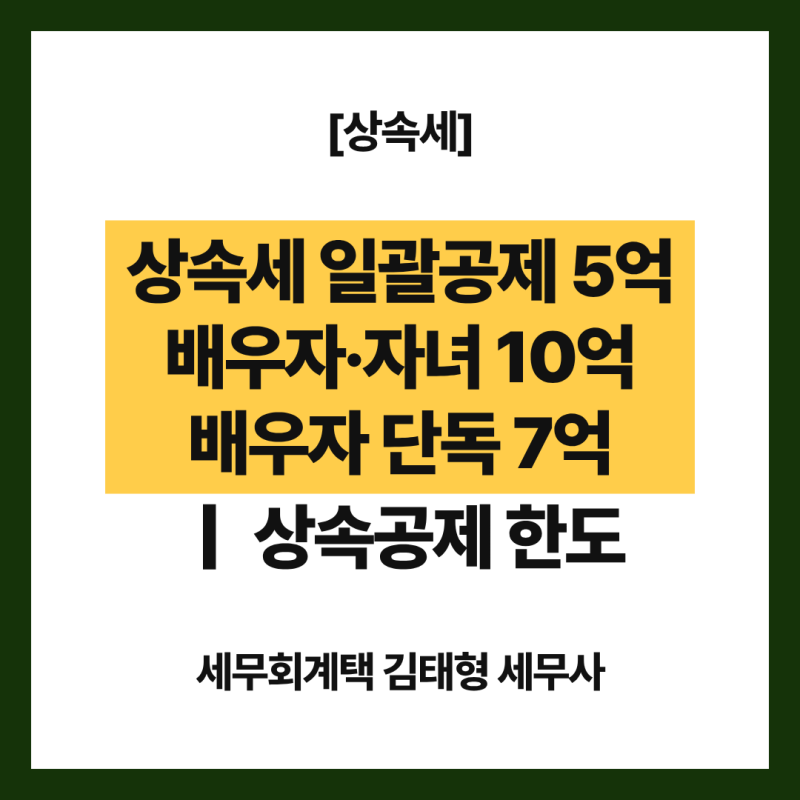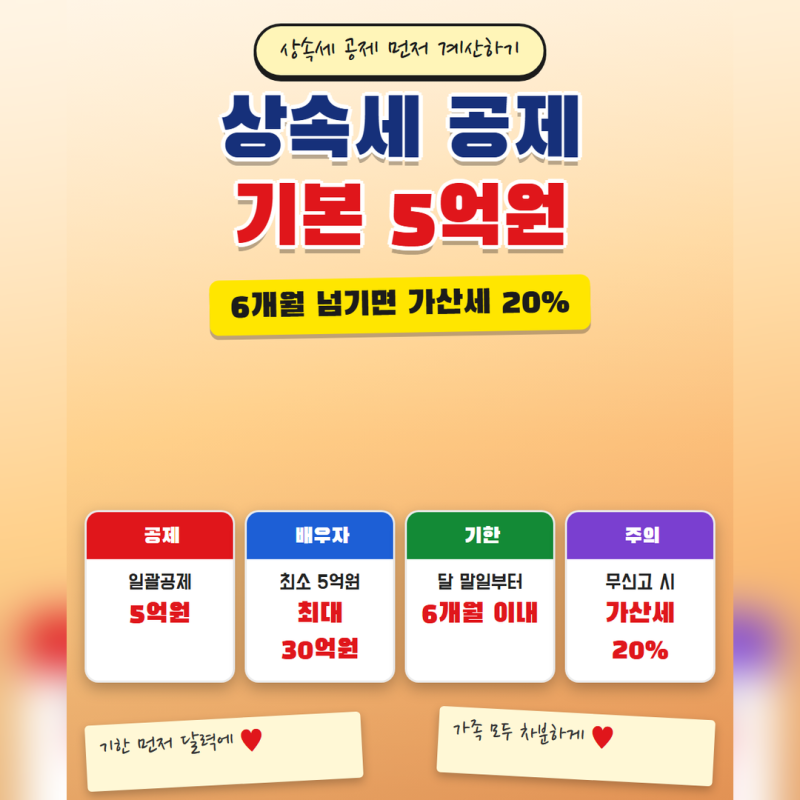


상속세는 피상속인이 남긴 재산에 대해 부과되는 세금으로, 현재 일괄공제 5억 원이 적용됩니다. 배우자가 있는 경우 최소 5억 원의 배우자 상속공제가 추가되어, 배우자와 자녀가 있다면 최대 10억 원까지 상속세가 발생하지 않을 수 있습니다. 하지만 상속세 신고 기한 내에 신고하지 않으면 일괄공제 5억 원만 적용되며, 배우자 상속공제는 실제 상속액에 따라 달라지므로 정확한 이해가 필요합니다.
실제 블로그 후기들을 살펴보면, 많은 사람이 상속재산이 10억 원 미만이면 상속세 신고를 하지 않아도 된다고 오해하는 경우가 많습니다. 그러나 과세관청이 계산하는 상속재산의 규모는 일반적인 생각과 다를 수 있어 주의해야 합니다. 부동산이나 주식은 상속증여세법에 따른 별도의 평가 방법을 따르며, 상속개시일 전 일정 기간 내 처분된 재산이나 사전 증여 재산도 상속재산에 합산될 수 있습니다. 이러한 차이로 인해 예상치 못한 상속세가 부과될 수 있습니다.
상속세 신고는 재산 규모와 관계없이 하는 것이 안전하며, 특히 상속개시일 전 10년 이내 상속인에게 증여한 재산이 있다면 상속재산에 합산되므로 반드시 전문가와 상담하여 리스크를 확인해야 합니다. 상속세 신고를 하지 않아 무신고 가산세 20% 등의 불이익을 받는 사례가 많으므로, 상속재산 평가 방법과 공제 항목들을 면밀히 검토하여 현명하게 대처하는 것이 중요합니다.