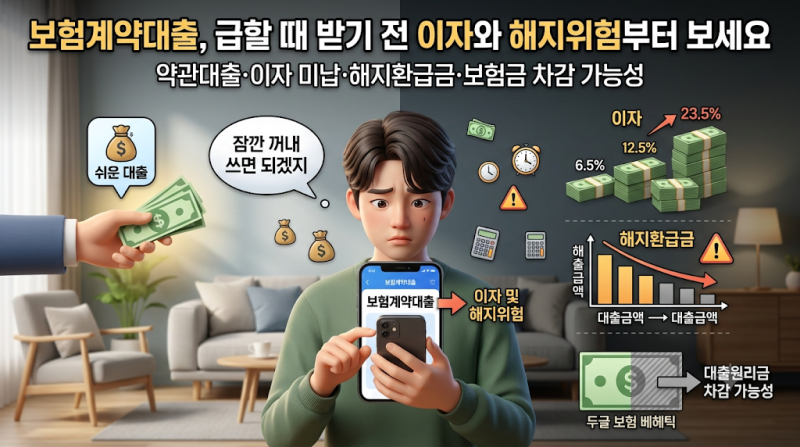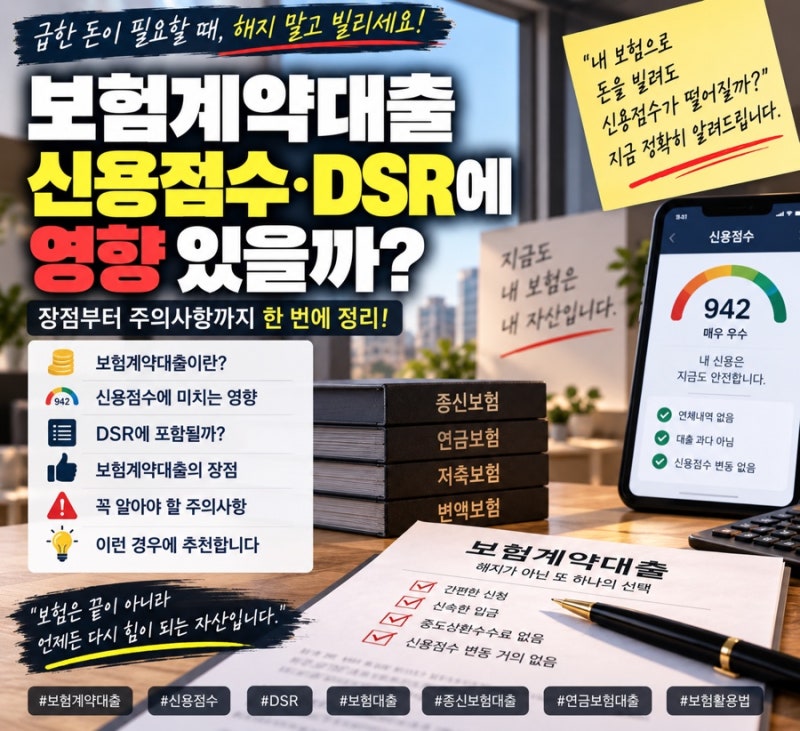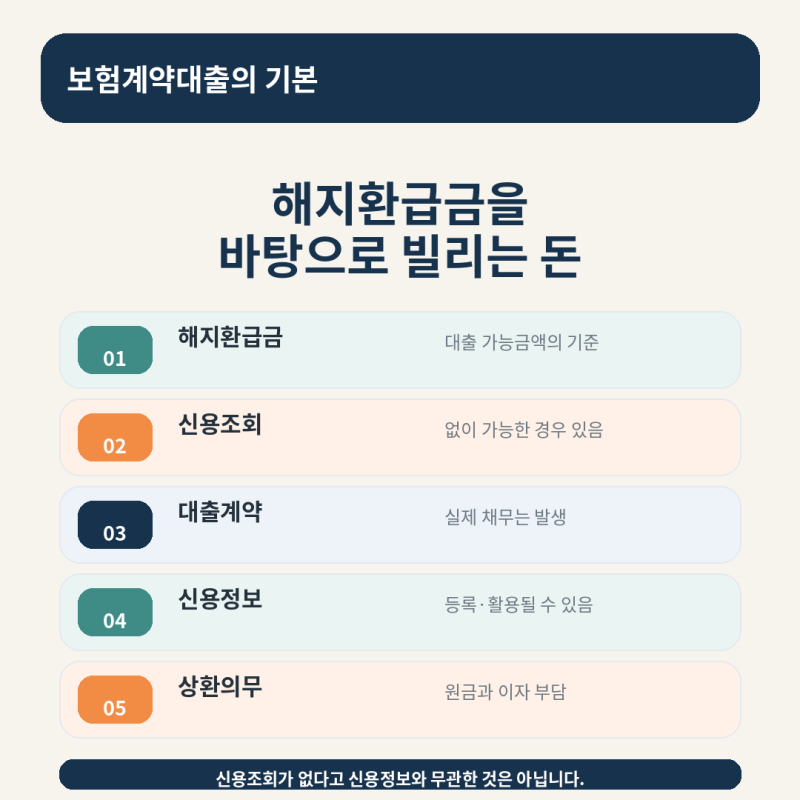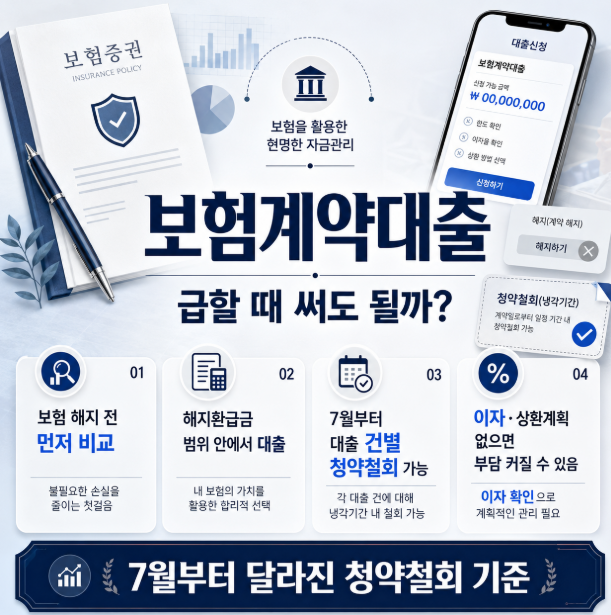
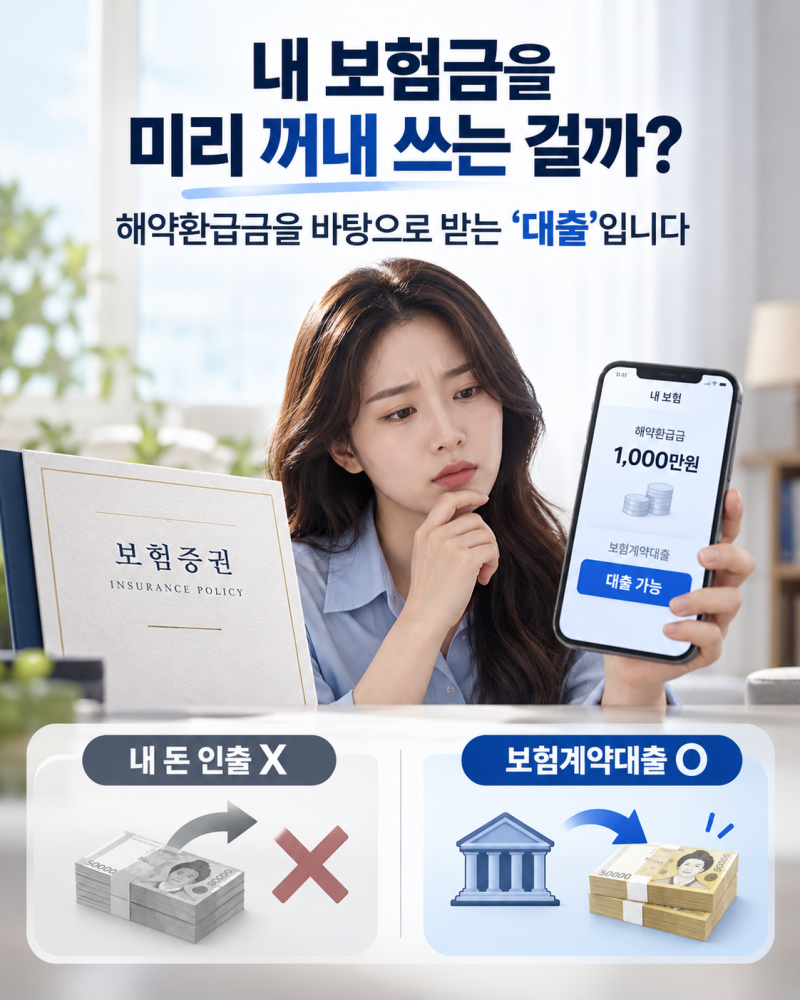
보험계약대출은 보험을 해지하지 않고 해약환급금 범위 내에서 돈을 빌리는 방식으로, 급하게 목돈이 필요할 때 유용하게 활용됩니다. 과거에는 보험약관대출로 불렸으며, 일반 신용대출과 달리 소득이나 신용도보다는 보험계약의 해지환급금을 기준으로 대출 한도가 결정되는 특징이 있습니다. 특히 2019년 7월 10일 이후 체결된 보험계약의 대출은 신용평점에 영향을 줄 수 있으므로 가입 시점을 확인하는 것이 중요합니다.
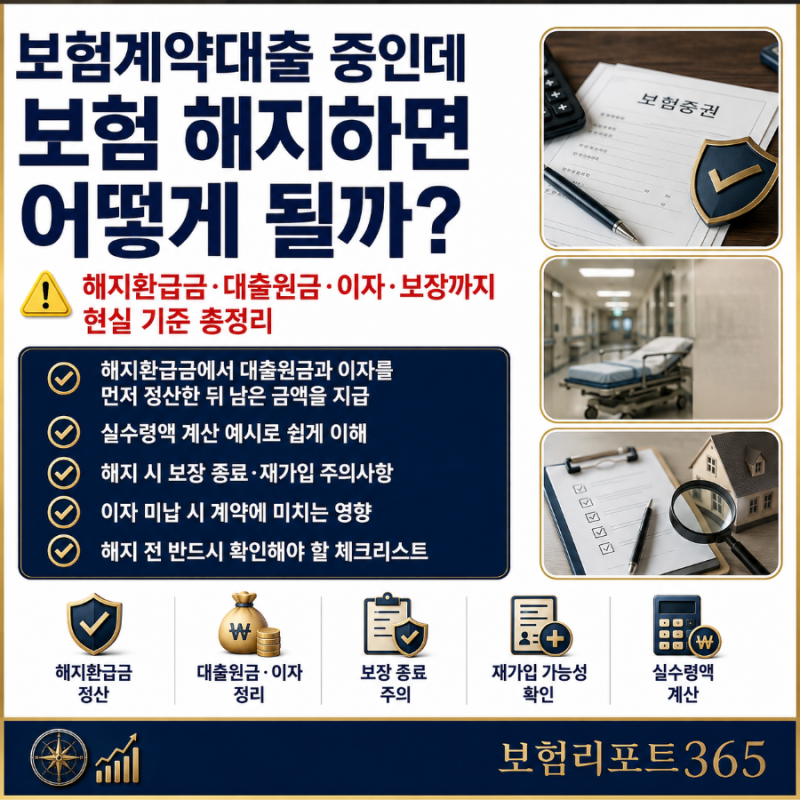
실제 블로그 후기들을 살펴보면, 보험계약대출 중 보험을 해지할 경우 해지 시점에 계산된 해지환급금에서 대출 원금과 미납 이자를 정산한 후 남은 금액이 지급되는 구조입니다. 대법원 판례에서도 보험계약대출은 보험금이나 해약환급금 지급 사유 발생 시 대출 원리금을 공제하고 나머지를 지급하는 형태로 설명하고 있습니다. 따라서 대출이 남아있어도 보험 해지가 가능하지만, 실제 수령액은 대출 잔액에 따라 달라집니다.
보험계약대출을 고려한다면 현재 해지환급금, 대출 원금, 발생 이자, 실제 수령 가능한 해지환급금, 그리고 해지 시 사라지는 보장 내용을 순서대로 확인하는 것이 현명합니다. 보험사 앱이나 고객센터를 통해 정확한 대출 가능 금액과 적용 금리를 미리 확인하고, 무·저해지환급형 상품은 납입 초기에 대출 가능 금액이 적거나 없을 수 있다는 점을 인지해야 합니다.